

Start Wall Street: Półprzewodniki pod presją, banki rozpoczynają sezon wyników
Początek wtorkowej sesji na Wall Street przynosi dalszą przecenę producentów półprzewodników. Indeks sektora traci około 1,3 proc., a Nasdaq 100 spada o 0,4 proc. Presję na technologie równoważą jednak wzrosty w innych branżach. Dow Jones zyskuje 0,4 proc., podczas gdy S&P 500 pozostaje blisko poziomu odniesienia. Taki układ sugeruje selektywne ograniczanie ekspozycji na segment związany ze sztuczną inteligencją, przy utrzymującym się zainteresowaniu pozostałą częścią rynku.
Rosną wątpliwości wokół inwestycji w AI
Na wyceny spółek technologicznych nakładają się obawy o rosnącą konkurencję, wysokie koszty finansowania oraz ogromne nakłady potrzebne do rozbudowy infrastruktury AI. Dodatkowym źródłem niepewności stała się deklaracja chińskiego CXMT o przełomie w technologii produkcji chipów. Choć twierdzenie to pozostaje niepotwierdzone, zwiększyło obawy o pozycję konkurencyjną dotychczasowych liderów branży.
Podatność sektora na korektę wzmacnia wysokie zaangażowanie inwestorów. Według badania Bank of America odsetek zarządzających funduszami przeważających technologie wzrósł do 37 proc. z 30 proc. miesiąc wcześniej, osiągając najwyższy poziom od sierpnia 2020 roku. Jednocześnie 45 proc. respondentów spodziewa się bańki związanej z AI w 2027 roku, a 42 proc. nie podziela tej opinii. Pokazuje to, że silnej ekspozycji na sektor towarzyszą istotne wątpliwości dotyczące trwałości wzrostów.
Szczególne ryzyko dotyczy producentów pamięci, których wyniki są wrażliwe na zmiany relacji podaży i popytu. Zwiększanie mocy produkcyjnych przez chińskie firmy mogłoby nasilić presję na ceny i marże, jeśli wzrost zapotrzebowania nie nadąży za rozbudową produkcji.
Tańsza ropa wspiera obligacje
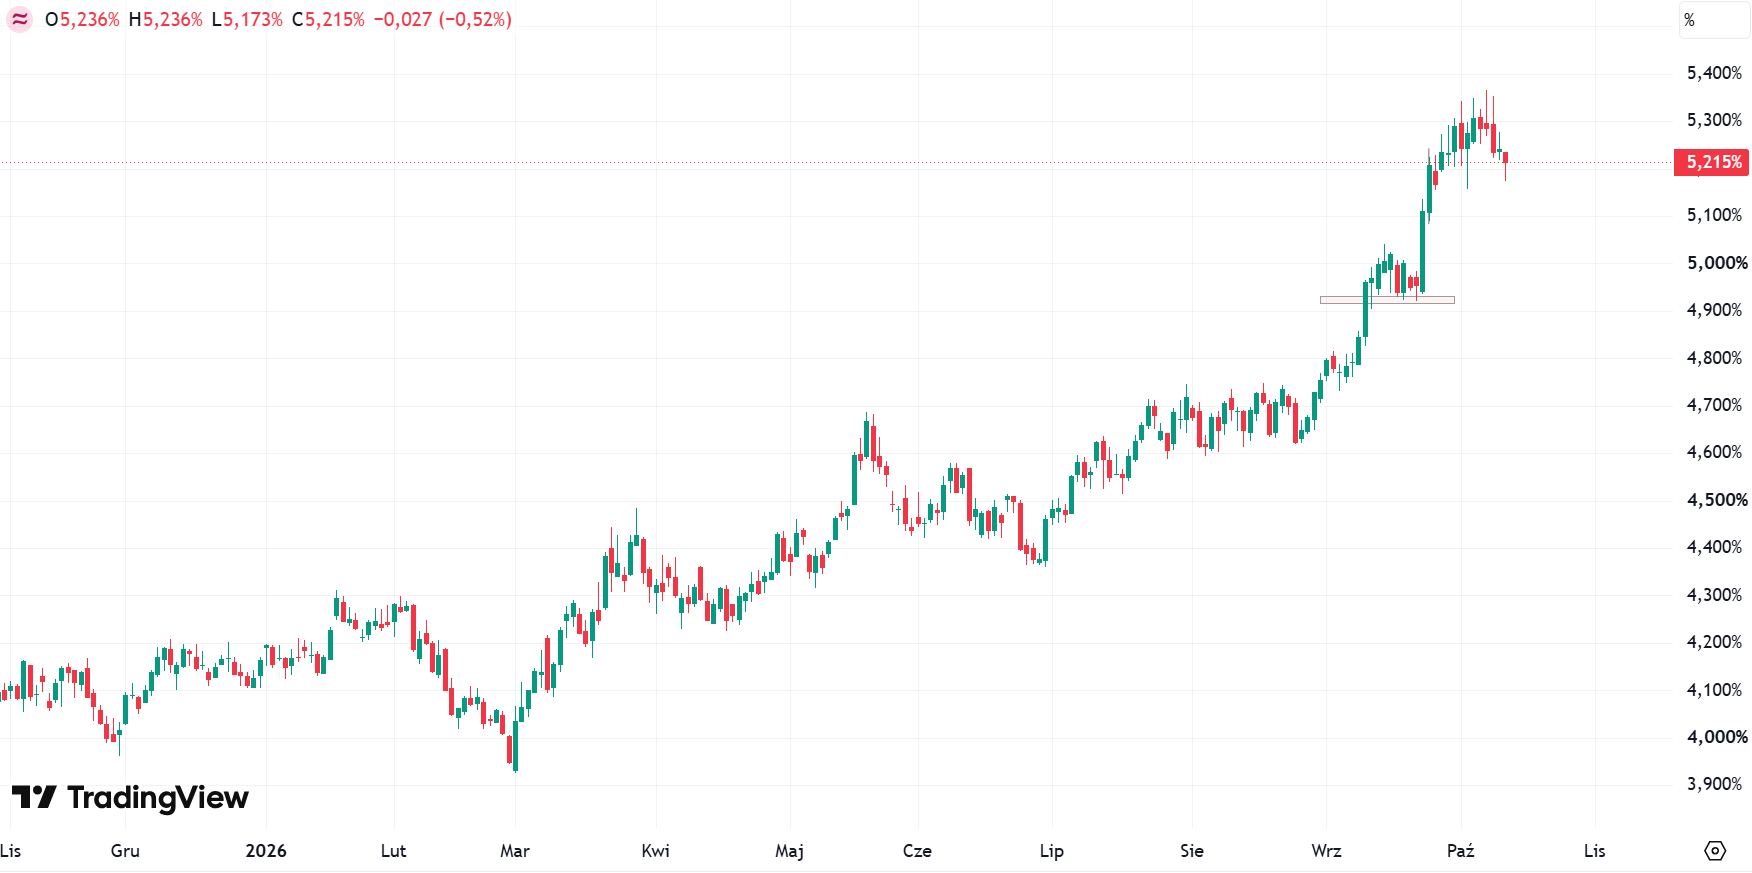
Na rynku długu sytuacja jest spokojniejsza. Spadek cen ropy skłania inwestorów do ograniczania oczekiwań na podwyżki stóp procentowych przez Rezerwę Federalną. Rentowność amerykańskich obligacji dziesięcioletnich obniża się o 3 punkty bazowe, do 5,20 proc. Podobne ruchy występują w Niemczech i Wielkiej Brytanii, gdzie rentowności spadają odpowiednio do 3,45 proc. i 5,41 proc.
Wykres rentowności 10-letnich obligacji skarbowych USA, dane dzienne, źródło: Tradingview
Christopher Waller zwraca uwagę, że wzrost długoterminowych rentowności sam ogranicza popyt w sektorach wrażliwych na koszt kredytu, takich jak nieruchomości i motoryzacja. W ten sposób rynek obligacji częściowo wykonuje pracę restrykcyjnej polityki pieniężnej. Nie przesądza to o kolejnych decyzjach Rezerwy Federalnej, ale wskazuje na znaczenie warunków finansowania przy ocenie potrzebnego poziomu stóp.
Kluczowym wydarzeniem pozostaje środowa publikacja inflacji CPI. Wyższy od oczekiwań odczyt mógłby odwrócić dzisiejszy spadek rentowności i ponownie zwiększyć presję na wyceny akcji, szczególnie technologicznych.
Wyniki banków pokazują zróżnicowany obraz
Rozpoczynający się sezon wyników nie daje jednolitego sygnału z sektora finansowego. Goldman Sachs zdecydowanie przewyższa oczekiwania w handlu akcjami, ale rozczarowuje w segmencie instrumentów o stałym dochodzie. JPMorgan również odnotowuje niespodziewany spadek przychodów z handlu tymi instrumentami.
Na tym tle wyróżnia się Citigroup, którego działalność w segmencie instrumentów o stałym dochodzie przynosi najlepszy trzeci kwartał od co najmniej dekady. Wells Fargo przekracza natomiast oczekiwania dzięki utrzymującej się kondycji konsumentów i przedsiębiorstw, która pomaga ograniczać straty kredytowe. Różnice między bankami pokazują, że wpływ obecnego otoczenia zależy od struktury działalności i aktywności poszczególnych grup klientów.
Dolar oddaje część wcześniejszego umocnienia. Indeks Bloomberg Dollar Spot spada o 0,2 proc., a EUR/USD rośnie w okolice 1,1197. Złoto zyskuje 0,2 proc., do około 4179 USD za uncję, podczas gdy ropa WTI tanieje o 0,8 proc., do 92,98 USD za baryłkę. Spokojniejsze zachowanie rynku długu daje akcjom pewne wsparcie, ale trwałość poprawy będzie zależeć od danych inflacyjnych i kolejnych raportów spółek.