

Start Wall Street: Inflacja pogarsza nastroje na rynkach
USA: Inflacja pogarsza nastroje na rynkach
Amerykańskie akcje i obligacje tracą po publikacji wrześniowej inflacji, która zwiększyła oczekiwania na dalsze podwyżki stóp procentowych Rezerwy Federalnej. CPI wzrósł o 0,6 proc. m/m, najmocniej od kwietnia, oraz o 3,7 proc. r/r. Głównym źródłem presji były drożejące paliwa. Inflacja bazowa wyniosła 0,3 proc. m/m i 2,6 proc. r/r. Raport podtrzymuje obawy, że wysokie ceny energii będą utrudniać powrót do stabilności cen, szczególnie jeśli zaczną szerzej przekładać się na koszty innych towarów i usług.
To ostatni odczyt CPI przed posiedzeniem Fed zaplanowanym na 27–28 października. Rynek pieniężny zwiększył wycenę prawdopodobieństwa podwyżki już w tym miesiącu i oczekuje łącznie trzech takich ruchów do końca 2027 roku. Październikowa decyzja nie jest jednak przesądzona. Słabszy raport z rynku pracy, wcześniejszy łagodniejszy odczyt inflacji PCE i ostrożniejsze wypowiedzi przedstawicieli Fed mogą przemawiać za oczekiwaniem do grudnia. Ważnym punktem odniesienia będzie czwartkowe wystąpienie prezesa Rezerwy Federalnej Kevina Warsha podczas spotkań Międzynarodowego Funduszu Walutowego w Bangkoku.
Na rynku długu najmocniej reagowały obligacje krótkoterminowe. Rentowność amerykańskich papierów dwuletnich wzrosła o 12 punktów bazowych do 4,91 proc., a dziesięcioletnich o 9 punktów bazowych do 5,30 proc. Większy ruch na krótkim końcu krzywej wskazuje przede wszystkim na zmianę oczekiwań dotyczących polityki Fed. Rentowność niemieckich dziesięciolatek wzrosła o 2 punkty bazowe do 3,49 proc., natomiast brytyjskich pozostawała blisko 5,45 proc.
Wyższe rentowności pogorszyły nastroje na Wall Street. Na początku sesji S&P 500 tracił 0,4 proc., przedłużając spadki na trzeci kolejny dzień, a Nasdaq 100 zniżkował o 0,9 proc. Dow Jones pozostawał niemal bez zmian. Silniejsza przecena technologii jest zgodna z większą wrażliwością wycen tego sektora na wzrost stóp procentowych. Globalny MSCI World spadał o 0,4 proc., choć europejski Stoxx Europe 600 utrzymywał wzrost o 0,5 proc.
Wśród informacji korporacyjnych uwagę przyciągał ASML, który podniósł prognozę sprzedaży na 2026 rok i zapowiedział zwiększanie produkcji maszyn do wytwarzania chipów, odpowiadając na rosnące nakłady związane ze sztuczną inteligencją. Anthropic przygotowuje się natomiast do spotkań z potencjalnymi inwestorami przed planowanym debiutem giełdowym. Jednocześnie Barclays obniżył rekomendacje dla Hewlett Packard Enterprise, Dell Technologies i NetApp do poziomu „equal-weight”, wskazując na wcześniejsze silne wzrosty kursów oraz ostrożniejszą ocenę perspektyw wydatków przedsiębiorstw. Pokazuje to, że boom inwestycyjny wokół AI pozostaje wsparciem dla części firm, ale coraz większe znaczenie mają ich wyceny i zdolność do realizacji oczekiwań.
Bank of America rozczarował wynikami, a jego akcje spadały o 8,2 proc. Przychody z handlu instrumentami dłużnymi zmniejszyły się o 17 proc. do 2,55 mld USD, natomiast z handlu akcjami wzrosły o 10 proc. do 2,51 mld USD. Oba segmenty wypadły poniżej prognoz. Wynik obciążyły dodatkowo kary regulacyjne w wysokości 1,2 mld USD, związane z naruszeniami przepisów dotyczących przeciwdziałania praniu pieniędzy i sankcji. Łączne przychody wyniosły niemal 30 mld USD i nie osiągnęły konsensusu. Korzystniej wyglądała jakość portfela kredytowego: odpisy i straty kredytowe netto były niższe od oczekiwań.
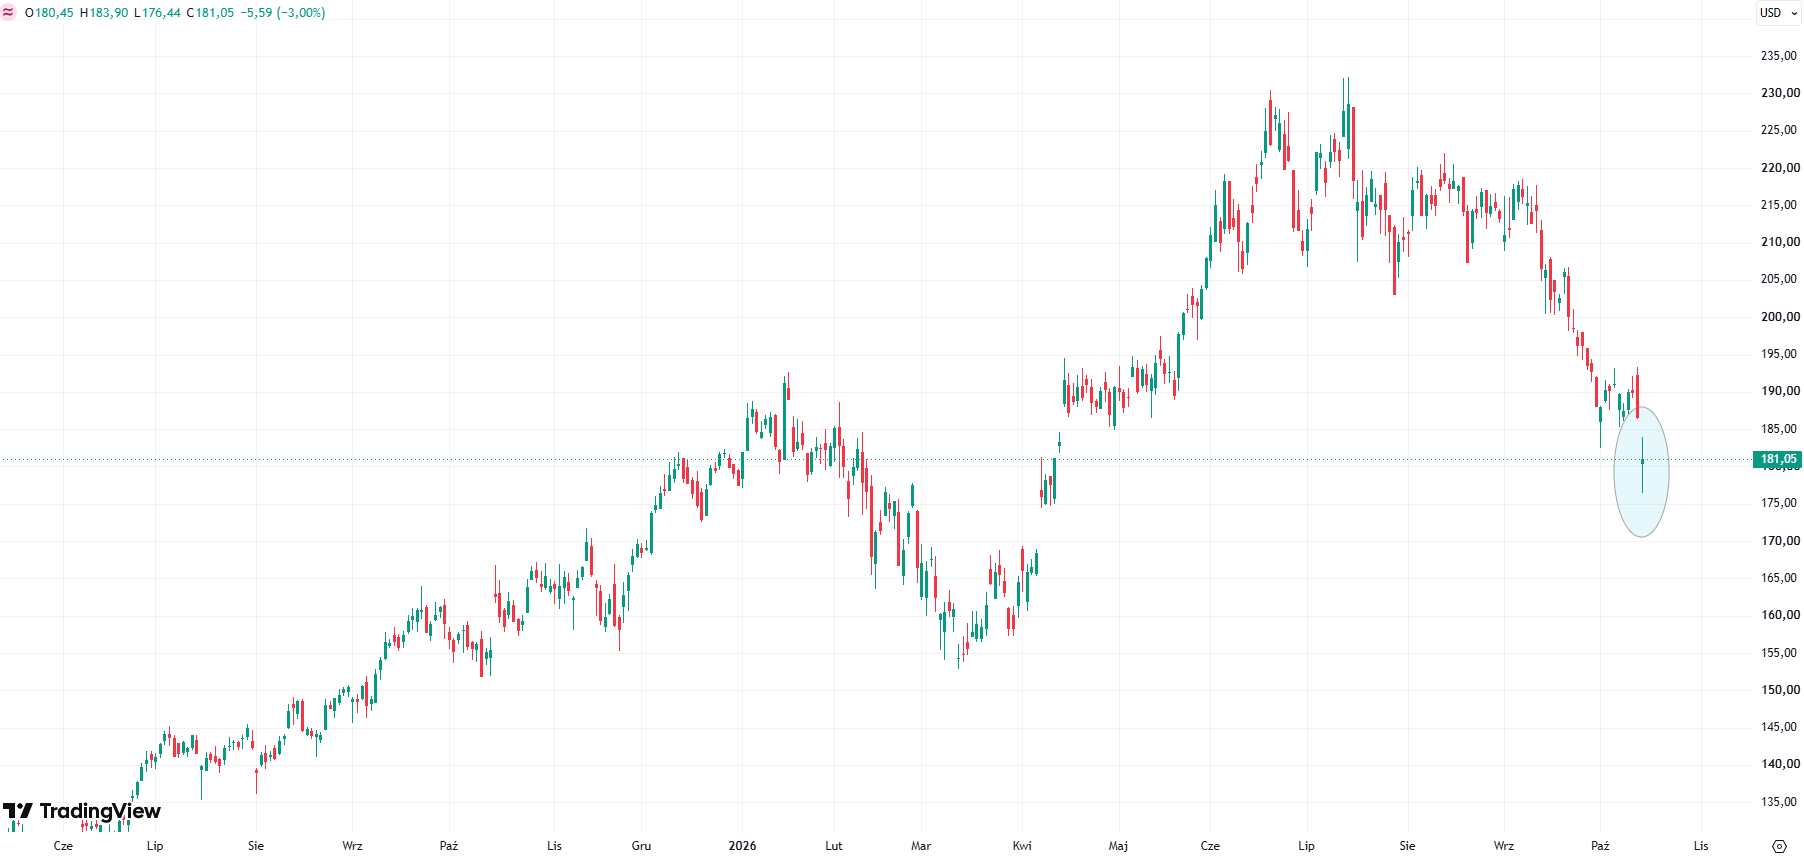
Morgan Stanley przedstawił mocniejsze wyniki, choć jego akcje traciły 2,2 proc. Przychody z handlu akcjami osiągnęły 5,8 mld USD wobec oczekiwanych 4,9 mld USD, a segment zarządzania majątkiem pozyskał rekordowe 232 mld USD nowych aktywów netto. Około połowa napływu była związana z debiutami giełdowymi. Zysk netto wzrósł do 4,97 mld USD z 4,66 mld USD rok wcześniej. Spadek kursu mimo dobrych wyników sugeruje, że pogorszenie otoczenia rynkowego ograniczało pozytywną reakcję na raport.
Wykres akcji spółki Morgan Stanley, dane dzienne, źródło: Tradingview / Pomimo dobrych danych akcje w poczatkowej fazie środowej sesji tracą
Solidny napływ środków odnotował również BlackRock, który pozyskał w trzecim kwartale 205 mld USD nowego kapitału. Wzrostowi przychodów towarzyszy rozwój działalności na rynkach prywatnych, gdzie zarządzanie aktywami może generować wyższe opłaty. Wyniki te wskazują, że mimo niepewności makroekonomicznej popyt na usługi inwestycyjne pozostaje znaczący.
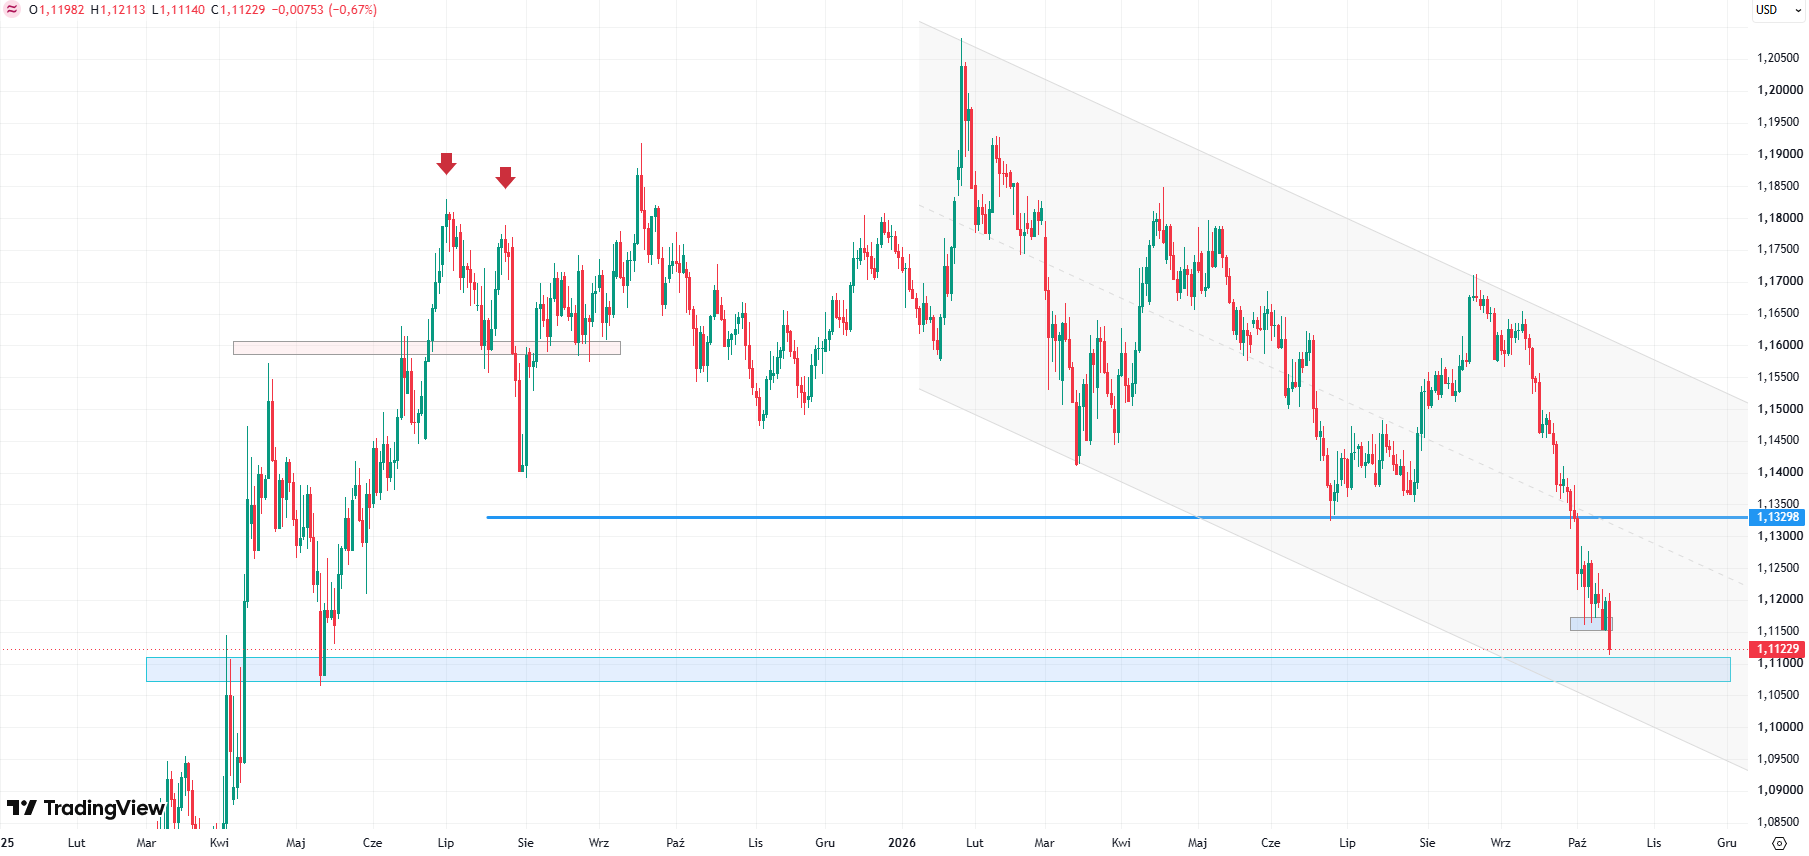
Dolar umacniał się, osiągając najwyższy poziom od maja 2025 roku. Indeks zyskał 0,4 proc., a EUR/USD spadł o 0,6 proc. do 1,1133. Funt osłabił się o 0,4 proc. do 1,3203 USD, natomiast jen o 0,3 proc., przy wzroście USD/JPY do 158,85. Amerykańską walutę wspierała perspektywa wyższych stóp procentowych i wzrost rentowności obligacji.
Wykres pary walutowej EUR/USD, dane dzienne, źródło: Tradingview / Kurs spada do najniższych poziomów od 13 maja
Na rynku surowców złoto taniało o 1,4 proc. do 4102,11 USD za uncję, reagując na mocniejszego dolara i wzrost kosztu alternatywnego utrzymywania aktywa nieprzynoszącego odsetek. Ropa pozostawała droga: Brent oscylował wokół 106 USD za baryłkę, a WTI rosła o 1,5 proc. do 95,57 USD. Słabły również kryptowaluty. Bitcoin tracił 0,6 proc. do około 82,8 tys. USD, a ether 1,1 proc. do około 2482 USD.
Utrzymująca się presja energetyczna pozostaje kluczowym ryzykiem dla rynków. Jeśli przełoży się na szerszy wzrost cen, Fed może być zmuszony do bardziej zdecydowanych działań. Oznaczałoby to dalszą presję na obligacje i wyceny akcji, nawet przy dobrych wynikach części spółek.