


Jak wybory połówkowe w USA kształtują rynki walutowe i dolara amerykańskiego

Kluczowe wnioski:
- Impas legislacyjny wynikający z podzielonego rządu zazwyczaj stabilizuje oczekiwania rynkowe poprzez ograniczenie wydatków fiskalnych i reform politycznych.
- Polityka monetarna Rezerwy Federalnej i różnice w stopach procentowych, a nie szersze cykle fiskalno-polityczne napędzane wyborami, pozostają głównymi czynnikami napędowymi wyceny dolara amerykańskiego.
- Zmiany w kontroli nad Kongresem bezpośrednio wpływają na władzę wykonawczą w zakresie handlu i egzekwowania ceł, zwiększając zmienność kluczowych par walutowych, takich jak EUR/USD, USD/CAD i USD/MXN.
Dynamika wyborów połówkowych a makroekonomiczne czynniki sprawcze
Zrozumienie wyborów połówkowych (midterm elections) w USA i ich potencjalnego wpływu na rynek jest ważne dla traderów Forex monitorujących rynki makro. Wynik ten kształtuje priorytety legislacyjne, politykę handlową, wydatki fiskalne i reformy podatkowe. Zmiany w kontroli partii mogą prowadzić do impasu legislacyjnego lub poważnych zmian w polityce, wpływając na nastroje rynkowe, rentowność obligacji rządowych oraz wycenę dolara amerykańskiego na globalnych rynkach walutowych.
Należy zauważyć, że chociaż wybory uzupełniające w USA odgrywają kluczową rolę, są one tylko jednym z wielu czynników napędzających kursy wymiany dolara amerykańskiego. Szersza matryca fundamentów makroekonomicznych silnie wpływa na ruchy walut, w szczególności polityka pieniężna Rezerwy Federalnej, publikacje danych o inflacji, raporty z rynku pracy (non-farm payrolls), globalne wydarzenia geopolityczne oraz ogólna międzynarodowa stabilność gospodarcza.
Zarządzanie ryzykiem a uprzedzenia polityczne
Wyeliminowanie uprzedzeń politycznych podczas handlu na głównych wydarzeniach politycznych, takich jak wybory połówkowe, wymaga przejścia od osobistych preferencji politycznych do obiektywnej strategii opartej na zasadach, skupionej całkowicie na takich parametrach jak wycena rynkowa, płynność i rozkład prawdopodobieństwa. Częstą pułapką dla niektórych traderów jest projektowanie swoich preferencji politycznych na rynek (zakładając, że zwycięstwo preferowanego kandydata automatycznie podniesie giełdy lub wzmocni dolara), podczas gdy w rzeczywistości rynki mogą handlować na samej redukcji niepewności, a nie na partii, która wygra.
Aby zneutralizować emocjonalne uprzedzenia, traderzy mogą rozważyć stworzenie dwuscenariuszowej macierzy, która odwzorowuje konkretne plany reakcji rynku na oba wyniki, używając mierzalnych wskaźników, takich jak zmienność implikowana, głębokość arkusza zleceń i różnice w rentowności stóp procentowych, zamiast komentarzy politycznych. Ustawienie ścisłych parametrów ryzyka przed wydarzeniem, takich jak zmniejszenie wielkości pozycji, rozważenie struktur wykresów o wyższym interwale czasowym oraz oczekiwanie na początkowe odkrycie cen po wyborach w celu ustalenia jasnego kierunku, pomaga zapewnić, że egzekucja transakcji pozostaje napędzana przez akcję cenową, a nie przekonania polityczne.
Skład Kongresu a dynamika zmienności FX
Historycznie rzecz biorąc, w okresie poprzedzającym główne wybory podwyższona niepewność często napędza wzrost zmienności implikowanej na różnych instrumentach finansowych i dolarze amerykańskim. Gdy głosowanie dobiega końca i pojawia się jasność polityczna, premie za ryzyko prawdopodobnie znikają.
Jednopartyjna większość daje administracji przestrzeń do forsowania szerokich wydatków, reform podatkowych lub głównych reform regulacyjnych, co zazwyczaj wspiera rentowność amerykańskich obligacji skarbowych i sprzyja byczemu nastawieniu do USD. Z kolei znacznie częstszy wynik – podzielony Kongres – prowadzi do klinczu legislacyjnego. Chociaż klincz ogranicza agresywny bodziec fiskalny, zapewnia przewidywalne warunki polityczne, które mają tendencję do stabilizowania nastrojów ryzyka, przesuwając główną uwagę traderów FX z powrotem na oczekiwania dotyczące ścieżki stóp procentowych Rezerwy Federalnej i podstawowych danych ekonomicznych.
Zmienność rynkowa a trendy ATR w okresie wyborów uzupełniających
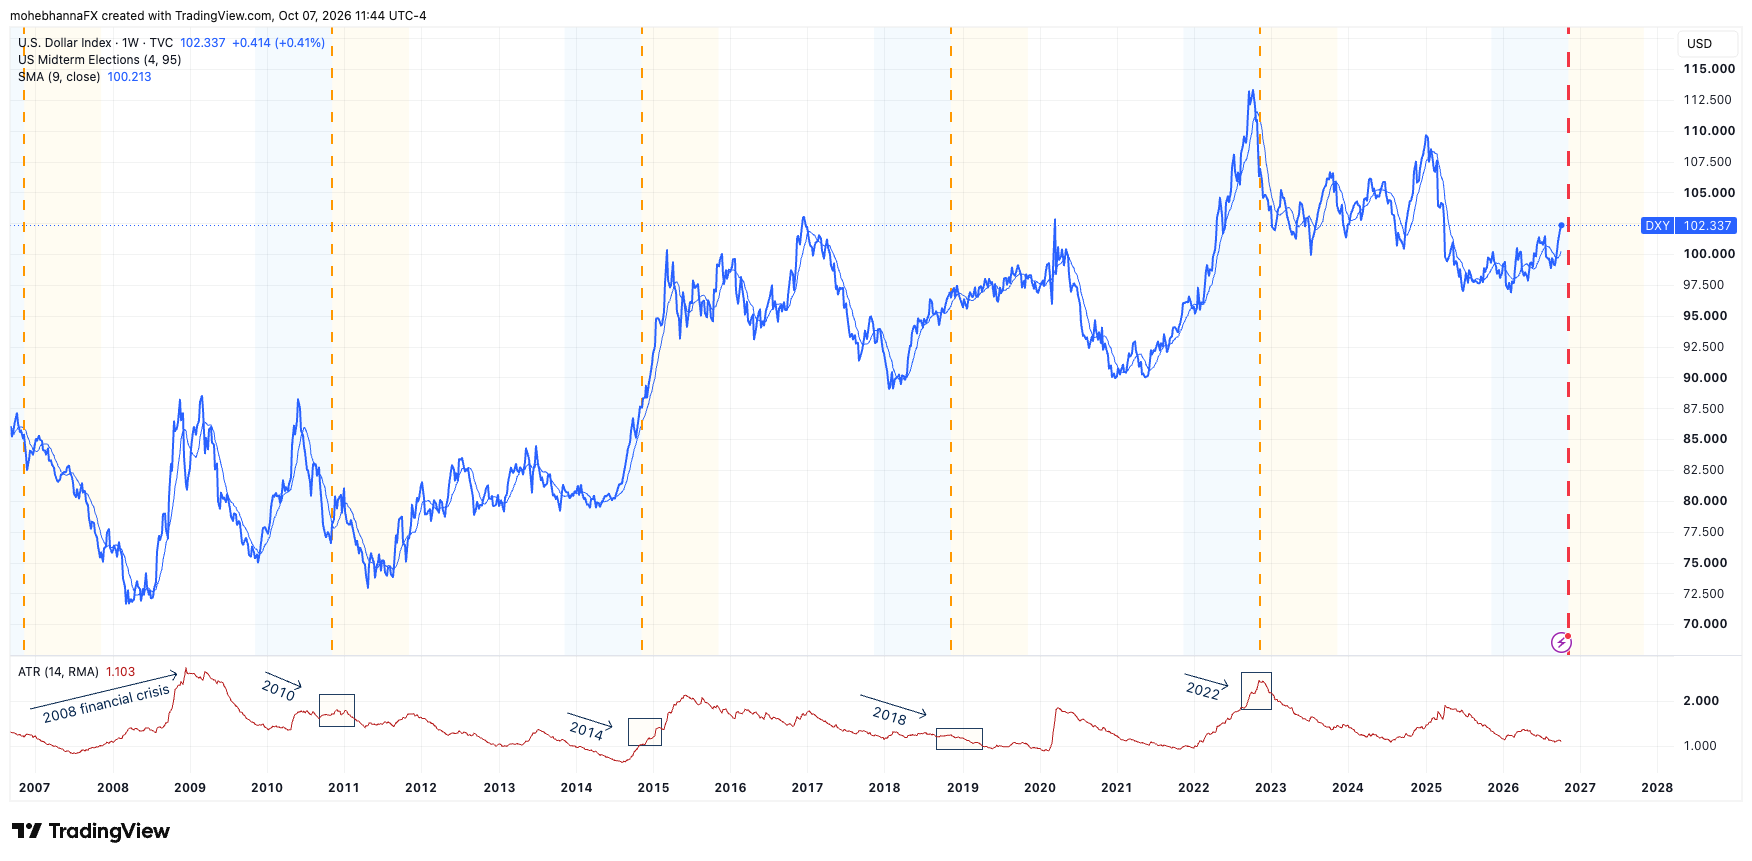
W okresie poprzedzającym wybory uzupełniające w USA wskaźnik Average True Range (ATR) dla indeksu dolara amerykańskiego (DXY) konsekwentnie utrzymywał się w przedziale od 1,000 do 2,000, jak wskazują strzałki dla lat 2010, 2014 i 2018.
Zmienność rynkowa w 2022 roku była niezwykle wysoka w porównaniu do standardowych cykli wyborczych, napędzana przede wszystkim przez silne przeciwności makroekonomiczne, a nie samą niepewność polityczną. Rekordowa od 40 lat inflacja zmusiła Rezerwę Federalną do agresywnej kampanii podwyżek stóp procentowych, przeprowadzając cztery kolejne podwyżki o 75 punktów bazowych między czerwcem a listopadem 2022 r. To agresywne zacieśnienie polityki pieniężnej wyciągnęło indeks dolara (DXY) na wieloletnie maksima, powodując gwałtowny wzrost wskaźnika ATR do poziomu blisko 2,500, w miarę jak rynki walutowe i obligacji stale aktualizowały wyceny oczekiwań dotyczących docelowej stopy procentowej Fed w obliczu ogólnego ryzyka związanego z wyborami.
Wzajemne oddziaływanie polityki pieniężnej i fiskalnej a dolar amerykański
Polityka pieniężna (kontrolowana przez Rezerwę Federalną) i polityka fiskalna (zarządzana przez Kongres i Biały Dom) oddziałują na siebie w sposób dynamiczny, kształtując stopy procentowe, oczekiwania inflacyjne i przepływy kapitałowe, które bezpośrednio determinują wartość dolara amerykańskiego. Kiedy Kongres wdraża ekspansywną politykę fiskalną, taką jak duże obniżki podatków lub zwiększone wydatki federalne, pobudza to popyt krajowy, co może napędzać wyższą inflację i zwiększać pożyczki rządowe.
W odpowiedzi Rezerwa Federalna często zacieśnia politykę pieniężną, podnosząc stopę funduszy federalnych, aby utrzymać inflację w ryzach. Ta mieszanka „luźnej polityki fiskalnej i ciasnej polityki pieniężnej” powoduje wzrost rentowności amerykańskich obligacji skarbowych, przyciągając kapitał zagraniczny do aktywów denominowanych w dolarach i umacniając zieloną walutę. I odwrotnie, jeśli restrykcyjne środowisko fiskalne (takie jak oszczędności budżetowe lub klincz) spowalnia wzrost gospodarczy, Fed ma przestrzeń do wdrożenia łagodzenia, obniżając stopy procentowe, zawężając w ten sposób różnice w rentowności w stosunku do innych banków centralnych i potencjalnie osłabiając dolara amerykańskiego. Ostatecznie kierunek dolara zależy od tego, czy polityka pieniężna i fiskalna wzajemnie się wspierają, czy ciągną w przeciwnych kierunkach, napędzając realną rentowność w stosunku do walut obcych.
Zrozumienie klinczu legislacyjnego w wyborach uzupełniających
Klincz legislacyjny w wyborach połówkowych występuje wtedy, gdy wybory te dzielą kontrolę nad federalnym rządem USA między partie polityczne, zazwyczaj pozostawiając jedną partię u władzy w Białym Domu, a opozycyjną partię kontrolującą Izbę Reprezentantów, Senat lub oba te organy. Ten podział sprawia, że uchwalenie ważnych przepisów staje się niemal niemożliwe, ponieważ kluczowe ustawy o wydatkach, reformy podatkowe i zmiany polityczne wymagają dwustronnego kompromisu, który rzadko się materializuje. Dla rynków finansowych i walutowych klincz w zasadzie „zamraża” politykę fiskalną, usuwając groźbę nagłych podwyżek podatków lub masowych wydatków deficytowych, tworząc tym samym przewidywalne środowisko polityczne i przesuwając główną uwagę traderów z powrotem na dane ekonomiczne i działania banku centralnego.
Historyczne studia przypadku: wybory połówkowe w 2018 i 2022 roku
Studium przypadku 1: Wybory połówkowe w 2018 r. (administracja Trumpa)
- Wynik wyborów: Demokraci odzyskali kontrolę nad Izbą Reprezentantów, przerywając trwającą dwa lata dominację Republikanów we wszystkich trzech organach władzy, podczas gdy Republikanie umocnili swoją większość w Senacie.
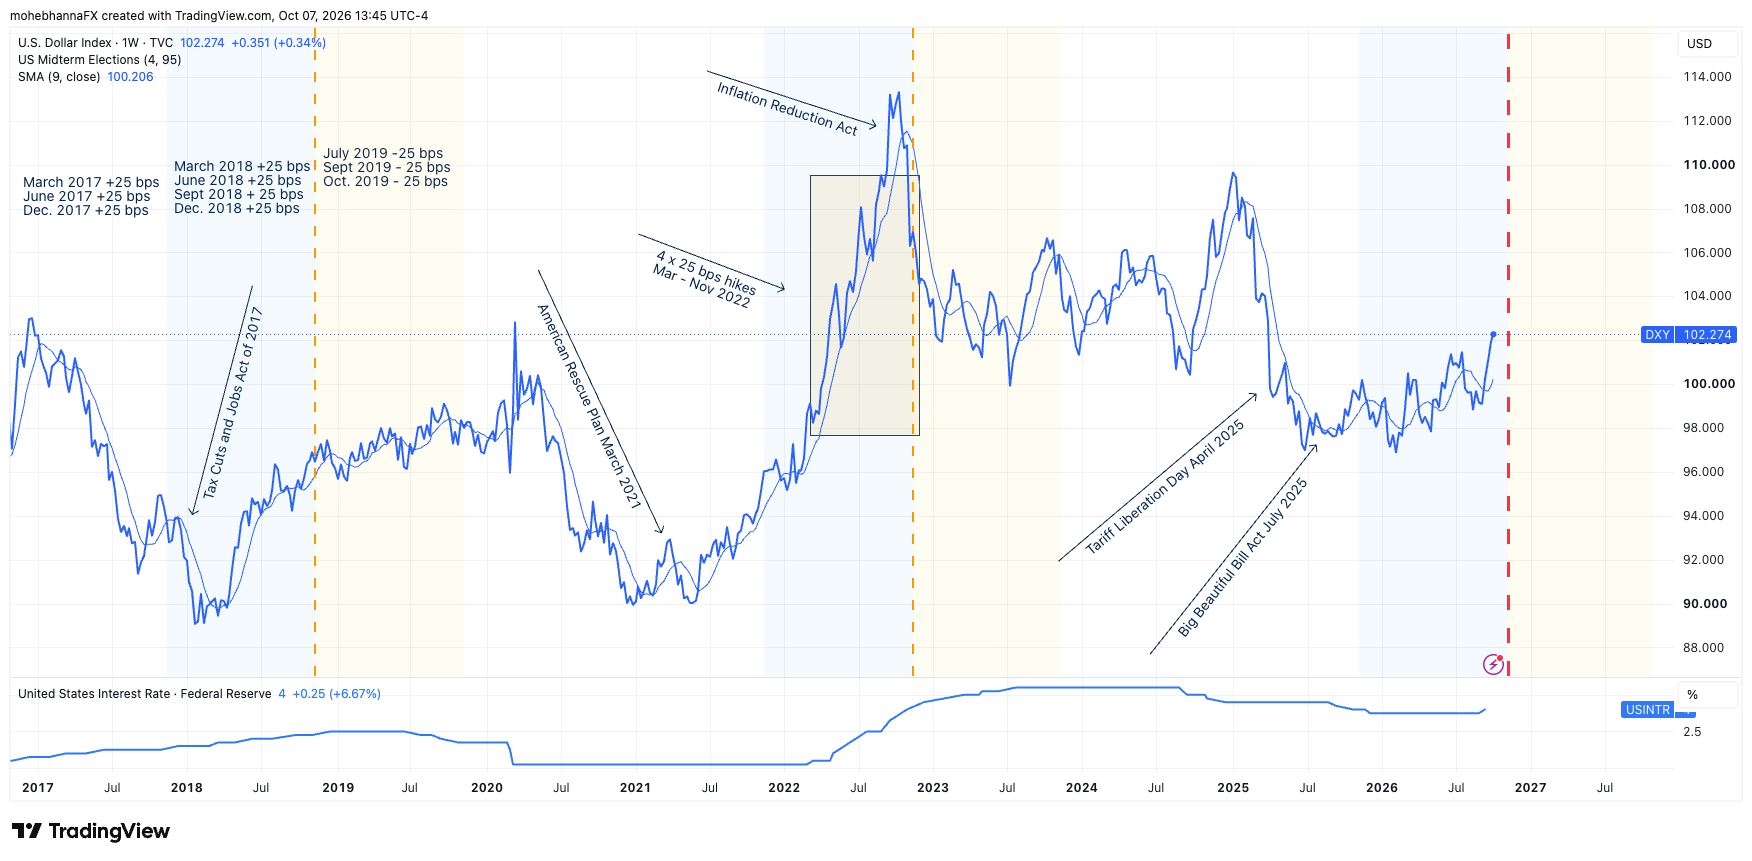
- Zmiana polityki fiskalnej: Zwycięstwo Demokratów w Izbie Reprezentantów skutecznie zakończyło perspektywę dalszych obniżek podatków w tamtym czasie lub dalszej jednostronnej ekspansji fiskalnej po wprowadzeniu szeroko zakrojonej ustawy „Tax Cuts and Jobs Act” z 2017 roku. Wprowadziło to również intensywny nadzór ze strony Kongresu, grę na skrajne ryzyko w kwestiach budżetowych1 oraz rekordowo długi, 35-dniowy paraliż rządu federalnego2 z powodu finansowania muru granicznego na przełomie 2018 i 2019 roku.
- Wpływ na FX i rynek: Przed wyborami oczekiwania przedłużenia obniżek podatków windowały rentowności obligacji skarbowych i wspierały dolara. Powrót podzielonego rządu ograniczył bodźce fiskalne i uwydatnił politykę handlową (cła) jako główne narzędzie władzy wykonawczej. Brak dalszych bodźców fiskalnych w połączeniu z narastającymi obawami o globalny wzrost gospodarczy skłoniły Rezerwę Federalną do wstrzymania cyklu podwyżek stóp procentowych na początku 2019 r. W rezultacie dolar amerykański stracił fiskalną dynamikę wzrostową, przechodząc w fazę handlu w wąskim przedziale cenowym względem głównych walut.
Studium przypadku 2: Wybory połówkowe w 2022 r. (administracja Bidena)
- Wynik wyborów: Republikanie zdobyli wąską większość w Izbie Reprezentantów, podczas gdy Demokraci utrzymał kontrolę nad Senatem.
- Zmiana polityki fiskalnej: Podział ten zahamował wielkoskalowe pakiety stymulacji fiskalnej obserwowane w ciągu pierwszych dwóch lat administracji Bidena (takie jak Inflation Reduction Act i American Rescue Plan). Podzielony rząd doprowadził do niezwykle napiętego kryzysu wokół limitu zadłużenia w 2023 r.3, który ostatecznie został rozwiązany poprzez ustawę Fiscal Responsibility Act z 2023 r.4, ograniczającą wydatki federalne na dwa lata.
- Wpływ na FX i rynek: Usunięcie perspektywy wielkich nowych wydatków rządu zostało dobrze przyjęte przez rynki walutowe zaniepokojone rekordową inflacją i wysokim deficytem budżetowym USA. Klincz ograniczył oczekiwania dotyczące przyszłej emisji długu, usuwając część presji wzrostowej na długoterminowe rentowności obligacji skarbowych. Głównym czynnikiem szybkiego powrotu USD do agresywnej kampanii podwyżek stóp procentowych Fedu w celu okiełznania inflacji była skłonność dolara do podążania za oczekiwaniami co do stóp Fedu, a nie za obawami fiskalnymi wynikającymi z wyborów.
Cła i polityka handlowa
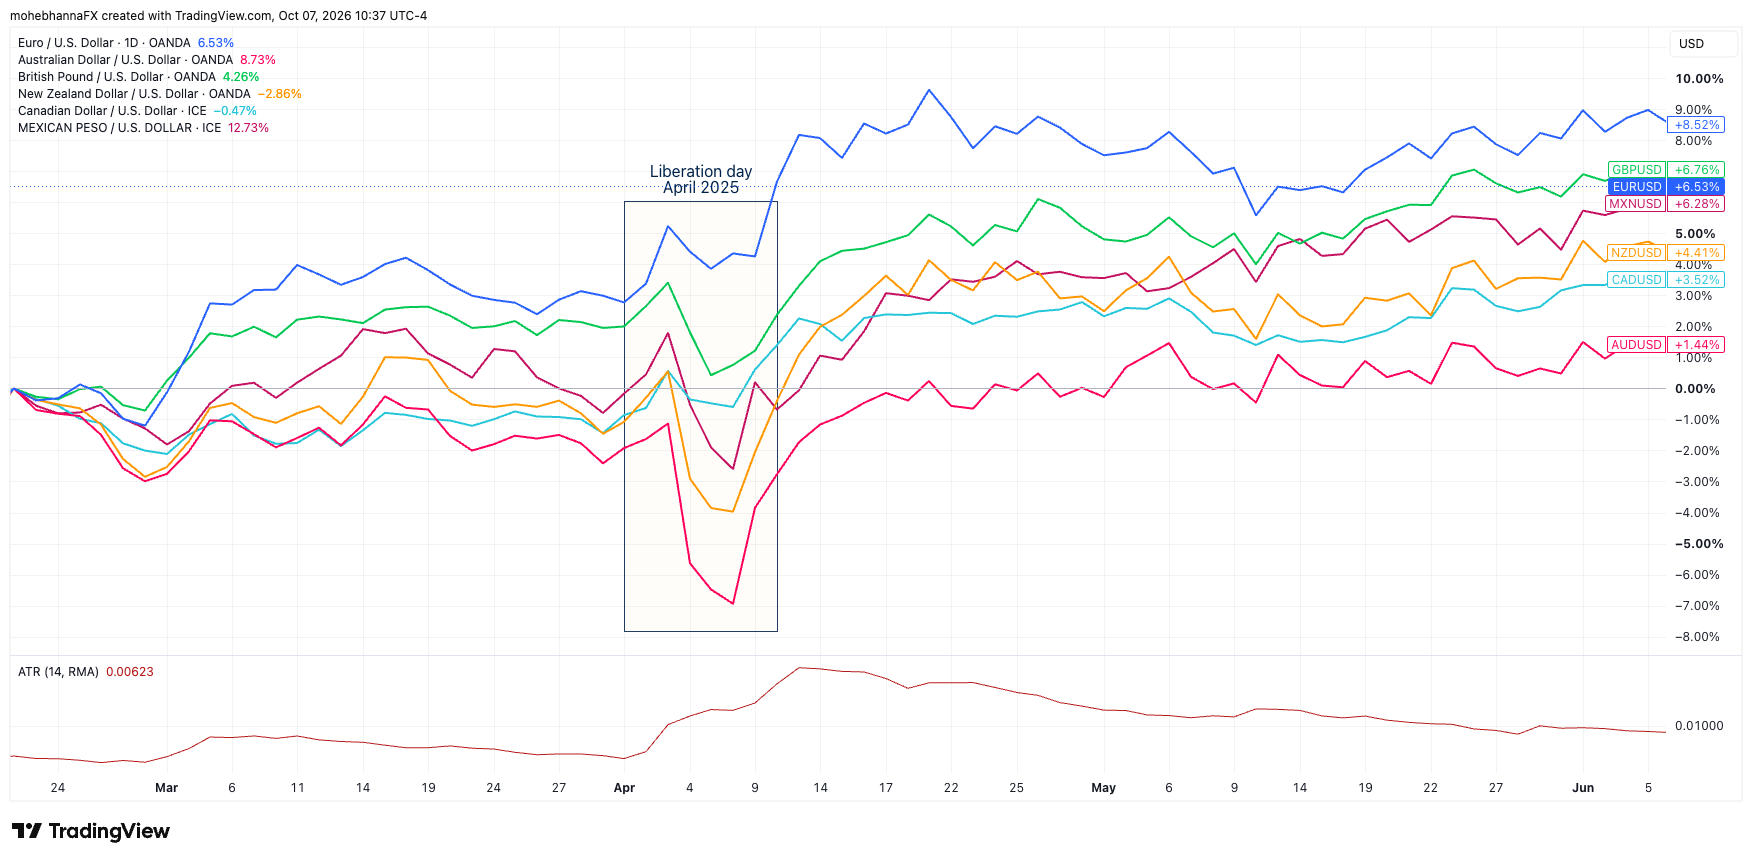
Nadchodzące wybory uzupełniające w 2026 roku mogą znacząco zmienić trajektorię polityki handlowej USA i egzekwowania ceł, przede wszystkim poprzez zmianę nadzoru Kongresu i nałożenie ograniczeń ustawowych na uprawnienia handlowe władzy wykonawczej. Zgodnie z konstytucją USA Kongres posiada główną władzę nakładania i pobierania ceł; jednak dotychczasowe przepisy przekazały szerokie uprawnienia nadzwyczajne Prezydentowi w celu nakładania jednostronnych ceł ze względów bezpieczeństwa narodowego lub ekonomicznych.
Jeśli wybory uzupełniające doprowadzą do podzielonego rządu – w którym partia opozycyjna zdobędzie kontrolę nad którąkolwiek z izb – Kongres może wpłynąć na politykę handlową za pomocą kilku kluczowych mechanizmów, takich jak ukierunkowane uchylenie decyzji wykonawczych, agresywny nadzór komisji oraz informacje zwrotne z wyborów wynikające z ceł odwetowych uderzających w kluczowe gałęzie eksportowe.
Z kolei jednolity rząd powiązany z Białym Domem pozwala na to, by istniejące cła pozostały nienaruszone, rozszerzyły swój zakres lub były agresywnie wdrażane w bieżących sporach przy minimalnym oporze legislacyjnym.
Mimo to możliwa jest również ciągłość polityki celnej między kolejnymi administracjami. Po transformacji w 2020 roku prezydent Biden w dużej mierze utrzymał cła z sekcji 301 na chiński import, pierwotnie ustanowione przez administrację Trumpa, co odzwierciedla szeroki dwupartyjny konsensus mający na celu ochronę krytycznych amerykańskich przemysłów. Zamiast wycofywać te ograniczenia, administracja utrzymała cła na towary z Chin o wartości około 300 miliardów dolarów.
Jeśli wyniki wyborów uzupełniających zmienią politykę handlową, Chiny, Meksyk, Kanada i Unia Europejska będą narażone na największe ryzyko ze względu na wysoki wolumen handlu z USA i bezpośrednią wrażliwość na ustawowe działania handlowe. Zwraca to ponownie uwagę na pary walutowe, takie jak EUR/USD, USD/CAD i USD/MXN.
Wpływ na geopolitykę i rynki energii
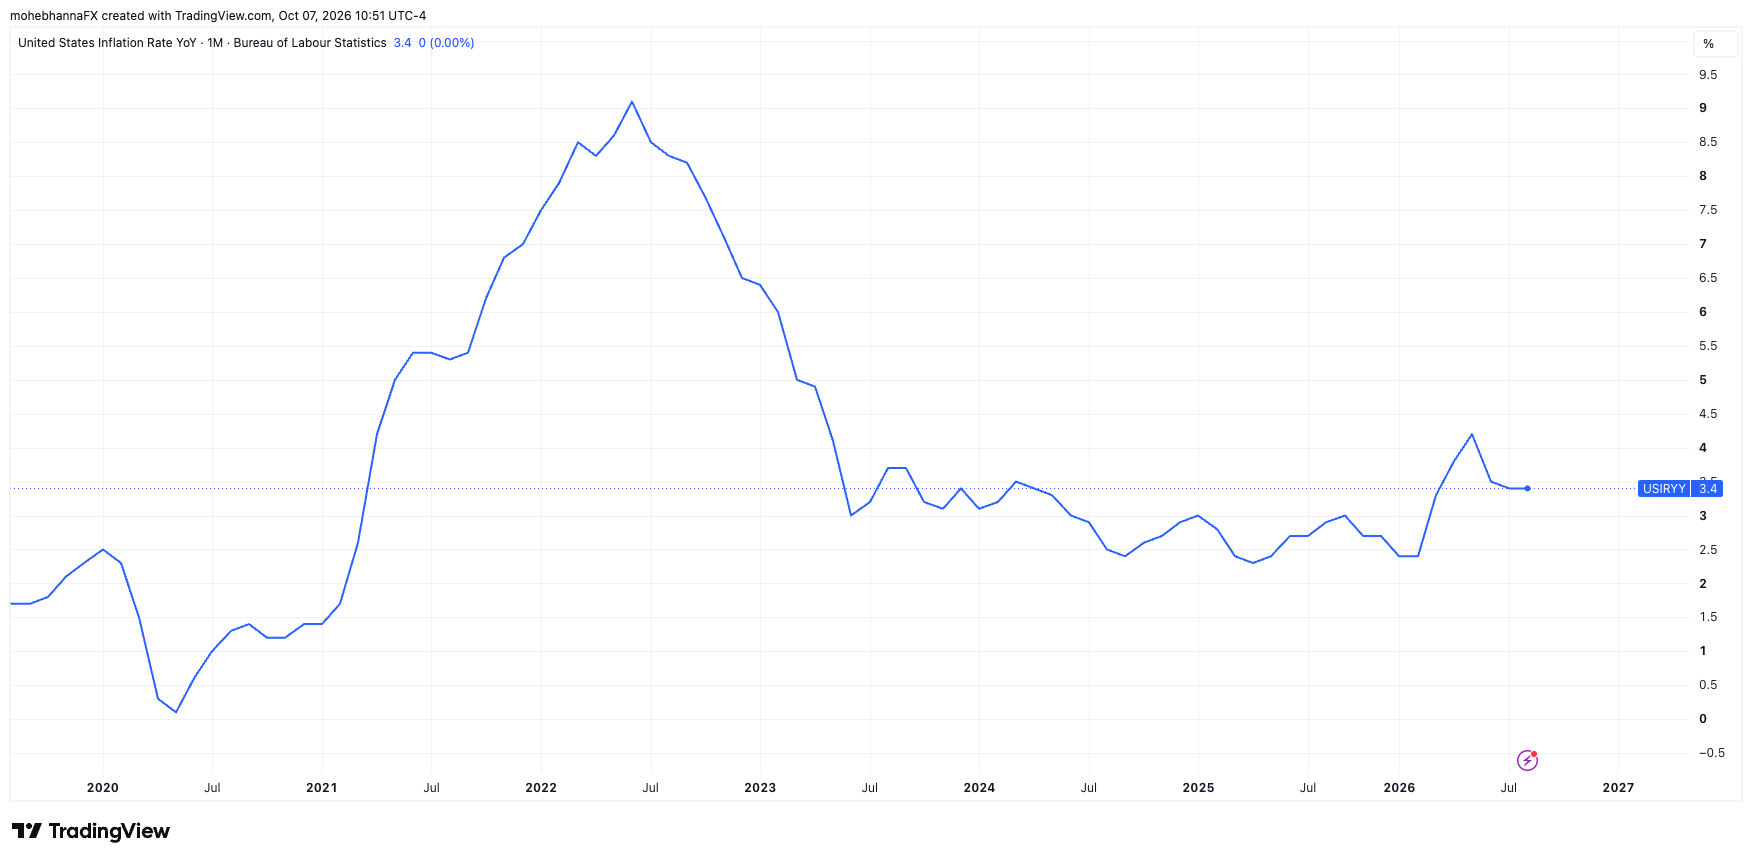
Chociaż Prezydent USA posiada główną władzę nad polityką zagraniczną i operacjami wojskowymi jako Naczelny Dowódca, wybory uzupełniające mogą znacząco wpłynąć na politykę zagraniczną USA i konflikty na Bliskim Wschodzie poprzez ograniczenia budżetowe Kongresu, nadzór nad uprawnieniami wojennymi i zachęty wyborcze. Wszelkie działania Kongresu będą prawdopodobnie zależały od tego, jak sytuacja w terenie będzie się rozwijać w miarę upływu czasu.
Od momentu wybuchu konfliktu na Bliskim Wschodzie wysokie światowe ceny ropy naftowej i gazu ziemnego wywierają stałą presję inflacyjną na całą gospodarkę. Ponieważ energia stanowi podstawowy czynnik produkcji w łańcuchach dostaw w sektorach transportu, przemysłu i rolnictwa, utrzymujące się wysokie koszty energii powodują, że wskaźniki inflacji ogółem pozostają na wysokim poziomie, a także podnoszą podstawowe koszty podstawowych towarów i usług.
Powoduje to powstanie uderzającego paradoksu gospodarczego w przededniu wyborów połówkowych: podczas gdy tradycyjne wskaźniki makroekonomiczne, takie jak dynamiczny wzrost PKB, niskie bezrobocie i stabilne zyski przedsiębiorstw, wskazują na dobrą kondycję gospodarki, zwykli wyborcy odczuwają na własnej skórze skutki wyższych kosztów życia przy dystrybutorze paliwa i przy kasie w sklepie spożywczym. Historycznie rzecz biorąc, gdy wysoka inflacja niweluje realny wzrost płac, nastroje wyborców zazwyczaj przywiązują znacznie większą wagę do siły nabywczej gospodarstw domowych niż do ogólnych danych dotyczących wzrostu gospodarczego, co sprawia, że presja związana z kosztami życia staje się kluczowym czynnikiem dla kandydatów do Kongresu startujących w wyborach.
Wnioski
Podsumowując, wybory uzupełniające w USA stanowią krytyczny moment dla rynków walutowych, wprowadzając krótkoterminową zmienność i modyfikując długoterminowy krajobraz fiskalny. Chociaż cykle wyborcze początkowo wywołują niepewność i podwyższone premie za ryzyko, typowe pojawienie się klinczu legislacyjnego często stabilizuje oczekiwania rynkowe poprzez ograniczenie poważnych reform politycznych i ekspansji fiskalnej. Ostatecznie traderzy walutowi powinni zrównoważyć sygnały polityczne płynące z wyborów uzupełniających z głównymi czynnikami makroekonomicznymi – przede wszystkim polityką pieniężną Rezerwy Federalnej, różnicami stóp procentowych i podstawowymi danymi ekonomicznymi – które pozostają dominującymi siłami kierującymi trajektorią dolara amerykańskiego.
Przypisy
1 https://www.brookings.edu/articles/how- can- we- take- partisanship- out- of- the- budget- process- the- lessons- from- this- independent- committee- can- help/ ↩
2 https://apnews.com/article/30769167ab7a4ef9adf880d020b775dd ↩
3 https://www.conference- board.org/publications/2023- US- debt- ceiling- crisis ↩
4 https://www.congress.gov/bill/118th- congress/house- bill/3746/summary/00 ↩
Prezentowane treści mają charakter wyłącznie edukacyjny i informacyjny. Materiał nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną, a także nie świadczy usługi doradztwa inwestycyjnego. OANDA TMS Brokers nie ponosi odpowiedzialności za decyzje inwestycyjne podjęte na podstawie niniejszych treści. Inwestowanie wiąże się z ryzykiem utraty kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów.
Być może zainteresuje Cię również:


Bądź krok przed innymi
Otwórz konto w 8 minut i rozpocznij handel!
Otwórz konto bezpłatnie

