


Zapowiedź wyników Meta za Q3 2026: Czy zyski z AI uzasadnią rosnące wydatki na infrastrukturę?

Wyniki Meta za III kwartał pokażą, czy szybkie inwestycje w infrastrukturę AI przekładają się na silniejszą monetyzację i wzrost zysków bez wywierania nadmiernej presji na marże oraz przepływy pieniężne.
Kluczowe wnioski
- Reklama pozostaje głównym silnikiem zysków Meta, jednak inwestorzy coraz bardziej oczekują dowodów, że narzędzia AI mogą zwiększyć monetyzację i uzasadnić szybko rosnące wydatki na infrastrukturę.
- Capex, marże oraz wolne przepływy pieniężne są głównymi obszarami ryzyka, szczególnie jeśli zarząd zasugeruje kolejny znaczny wzrost wydatków związanych z AI w kierunku 2027 roku.
- Od strony technicznej kluczowym wsparciem jest poziom 653,17, podczas gdy wybicie powyżej 734,84 może otworzyć drogę w kierunku 777,60/793,70.
Przed środową publikacją wyników za III kwartał 2026 r., Meta Platforms (META) stoi przed kluczowym sprawdzianem, czy jej inwestycje w sztuczną inteligencję (AI) generują wystarczające zwroty, aby uzasadnić rosnące wydatki na infrastrukturę i utrzymać premię w wycenie.
Meta ma opublikować swoje wyniki po zamknięciu rynku w USA w środę, 21 października 2026 r., a następnie przeprowadzić konferencję dla inwestorów o godzinie 22:30 czasu polskiego (4:30 pm ET).1
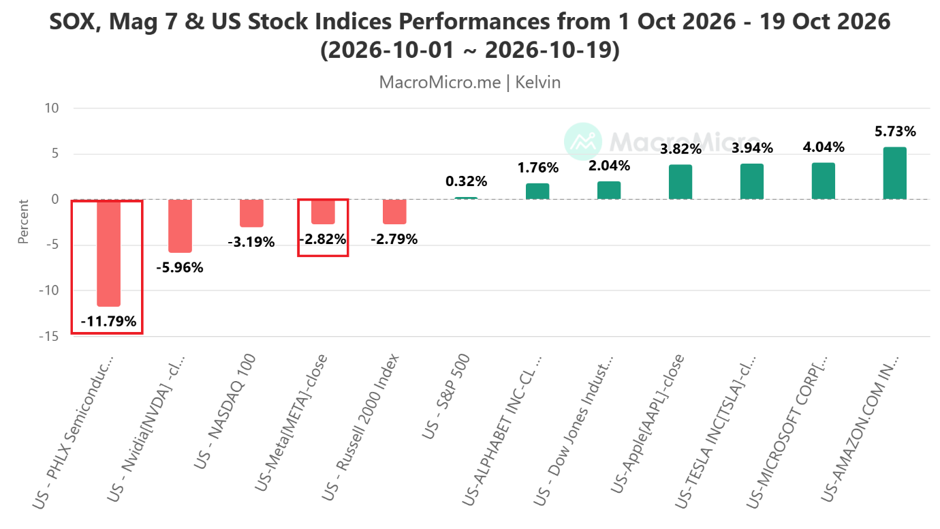
Akcje Meta spadły o 2,82% od początku października do 19 października 2026 r., odzwierciedlając szerszą słabość spółek technologicznych związanych z AI. Meta wypadła również gorzej od kilku innych spółek z grupy „Siedmiu Wspaniałych” (Magnificent Seven), takich jak Alphabet (+1,76%), Apple (+3,82%), Tesla (+3,94%), Microsoft (+4,04%) i Amazon (+5,73%) (patrz Rys. 1).
Inwestorzy coraz częściej zastanawiają się, czy rosnące wydatki inwestycyjne przełożą się na trwały wzrost zysków. Spadek następuje po rosnących obawach dotyczących finansowania infrastruktury AI, przy czym spółki półprzewodnikowe również znalazły się pod presją podaży.
Rynkowy konsensus oczekuje wzrostu przychodów Meta w III kwartale o 23,6% rok do roku, do poziomu 63,34 mld USD, oraz zysku na akcję (EPS) na poziomie 6,53 USD.2
Ponadto rynki opcji wyceniają zmienność kursu po wynikach na poziomie około ±7,1%, czyli poniżej 10-letniej średniej maksymalnej reakcji w dniu wyników wynoszącej ±10,4%, co sugeruje mniejszą niż zazwyczaj reakcję cenową.3
W tym kontekście reakcja inwestorów na wyniki Meta prawdopodobnie będzie zależeć od wzrostu przychodów z reklamy, monetyzacji AI, marż operacyjnych, prognoz capex na 2027 rok oraz wolnych przepływów pieniężnych.
Omówmy teraz siedem kluczowych czynników fundamentalnych, na które inwestorzy i inwestorki powinni zwrócić uwagę.
1. Wzrost przychodów z reklamy: główny motor zysków
Biznes reklamowy Meta, obejmujący Facebooka, Instagrama, Reels i inne platformy, pozostaje głównym źródłem przychodów i generowania gotówki.
Konsensus przychodów na III kwartał na poziomie 63,34 mld USD oznacza około 23,6% wzrostu rok do roku, co plasuje się blisko górnej granicy przedziału prognoz zarządu (61–64 mld USD).4
Inwestorzy skupią się na tym, czy narzędzia reklamowe oparte na AI poprawiają jakość rekomendacji, targetowanie reklam i wskaźniki konwersji w stopniu wystarczającym do podtrzymania wyższych cen reklam oraz liczby wyświetleń.
2. Monetyzacja AI: czy Meta przekuje inwestycje w przychody?
Strategia monetyzacji AI w spółce Meta ma coraz większe znaczenie dla jej wyceny, szczególnie po wprowadzeniu asystenta Muse AI oraz dalszych inwestycjach w automatyzację reklam.
Doniesienia wskazują, że Muse przyciągnął ponad dwa miliony aktywnych użytkowników dziennie, choć wykazanie realnej konwersji na przychody pozostaje kluczowym wyzwaniem.5
Rynek będzie obserwować wskaźniki adopcji, potencjalne modele subskrypcyjne lub komercyjne, popyt ze strony przedsiębiorstw oraz stopień, w jakim udoskonalenia AI przyczyniają się do rozwoju obecnego biznesu reklamowego.
3. Wydatki inwestycyjne (capex): największe ryzyko dla wyceny
Na podstawie aktualnych wytycznych z lipcowego raportu finansowego za II kwartał 2026 r., prognoza całorocznych wydatków kapitałowych Meta na 2026 rok wynosi 130–145 mld USD (włączając spłaty kapitału z tytułu leasingu finansowego), co oznacza podniesienie dolnej granicy wcześniejszego przedziału 125–145 mld USD ze względu na rozbudowę infrastruktury obliczeniowej AI i centrów danych.4
Co istotne, rynek nie skupia się już wyłącznie na tym, czy popyt na infrastrukturę AI pozostaje silny. Inwestorzy coraz bardziej domagają się dowodów, że zwrot z tych inwestycji uzasadni koszty ich finansowania i obsługi.
S&P Global zwrócił niedawno uwagę na rosnące obawy dotyczące zobowiązań finansowych hiperskalorów związanych z AI oraz trwałości inwestycji w infrastrukturę.6
4. Marże operacyjne i wzrost kosztów: rentowność pod presją
Meta przewiduje całoroczne koszty operacyjne w 2026 r. na poziomie 165–169 mld USD, odzwierciedlając wyższe koszty infrastruktury, badania i rozwój w obszarze AI oraz wydatki prawne.4
Kluczową kwestią jest to, czy silne przychody z reklamy będą w stanie nadal generować dźwignię operacyjną wystarczającą do zamortyzowania tych kosztów.
Zarząd sygnalizował wcześniej, że całoroczny zysk operacyjny w 2026 r. powinien przewyższyć poziomy z 2025 r. Inwestorzy będą oceniać, czy ta perspektywa pozostaje realna i – co ważniejsze – o ile jeszcze mogą wzrosnąć koszty operacyjne w 2027 r.
5. Wolne przepływy pieniężne (FCF): elastyczność w cyklu inwestycyjnym AI
Wolne przepływy pieniężne stają się jednym z najważniejszych wskaźników elastyczności finansowej Meta.
Mimo wysokiej rentowności biznesu reklamowego, znaczne zobowiązania kapitałowe Meta mogą nadal pochłaniać rosnącą część operacyjnych przepływów pieniężnych.
Inwestorzy będą szukać sygnałów, że wzrost operacyjnych przepływów pieniężnych zdoła wreszcie wyprzedzić inwestycje w infrastrukturę, co pozwoliłoby Meta utrzymać programy zwrotu dla akcjonariuszy bez szkody dla jej ambicji w dziedzinie AI.
6. Prognozy (guidance): kluczowy katalizator po wynikach
Prognoza przychodów zarządu na IV kwartał oraz wstępne oczekiwania dotyczące wydatków na 2027 rok mogą mieć większy wpływ na zachowanie kursu akcji niż same raportowane liczby za III kwartał.
Inwestorzy skupią się na tym, czy popyt na reklamę pozostaje odporny przed okresem świątecznym oraz czy Meta może utrzymać trajektorię wzrostu w warunkach wyższych kosztów infrastruktury.
7. Pozycjonowanie rynkowe i szersza wyprzedaż w sektorze AI
Wyniki Meta pojawiają się we wrażliwym momencie dla amerykańskich spółek technologicznych.
Nasdaq 100 oraz sektor półprzewodników odnotowały w ostatnim czasie zauważalną słabość w związku z obawami o wysokie wydatki na infrastrukturę AI i trwałość cyklu inwestycyjnego.7
Wpływ na kurs akcji: Lepszy od oczekiwań raport finansowy mógłby przyciągnąć ponowny popyt na akcje Meta oraz całego sektora technologicznego powiązanego z AI. Z kolei rozczarowujące prognozy mogłyby nasilić presję podażową, zwłaszcza jeśli inwestorzy uznają rosnące wydatki Meta za kolejny dowód na słabnące zwroty z inwestycji w AI.
Podsumowanie fundamentalne: co jest najważniejsze dla inwestorów
Rynek coraz wyraźniej odróżnia spółki czerpiące korzyści z inwestycji w AI od tych, które generują z nich mierzalne zyski finansowe.
W przypadku Meta reklama pozostaje silnikiem zysków, podczas gdy wydatki na infrastrukturę AI stanowią główne ryzyko wyceny.
Najbardziej optymistyczny scenariusz łączyłby wyższe przychody z reklamy, stabilne marże operacyjne oraz przekonujące dowody na to, że adopcja AI przekłada się na wyższą monetyzację – bez kolejnego znacznego wzrostu prognozowanych wydatków.
I odwrotnie: nawet lepsze od prognoz zyski mogą nie pomóc kursowi akcji, jeśli zarząd zasygnalizuje przyspieszenie kosztów AI, słabsze wolne przepływy pieniężne lub ograniczoną widoczność przychodów na 2027 rok.
Przejdźmy teraz do wielomiesięcznych perspektyw dla Meta i kluczowych poziomów technicznych.
Analiza techniczna: Pozytywna kontynuacja po wzrostowym wybiciu z 13-miesięcznej konsolidacji
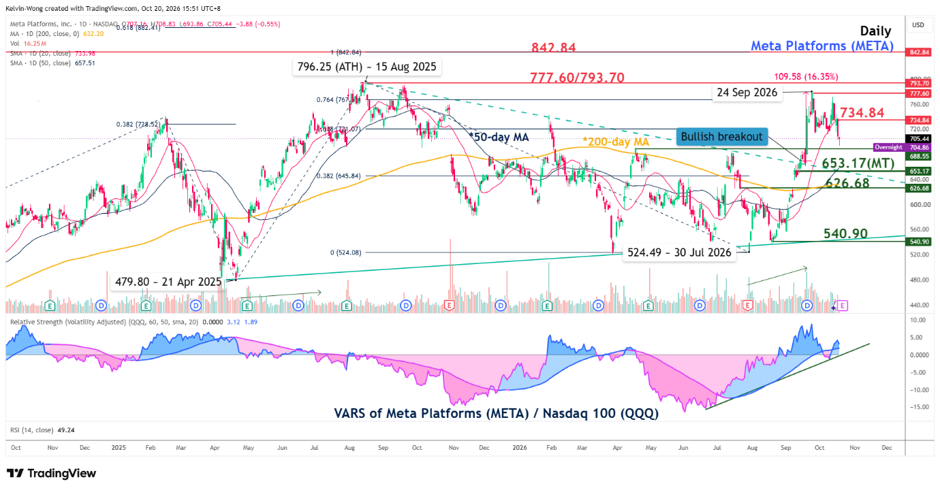
Notowania Meta dokonały wzrostowego wybicia w dniu 15 września 2026 r. z czterotygodniowej konsolidacji spadkowej, rozpoczynającej się od dotychczasowego szczytu wszech czasów na poziomie 796,25 z 15 sierpnia 2025 r.
Następnie kurs wzrósł o 16,3% do 12-miesięcznego maksimum na poziomie 777,60 w dniu 24 września 2026 r., po czym nastąpiła 11-procentowa korekta, która utrzymała się powyżej 50-dniowej średniej kroczącej w październiku.
Niedawny wielomiesięczny ruch w górę od dołka z 30 lipca 2026 r. do szczytu z 24 września 2026 r. odbywał się przy wyższym niż przeciętny wolumenie w porównaniu z wcześniejszą falą wzrostową od 21 kwietnia 2025 r. do 15 sierpnia 2025 r., co sugeruje, że strona popytowa zachowuje kontrolę (patrz Rys. 2).
Wskaźnik skorygowanej o zmienność siły względnej (VARS) Meta w stosunku do funduszu Nasdaq 100 ETF (QQQ) wykazuje tendencję wzrostową od 23 czerwca 2026 r. i pozostaje powyżej linii centralnej od 12 października 2026 r., co sprzyja potencjalnemu dalszemu zachowaniu lepszemu od indeksu Nasdaq 100.
Należy obserwować kluczowe średnioterminowe wsparcie na poziomie 653,17 (będące również 50-dniową średnią kroczącą), aby utrzymać wielomiesięczny trend wzrostowy. Wybicie powyżej oporu 734,84 (20-dniowa średnia krocząca) otwiera drogę do strefy oporu 777,60/793,70 w pierwszym kroku.
Z kolei brak utrzymania i dzienne zamknięcie poniżej 653,17 zaneguje scenariusz wzrostowy, sugerując spadek w kierunku 200-dniowej średniej kroczącej (kolejne wsparcie na poziomie 626,68); jej przełamanie odsłoni kluczowy poziom wsparcia przy 540,90.
Przypisy
2. https://www.marketbeat.com/earnings/reports/2026-10-21-facebook-inc-stock
3. https://earnings-watcher.com/wiki/meta-earnings-october-2026
5. https://www.businessinsider.com/meta-muse-agentic-ai-capex-q3-earnings-2026-10
7. https://www.ft.com/content/7c2e889e-2eb5-4c62-821b-1a7f88c13d05
Prezentowane treści mają charakter wyłącznie edukacyjny i informacyjny. Materiał nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną, a także nie świadczy usługi doradztwa inwestycyjnego. OANDA TMS Brokers nie ponosi odpowiedzialności za decyzje inwestycyjne podjęte na podstawie niniejszych treści. Inwestowanie wiąże się z ryzykiem utraty kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów.
Być może zainteresuje Cię również:


Bądź krok przed innymi
Otwórz konto w 8 minut i rozpocznij handel!
Otwórz konto bezpłatnie

