


Zapowiedź wyników Alphabet za Q3 2026: Czy wzrost AI wyprzedzi rosnące nakłady inwestycyjne?

Bądź o krok przed rynkiem dzięki analizom Kelvina Wonga, Starszego Analityka Rynku w OANDA. Najnowsza analiza techniczna i spostrzeżenia rynkowe sprawiają, że podejmowanie świadomych decyzji handlowych staje się prostsze niż kiedykolwiek.
Kluczowe wnioski:
- Google Cloud pozostaje głównym motorem wzrostu, jednak inwestorzy będą zwracać uwagę na to, czy dynamiczny rozwój przychodów napędzany sztuczną inteligencją idzie w parze ze zdrowymi marżami i generowaniem gotówki.
- Nakłady inwestycyjne (capex) oraz wolne przepływy pieniężne stanowią największe ryzyko dla wyceny, zwłaszcza jeśli Alphabet po raz kolejny zwiększy wydatki bez wyraźnych dowodów na poprawę zwrotu z inwestycji w AI.
- Z punktu widzenia analizy technicznej kluczowym oporem jest poziom 359,44, natomiast przełamanie poniżej 300,44 może otworzyć drogę do 270,70 i sygnalizować głębsze pogorszenie głównego trendu wzrostowego.
Przeczytaj wcześniejsze analizy dotyczące sezonu wyników: Zapowiedź wyników Meta za Q3 2026: Czy zyski z AI uzasadniają rosnące wydatki na infrastrukturę?
Zapowiedź wyników Alphabet za Q3
Przed publikacją wyników finansowych za Q3 2026 w najbliższą środę, spółka Alphabet (GOOGL) stoi przed kluczowym sprawdzianem. Przełoży się on na odpowiedź, czy gwałtownie rosnący popyt na moc obliczeniową sztucznej inteligencji (AI) pozwoli utrzymać dynamiczny rozwój Google Cloud, równoważąc rosnące obawy inwestorów dotyczące wydatków na infrastrukturę, wolnych przepływów pieniężnych oraz rentowności.
Oczekuje się, że Alphabet opublikuje wyniki za Q3 po zamknięciu sesji na rynku amerykańskim w środę, 28 października 2026 r., a konferencja prasowa poświęcona wynikom zaplanowana jest na godzinę 22:30 czasu polskiego (16:30 ET).1
Biorąc pod uwagę oczekiwania rynkowe, widoczna jest istotna rozbieżność: prognozuje się wzrost przychodów o blisko 25% r/r do poziomu 127,92 mld USD, podczas gdy wzrost zysku na akcję (EPS) ma wynieść zaledwie 5,6% r/r, osiągając 3,02 USD.2
Podkreśla to koncentrację rynku na kwestii, czy koszty infrastruktury AI nie zaczynają rozwadniać dynamiki wzrostu zysków bazowych. Porównania wskaźnika EPS wymagają również ostrożności, ponieważ wyniki Alphabet za Q2 obejmowały wyjątkowo wysokie zyski z portfela inwestycyjnego.
W następstwie słabości spółek technologicznych powiązanych z sektorem AI od początku października, inwestorzy coraz częściej poddają w wątpliwość, czy agresywne zobowiązania dotyczące nakładów kapitałowych przyniosą stopy zwrotu uzasadniające wysokie wyceny.
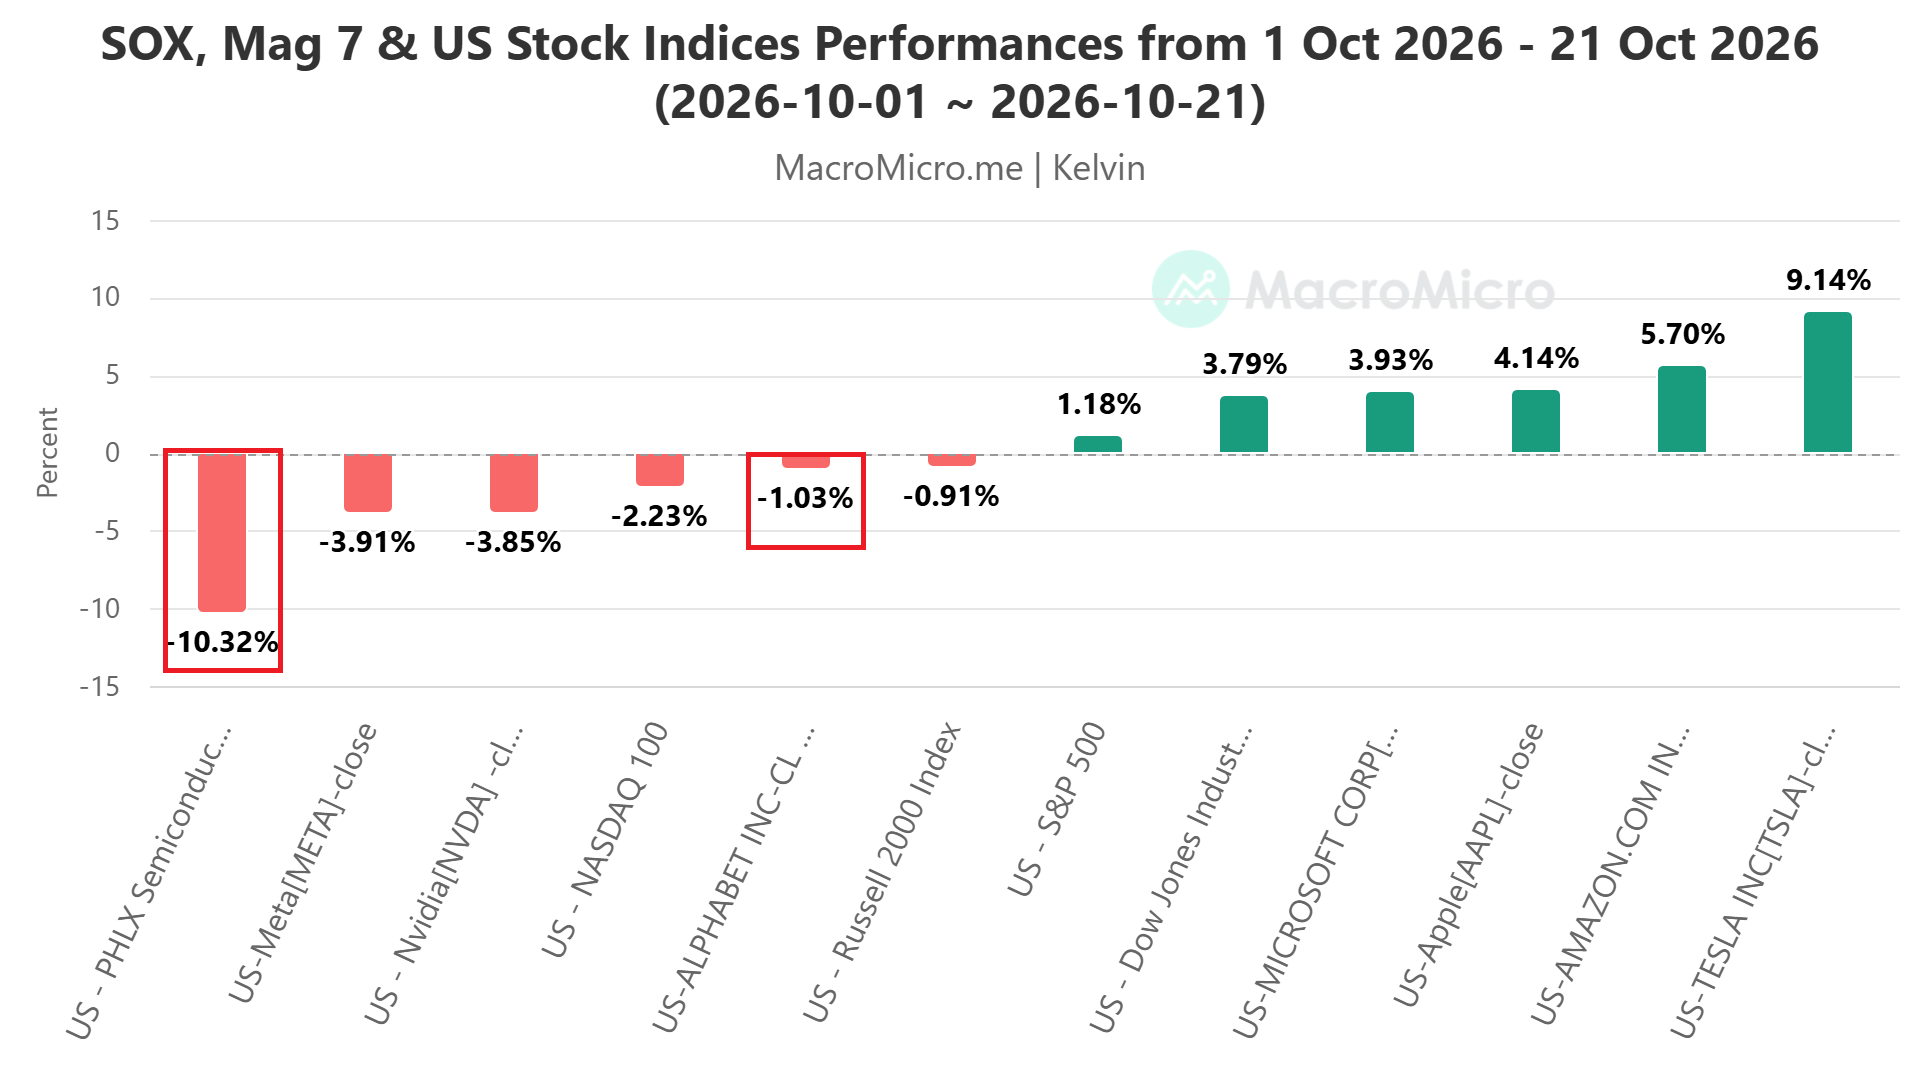
Akcje Alphabet odnotowały spadek o 1,03% od początku października do 21 października 2026 r., co odzwierciedla szersze pogorszenie sentymentu wokół spółek z sektora AI. W tym samym okresie rynkowi giganci, tacy jak Nvidia, oraz indeks sektorowy US PHLX Semiconductor zniżkowały odpowiednio o 3,85% i 10,32% (patrz Rys. 1).
Przed publikacją raportu finansowego za Q3 rynek opcji wycenia zmienność akcji Alphabet (GOOGL) w dniu publikacji wyników na około ±6,4% (stan na 21 października 2026 r.). Jest to poziom zbliżony do średniego 10-letniego odchylenia kursu w dniu publikacji wyników, wynoszącego 6,6% według danych EarningsWatcher.3
Kluczowe czynniki fundamentalne
W tym kontekście reakcja inwestorów na wyniki Alphabet będzie prawdopodobnie zależeć od sześciu kluczowych czynników fundamentalnych.
1. Google Cloud
Przychody Google Cloud wzrosły w Q2 2026 r. o 82% rok do roku, osiągając poziom 24,8 mld USD. Wzrost ten był napędzany przez rozwój korporacyjnej infrastruktury AI, dedykowanych rozwiązań AI oraz kluczowych usług chmurowych. Tempo wzrostu segmentu chmurowego znacząco przewyższyło dynamiczny, 24-procentowy wzrost przychodów całej grupy.4
Co istotne, segment Cloud stał się dla Alphabet najbardziej jednoznaczną ścieżką komercjalizacji boomu na infrastrukturę AI, czerpiąc korzyści z rosnącego popytu na platformę Google Cloud, obciążenia obliczeniowe związane z modelem Gemini oraz autorskie jednostki przetwarzania tensorowego (TPU).
Analitycy J.P. Morgan podnieśli niedawno cenę docelową dla akcji Alphabet z 420 do 425 USD, oczekując, że przychody Google Cloud w Q3 ulegną w przybliżeniu podwojeniu w porównaniu z analogicznym okresem ubiegłego roku.5
2. Reklamy w wyszukiwarce Google
Wyszukiwarka Google pozostaje największym źródłem zysków spółki Alphabet oraz kluczowym źródłem finansowania dla kapitałochłonnej ekspansji w obszarze sztucznej inteligencji.
W Q2 przychody z segmentu Google Services wzrosły o 15% rok do roku do 94,5 mld USD, co było zasługą 17-procentowego wzrostu przychodów z Wyszukiwarki Google i pozostałych reklam, podczas gdy przychody z reklam na platformie YouTube wzrosły o 13%.4
Inwestorzy i inwestorzy indywidualni skupią uwagę na tym, czy funkcje oparte na AI w wyszukiwarce — w tym przeglądy AI Overviews oraz integracja z modelem Gemini — przekładają się na wyższe zaangażowanie użytkowników i rosnącą aktywność w komercyjnych zapytaniach, nie osłabiając przy tym monetyzacji tradycyjnych formatów reklamowych.
Rynek pozostaje szczególnie wrażliwy na ryzyko, że konwersacyjne usługi AI mogą odciągać użytkowników od standardowych zapytań w wyszukiwarce, ograniczając tym samym liczbę najbardziej dochodowych ekspozycji reklamowych.
3. Nakłady kapitałowe i wolne przepływy pieniężne
Alphabet podniósł prognozę całorocznych nakładów kapitałowych (capex) na 2026 r. o 15 mld USD, do przedziału 195–205 mld USD po wynikach za Q2, co odzwierciedla przyspieszenie inwestycji w moc obliczeniową dla AI, centra danych oraz infrastrukturę sieciową.6
Wzrost wydatków następuje w atmosferze narastających obaw dotyczących trwałości obecnego cyklu inwestycyjnego w AI. Tylko w pierwszych sześciu miesiącach 2026 r. Alphabet przeznaczył na nakłady kapitałowe 80,6 mld USD w porównaniu z 39,6 mld USD w analogicznym okresie 2025 r.7
Szczególny niepokój budzi fakt, że w Q2 Alphabet wykazał ujemne wolne przepływy pieniężne (FCF) w wysokości około 5,9 mld USD, mimo silnego wzrostu przychodów.
Rynek poszukuje odpowiedzi na trzy kluczowe pytania:
- Czy prognoza wydatków na 2026 r. zostanie po raz kolejny podniesiona?
- Czy zarząd przewiduje dalszy znaczący wzrost nakładów w 2027 roku?
- Czy przychody generowane przez AI zdołają ostatecznie przewyższyć tempo wzrostu kosztów infrastruktury?
4. Marża operacyjna
Zysk operacyjny Alphabet w Q2 wzrósł o 30% rok do roku, a marża operacyjna uległa rozszerzeniu o dwa punkty procentowe do poziomu 34%.4
Jednak rosnąca amortyzacja, zapotrzebowanie na energię, koszty pracownicze oraz wydatki na infrastrukturę mogą stopniowo osłabiać dźwignię operacyjną wraz z uruchamianiem kolejnych mocy w centrach danych.
Inwestorzy będą uważnie śledzić rentowność operacyjną Google Cloud w zestawieniu ze skonsolidowaną marżą operacyjną Alphabet, aby ocenić, czy gwałtowny wzrost przychodów powiązanych z AI przekłada się na trwały wzrost zysków.
Dodatkowym czynnikiem komplikującym obraz są zyski z portfela inwestycyjnego. Raportowany w Q2 wskaźnik EPS na poziomie 9,11 USD został istotnie podniesiony przez pozaoperacyjne zyski inwestycyjne, podczas gdy bazowy EPS (wyłączając te zyski) wyniósł około 2,85 USD.8
5. Gemini, jednostki TPU i komercjalizacja AI w segmencie przedsiębiorstw
Poza nagłówkowymi dynamikami przychodów w segmencie Cloud, inwestorzy przeanalizują, czy pionowo zintegrowana strategia AI przynosi spółce trwałą przewagę konkurencyjną.
Autorska infrastruktura TPU stanowi alternatywę dla procesorów graficznych (GPU) od Nvidii, podczas gdy modele Gemini i usługi korporacyjne stworzone na bazie AI otwierają dodatkowe możliwości monetyzacji w ramach Google Cloud, Workspace oraz produktów konsumenckich.
W Q2 Alphabet zaczął wykazywać przychody z bezpośredniej sprzedaży jednostek TPU, a portfel zamówień w segmencie Cloud sięgnął według doniesień poziomu 514 mld USD.8
Tworzy to istotny, potencjalny motor wzrostu — Alphabet może czerpać korzyści nie tylko z eksploatacji własnej infrastruktury AI, ale również z dostarczania mocy obliczeniowej i specjalistycznego sprzętu klientom zewnętrznym.
6. Prognozy zarządu oraz otoczenie makroekonomiczne
Alphabet publikuje raport w okresie podwyższonej niepewności wokół stóp procentowych w USA, inflacji oraz trwałości wydatków inwestycyjnych na infrastrukturę AI.
Niedawna słabość spółek z sektora technologicznego i półprzewodników została pogłębiona obawami o wyższe rentowności amerykańskich obligacji skarbowych oraz potencjał dalszego zacieśniania polityki pieniężnej przez Rezerwę Federalną.9
Otoczenie to stwarza dla Alphabet dwa odrębne obszary ryzyka:
- wyższe stopy procentowe podnoszą stopę dyskontową stosowaną do przyszłych zysków, co może ciążyć na wskaźnikach wyceny nawet przy dobrych wynikach operacyjnych;
- uporczywa inflacja i wyższe ceny energii mogą podnieść koszty operacyjne centrów danych, jednocześnie ograniczając korporacyjne budżety reklamowe i wydatki na technologie w biznesie.
Jednocześnie odporność gospodarki USA i utrzymujące się inwestycje przedsiębiorstw w AI mogą stanowić pozytywny impuls zarówno dla reklamy w Wyszukiwarce Google, jak i dla Google Cloud.
Wpływ na kurs akcji: Mocne prognozy na czwarty kwartał, utrzymująca się odporność segmentu reklamowego oraz pewne siebie komentarze dotyczące wydatków na AI mogłyby wesprzeć odbicie notowań Alphabet. I odwrotnie — słabszy popyt na reklamę, przyspieszające koszty infrastrukturalne lub bardziej ostrożne wypowiedzi zarządu mogą wzmocnić niedawną presję podażową w całym sektorze technologicznym.
Podsumowanie fundamentalne: co jest najważniejsze dla inwestorów
Reakcja rynku na wyniki Alphabet za Q3 będzie zapewne zależeć od czterech głównych czynników: tempa wzrostu Google Cloud, odporności przychodów z reklamy w wyszukiwarce, nakładów kapitałowych na AI oraz kształtowania się marży operacyjnej, przy czym kluczową rolę w wyznaczeniu po-wynikowego kierunku notowań odegrają prognozy zarządu.
Scenariusz optymistyczny (byczy) zakłada przebicie prognoz zysków, przyspieszenie dynamiki przychodów Google Cloud, stabilny popyt na reklamę w wyszukiwarce i poprawę monetyzacji rozwiązań AI, poparte stabilną prognozą capexu i zdrowymi marżami operacyjnymi.
Wzmacniałoby to przewagę konkurencyjną Alphabet w obszarze infrastruktury AI i mogło dać impuls do dalszego wzrostu wskaźników wyceny.
Scenariusz pesymistyczny (niedźwiedzi) nie musi wynikać ze słabszych nagłówkowych wyników zysku, ale z sygnałów, że wydatki na infrastrukturę AI rosną szybciej niż przychody i rentowność.
Spowolnienie wzrostu w chmurze, słabsza monetyzacja wyszukiwarki, spadek marż lub kolejna znaczna podwyżka oczekiwanych nakładów kapitałowych na 2027 r. mogą wywołać falę wyprzedaży, szczególnie w warunkach wzmożonej kontroli stóp zwrotu z inwestycji w AI.
Przyjrzyjmy się teraz średnioterminowym perspektywom kursu akcji Alphabet z perspektywy analizy technicznej.
Analiza techniczna: główny trend wzrostowy GOOGL zagrożony
Od momentu wyznaczenia historycznego szczytu wszech czasów (ATH) na poziomie 408,61 w dniu 18 maja 2026 r., akcje Alphabet (GOOGL) odnotowały spadkową korektę o 22,9%, osiągając lokalne minimum na poziomie 314,90 w dniu 23 lipca 2026 r.
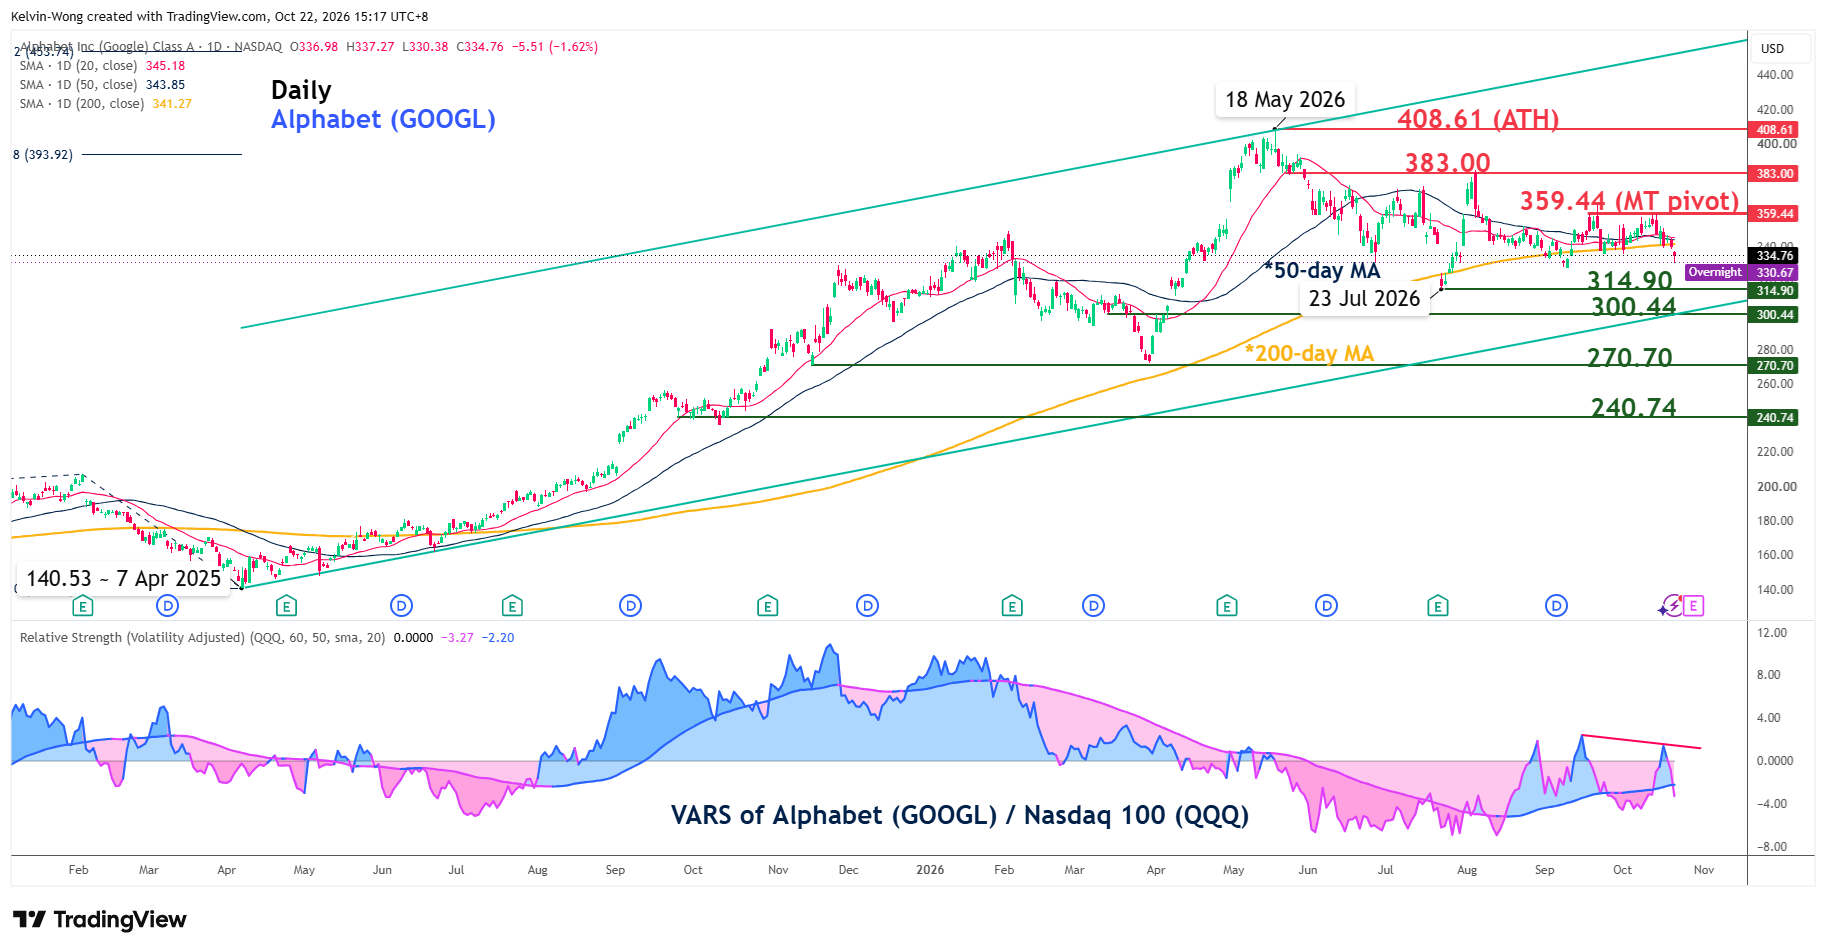
Ostatnia akcja cenowa na GOOGL wskazuje na przewagę rynkową niedźwiedzi, a kursowi grozi rosnące ryzyko wybicia dołem z głównej fali wzrostowej, trwającej od dołka z 7 kwietnia 2025 r. na poziomie 140,53.
Notowania GOOGL dokonały spadkowego przełamania poniżej 50- i 200-dniowej średniej kroczącej.
Ponadto wskaźnik względnej siły skorygowanej o zmienność (VARS) dla GOOGL w relacji do funduszu ETF na Nasdaq 100 (QQQ) wykazuje trend spadkowy od 16 października 2026 r., co sygnalizuje ryzyko dalszej relatywnej słabości waloru względem indeksu Nasdaq 100.
Należy obserwować kluczowy, średnioterminowy opór na poziomie 359,44, który wyznacza granicę dla scenariusza spadkowego; przełamanie wsparcia na 300,44 (będącego również dolnym ograniczeniem wyższego kanału wzrostowego) może wywołać wielotygodniowy ruch korekcyjny z pierwszym celem w rejonie 270,70.
Z drugiej strony, trwałe wybicie i zamknięcie dziennej świecy powyżej 359,44 zanegowałoby układ spadkowy, otwierając drogę do kolejnego średnioterminowego oporu przy 383,00, a w dalszej perspektywie umożliwiając ponowny test historycznego szczytu na 408,61.
Prezentowane treści mają charakter wyłącznie edukacyjny i informacyjny. Materiał nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną, a także nie świadczy usługi doradztwa inwestycyjnego. OANDA TMS Brokers nie ponosi odpowiedzialności za decyzje inwestycyjne podjęte na podstawie niniejszych treści. Inwestowanie wiąże się z ryzykiem utraty kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów.
Przypisy:
2. https://www.marketbeat.com/earnings/reports/2026-10-28-alphabet-inc-stock/?utm_source=chatgpt.com
3. https://earnings-watcher.com/wiki/googl-earnings-october-2026
4. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000066/googexhibit991q22026.htm
5. https://www.barrons.com/articles/google-alphabet-stock-ai-slump-1aa9c42e
7. https://www.sec.gov/Archives/edgar/data/1652044/000165204426000071/goog-20260630.htm
8. https://www.investors.com/news/technology/google-stock-google-earnings-cloud-growth-q22026
Być może zainteresuje Cię również:


Bądź krok przed innymi
Otwórz konto w 8 minut i rozpocznij handel!
Otwórz konto bezpłatnie

