

Sytuacja na rynku oleju napędowego staje się coraz mniej korzystna
Rynek diesla coraz bardziej napięty
Europejski rynek oleju napędowego mierzy się z poważnym ograniczeniem podaży. W połowie września cena diesla osiągneła rekordowe 1600 USD - 1615 USD za tonę, czyli około 215 USD za baryłkę. W Stanach Zjednoczonych notowania dochodzą do ok 220 USD za baryłkę, również ustanawiając historyczne maksimum.
Wzrost częściowo wynika z drożejącej ropy po zatrzymaniu ważnego rurociągu w Arabii Saudyjskiej oraz przejęciu przez rebeliantów Huti kontroli nad cieśniną Bab al-Mandab. Znacznie większą rolę odgrywa jednak niedobór gotowego paliwa. Potwierdza go gwałtowny wzrost różnicy między cenami diesla i ropy.
Europejski crack spread dla oleju napędowego przekracza 90 USD za baryłkę, natomiast w USA różnica między ceną diesla a WTI zbliża się do 120 USD. W obu przypadkach są to rekordowe poziomy. Na niewystarczającą podaż wskazuje również silna backwardation. Kontrakty z najbliższym terminem dostawy są znacznie droższe od późniejszych, a różnica względem kontraktu wygasającego za siedem miesięcy jest największa od kwietnia.
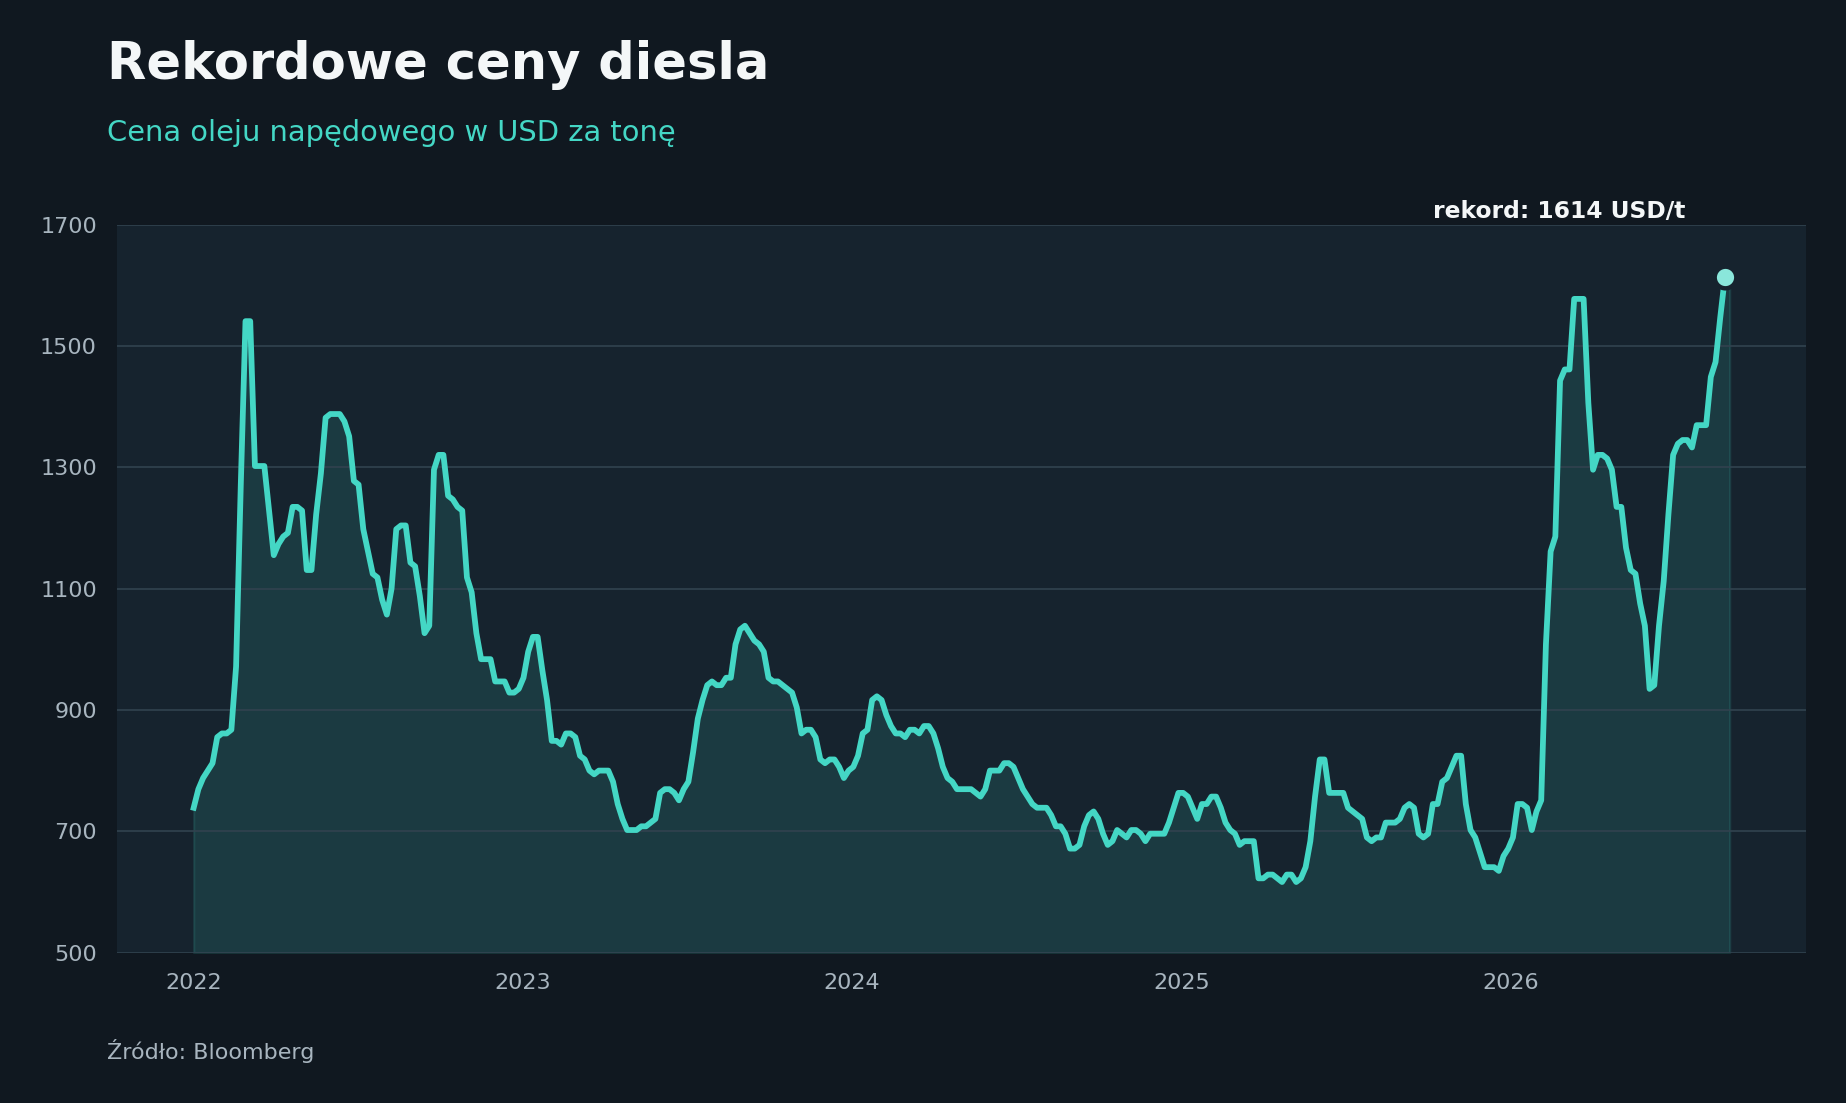
Rekordowe ceny diesla, źródło danych: Bloomberg, opracowanie własne
Dostawy z Bliskiego Wschodu załamują się
Według Międzynarodowej Agencji Energetycznej eksport średnich destylatów z regionu Zatoki Perskiej wynosi w sierpniu zaledwie 390 tys. baryłek dziennie. Jest to tylko jedna czwarta poziomu sprzed wojny.
Przez cieśninę Ormuz transportowanych jest około 240 tys. baryłek diesla dziennie. To nieco więcej niż wiosną, ale nadal o 550 tys. baryłek mniej niż w styczniu i lutym. Przyczyną są uszkodzenia rafinerii, ograniczone możliwości eksportowe oraz zablokowane szlaki transportowe.
W przypadku produktów naftowych znacznie trudniej niż na rynku ropy wykorzystać niejawne transporty oraz przeładunki między statkami. Ogranicza to możliwość omijania blokady cieśniny Ormuz.
Sytuacja ma szczególne znaczenie dla Europy. W ubiegłym roku europejskie państwa OECD sprowadzały z Bliskiego Wschodu około 330 tys. baryłek diesla dziennie. Dostawy te odpowiadały za jedną trzecią całego importu oleju napędowego tej grupy krajów.
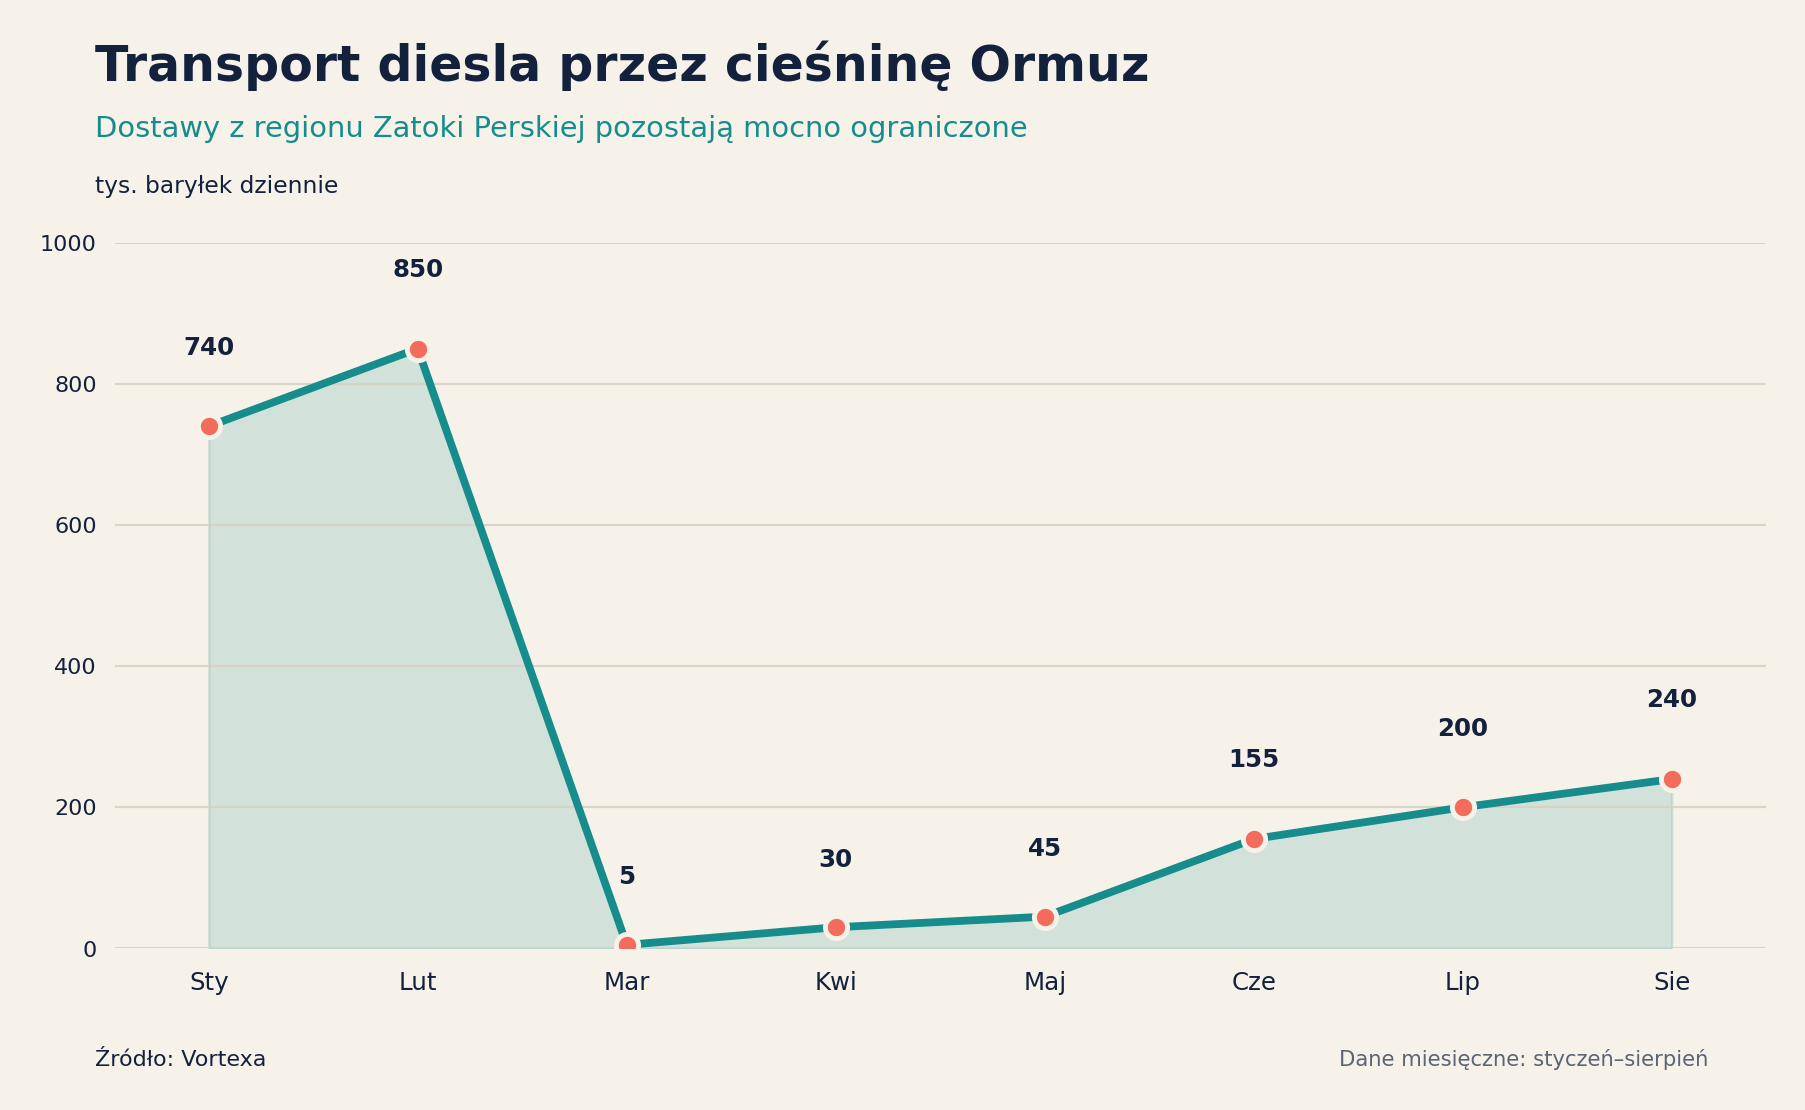
Transport diesla przez Cieśninę Ormuz, źródło danych: Vortexa, opracowanie własne
Rosyjski zakaz zwiększa konkurencję o paliwo
Drugim źródłem problemów jest Rosja, która na początku lipca wprowadziła zakaz eksportu diesla, który ma obowiązywać co najmniej do 1 października. Decyzja jest odpowiedzią na niedobory paliw wywołane nasileniem ukraińskich ataków dronowych na rosyjskie rafinerie.
Przed wprowadzeniem ograniczeń Rosja eksportowała około 800 tys. baryłek diesla dziennie i była jego drugim największym eksporterem na świecie po Stanach Zjednoczonych.
Europa od ponad trzech lat nie kupuje rosyjskiego diesla bezpośrednio, ale nadal odczuwa konsekwencje wstrzymania dostaw. Dotychczasowi odbiorcy rosyjskiego paliwa, między innymi Turcja, kraje Afryki Północnej i Ameryki Łacińskiej, muszą szukać dostaw na innych rynkach. Zaczynają więc konkurować z europejskimi importerami.
Łączny ubytek eksportu z Rosji i regionu Zatoki Perskiej sięga niemal 1,5 - 1,6 mln baryłek dziennie w porównaniu z lutym. W tamtym okresie oba regiony odpowiadały za około 40-45 proc. światowego eksportu diesla drogą morską.
Konsekwencją są szybko malejące zapasy. W regionie Amsterdam-Rotterdam-Antwerpia znajdują się one 20 proc. poniżej poziomu typowego dla tej pory roku i są najniższe od 4 lat.
USA ograniczają niedobór kosztem własnych zapasów
Globalny eksport diesla wynosił w sierpniu 4,6 mln baryłek dziennie i jest o 500 tys. baryłek niższy niż przed rokiem. Skala spadku byłaby większa, gdyby nie wzrost dostaw ze Stanów Zjednoczonych.
Amerykański eksport średnich destylatów osiągneła w sierpniu rekordowe 1,8 mln baryłek dziennie. Jest to około 550 tys. baryłek więcej niż średnio w pierwszym kwartale.
Tak wysokie tempo prawdopodobnie nie będzie jednak możliwe do utrzymania. Amerykańskie zapasy średnich destylatów spadły do najniższego poziomu dla tej pory roku od rozpoczęcia prowadzenia danych w 1982 roku. EIA prognozuje, że jeszcze w tym miesiącu obniżą się poniżej 100 mln baryłek i pozostaną poniżej minimów z lat 2021–2025 również przez znaczną część przyszłego roku.
Zbliża się ponadto sezon zimowy, który zwykle oznacza wzrost zapotrzebowania na destylaty. Amerykańskie rafinerie mają przy tym niewielkie możliwości dalszego zwiększania przerobu.
Chiny zwiększają sprzedaż zagraniczną
Część niedoboru uzupełniają Chiny. W sierpniu ich eksport diesla urósł do 1,30-1,33 mln ton, czyli około 300-320 tys. baryłek dziennie. Jest to najwyższy miesięczny wynik od niemal dwóch i pół roku oraz poziom o około 240 tys. baryłek dziennie wyższy od średniej z drugiego kwartału.
Europejscy odbiorcy muszą jednak zapłacić odpowiednio wysoką cenę, aby zrekompensować koszty transportu z Chin, które są większe niż w przypadku dostaw na pozostałe rynki azjatyckie.
Nie ma również pewności, czy Chiny utrzymają obecny eksport. Możliwości tamtejszych rafinerii mogą zostać ograniczone przez mniejszą dostępność ropy z Bliskiego Wschodu oraz trudniejszy dostęp do rosyjskiego surowca w przypadku zaostrzenia amerykańskich sankcji.
Rynek czeka trudna zima
Perspektywy rynku diesla pozostają niekorzystne. Jeżeli konflikt na Bliskim Wschodzie nie zostanie złagodzony, a Rosja przedłuży zakaz eksportu, niedobór może pogłębić się w okresie zimowym.
Moskwa nie ogłosiła jeszcze decyzji dotyczącej okresu po 1 października. Rynek spodziewa się jednak przedłużenia ograniczeń co najmniej o miesiąc, a być może jeszcze dłużej. Prawdopodobieństwo takiego scenariusza wzrośnie w przypadku kolejnych ukraińskich ataków na rosyjskie rafinerie.
Rekordowe ceny diesla nie wynikają więc wyłącznie z drogiej ropy. Główny problem stanowi niedostateczna podaż gotowego paliwa, niskie zapasy oraz ograniczona możliwość szybkiego zwiększenia produkcji. Dopóki dostawy z Rosji i Bliskiego Wschodu nie wrócą na rynek, ceny oleju napędowego mogą utrzymywać się na wyjątkowo wysokim poziomie.