








Start Wall Street: Drożejąca ropa znów ciąży akcjom, a rynek czeka na wyniki SpaceX
Start sesji w USA mimo spadku rentowności obligacji USA przynosi mieszany początek. Indeks SP500 startuje z wynikiem -0,2%, Dow Jones otwiera się płasko, a Nasdaq100 z przeceną ponad 0,5%. Ropa Brent rośnie ponad 110 USD za baryłkę i jest na najwyższym poziomie od 5 miesięcy. Doniesienia o kolejnych atakach Hutich na cele w Arabii Saudyjskiej oraz brak potwierdzonego przełomu w negocjacjach USA z Iranem utrzymują podwyższoną premię za ryzyko geopolityczne. Niedawna przecena wywołana informacją o złagodzeniu amerykańskich sankcji wobec Rosji okazała się krótkotrwała.
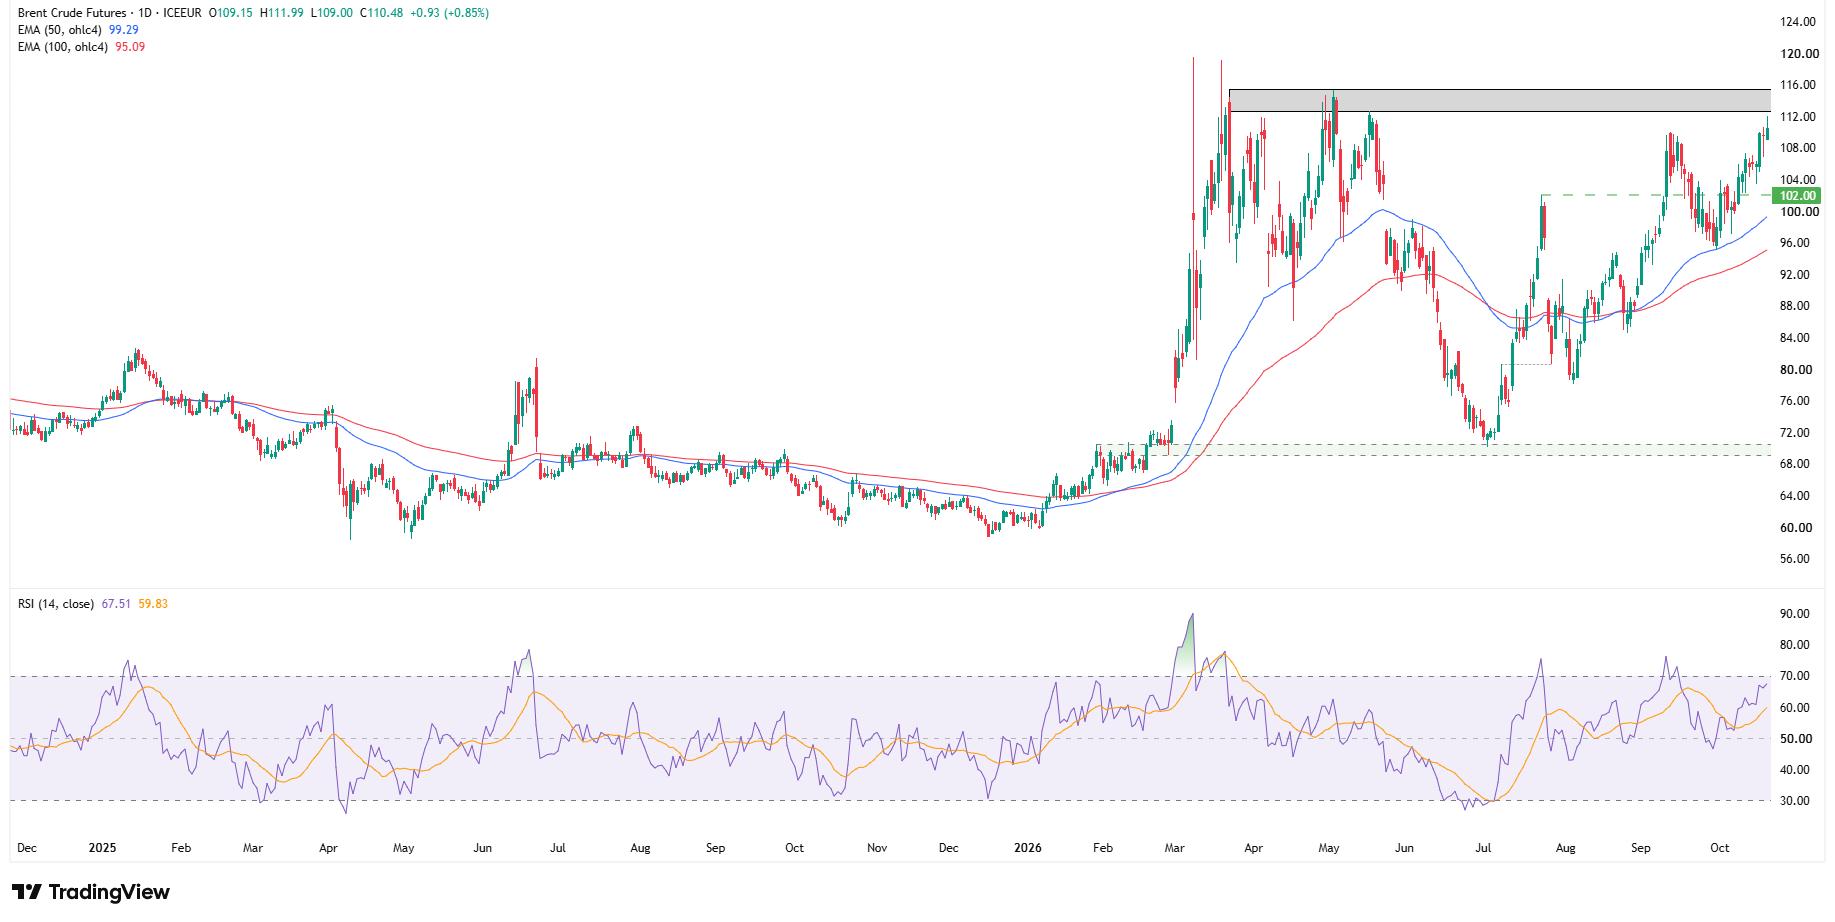
Wykres dzienny ropy Brent, źródło: TradingView
Liczba rozpoczętych budowli domów w Stanach Zjednoczonych spadła we wrześniu 2026 r. o 5,2% w ujęciu miesięcznym, do 1,221 mln w ujęciu rocznym po uwzględnieniu czynników sezonowych, wobec 1,288 mln w sierpniu. Odczyt okazał się wyraźnie słabszy od oczekiwań rynkowych, zakładających 1,30 mln, i oznaczał trzeci z rzędu miesiąc spadku aktywności budowlanej. Był to jednocześnie najniższy poziom od maja 2026 r., kiedy liczba rozpoczętych budów wyniosła 1,182 mln, osiągając sześcioletnie minimum. Pogorszenie koniunktury objęło zarówno budownictwo jednorodzinne, jak i wielorodzinne. Liczba rozpoczętych budów domów jednorodzinnych zmniejszyła się o 4,6%, do 859 tys., osiągając najniższy poziom od roku. W segmencie budownictwa wielorodzinnego odnotowano natomiast spadek o 7,2%, do 349 tys., co stanowiło najniższy wynik od czterech miesięcy. Wyraźne różnice wystąpiły również w ujęciu regionalnym. Największe spadki odnotowano na Zachodzie i Środkowym Zachodzie, gdzie liczba rozpoczętych budów zmniejszyła się odpowiednio o 23,2% i 19,0%. Na Północnym Wschodzie aktywność budowlana pozostała bez zmian, natomiast na Południu wzrosła o 6,1%.
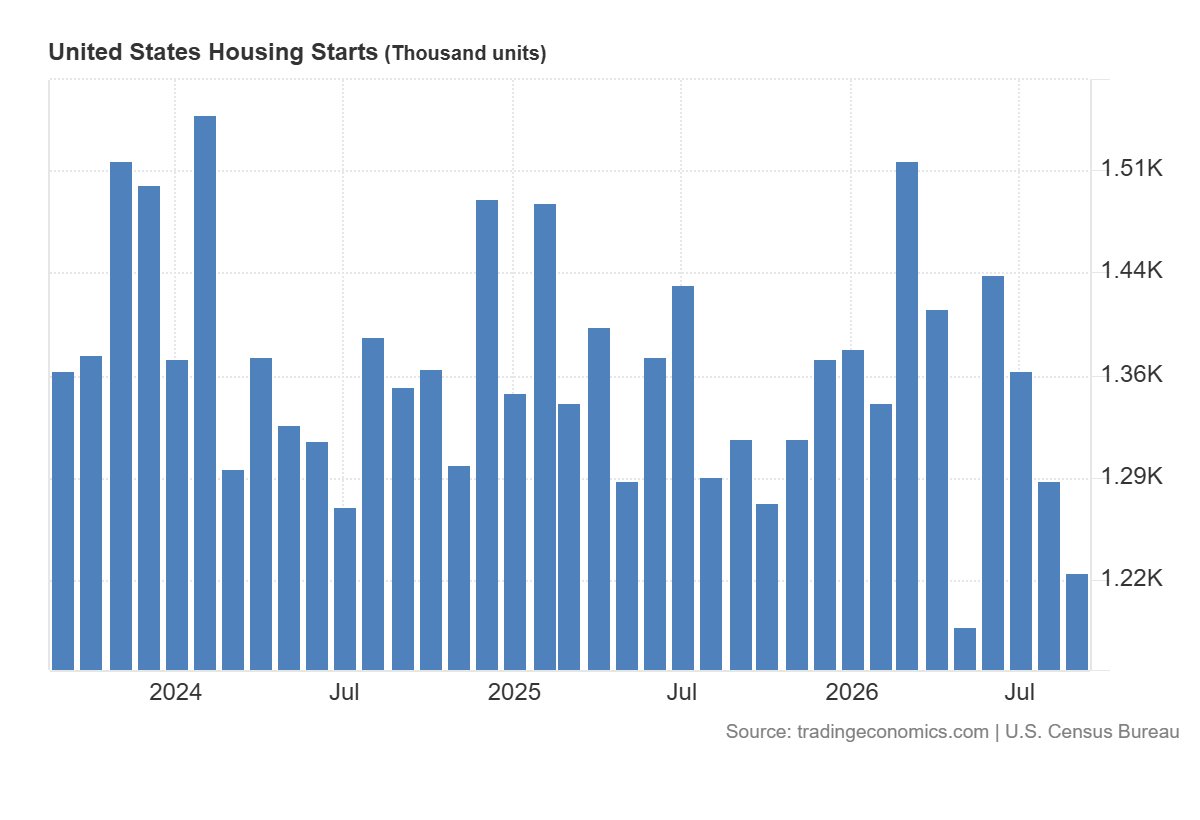
Wykres rozpoczetych budowli w Stanach Zjednoczonych, źródło: TradingView
Utrzymująca się słabość sektora mieszkaniowego odzwierciedla przede wszystkim wpływ wysokich kosztów finansowania, które ograniczają zdolność nabywczą gospodarstw domowych i osłabiają popyt na nowe nieruchomości. Podwyższone oprocentowanie kredytów hipotecznych, w połączeniu z niepewnością dotyczącą perspektyw gospodarczych, skłania deweloperów do ostrożniejszego podejmowania decyzji inwestycyjnych i ograniczania skali nowych projektów. Kolejny miesiąc spadku liczby rozpoczętych budów wskazuje na utrzymującą się presję w amerykańskim sektorze mieszkaniowym i sugeruje, że jego ożywienie będzie w dużej mierze uzależnione od poprawy dostępności kredytów hipotecznych oraz stabilizacji kosztów finansowania.
Wydarzenia korporacyjne
Równolegle Boeing, we współpracy z Microsoftem, zaprezentował platformę Dataliner, opracowaną z wykorzystaniem technologii Azure AI Foundry. Rozwiązanie integruje dane operacyjne pochodzące z różnych systemów, umożliwiając liniom lotniczym bardziej kompleksową analizę stanu technicznego samolotów oraz efektywniejsze zarządzanie flotą. Zastosowanie sztucznej inteligencji ma wspierać wczesne wykrywanie potencjalnych usterek, identyfikowanie zagrożeń operacyjnych i optymalizację harmonogramów przeglądów technicznych. Istotnym elementem platformy jest zachowanie przez przewoźników kontroli nad własnymi danymi, w tym nad zakresem udostępnianych informacji. Dla Boeinga projekt oznacza dalszą ekspansję w segmencie cyfrowych usług lotniczych, natomiast dla operatorów może przełożyć się na niższe koszty utrzymania floty, ograniczenie nieplanowanych przestojów oraz poprawę efektywności operacyjnej.
W sektorze kosmicznym SpaceX kontynuuje rozwój komercyjnych usług transportu orbitalnego. Dziś wystartowała misja Bandwagon-5 z przylądka Canaveral na Florydzie, podczas której rakieta Falcon 9 wyniosła na orbitę 32 ładunki, obejmujące między innymi małe satelity, mikrosatelity oraz pojazdy powrotne. Misja zakłada dziewiętnaste wykorzystanie tego samego pierwszego stopnia rakiety, co podkreśla znaczenie technologii wielokrotnego użytku w modelu biznesowym SpaceX. Po wykonaniu zadania przewidziano lądowanie pierwszego stopnia na autonomicznej platformie na Oceanie Atlantyckim. Wynoszone ładunki mają służyć między innymi badaniom naukowym, testowaniu nowych rozwiązań technologicznych oraz eksperymentom związanym z produkcją w warunkach mikrograwitacji. Dzisiaj po sesji SPCX opublikuje wyniki za Q3. Rynek oczekuje przychodów na poziomie 12,87 mld USD oraz zysku na akcję (EPS) w wysokości 0,13 USD. Akcje startują na Wall Street z przeceną ponad 2,6%.
Sezon wyników
General Motors (GM) zaprezentował mocne wyniki finansowe za III kwartał 2026 r., odnotowując wyraźny wzrost zysków, poprawę rentowności oraz silne przepływy pieniężne. Przychody koncernu wzrosły o 2,9% r/r, do 50 mld USD, natomiast skorygowany zysk operacyjny EBIT zwiększył się o 21,6%, do 4,1 mld USD. Jednocześnie skorygowana marża EBIT wzrosła z 6,9% do 8,2%, wskazując na poprawę efektywności operacyjnej. Szczególnie silną dynamikę odnotowano na poziomie wyniku netto. Zysk przypadający akcjonariuszom wzrósł z 1,33 mld USD do 3,34 mld USD, a rozwodniony zysk na akcję (EPS) zwiększył się z 1,35 USD do 3,73 USD. Skorygowany EPS wzrósł o 32,2% r/r, do 3,70 USD. Tak duża poprawa raportowanego wyniku netto była częściowo związana ze znacznie niższymi kosztami restrukturyzacji działalności w segmencie samochodów elektrycznych.
RTX, jeden z największych amerykańskich koncernów działających w branży lotniczej i obronnej, zwiększył przychody o 11% rok do roku, do 25 mld USD, przekraczając oczekiwania analityków. Zysk netto wzrósł o 35%, do 2,6 mld USD, a rozwodniony zysk na akcję (EPS) zwiększył się o 34%, do 1,89 USD. Mocne wyniki skłoniły zarząd do podwyższenia prognoz finansowych na 2026 r. Spółka oczekuje obecnie skorygowanych przychodów w przedziale 97–97,5 mld USD oraz skorygowanego EPS na poziomie 7,65–7,75 USD. Szczególnie istotny pozostaje rekordowy portfel zamówień, którego wartość wzrosła do 340 mld USD, przy nowych kontraktach cywilnych i wojskowych przekraczających 81 mld USD. Tak duża skala zakontraktowanych dostaw zwiększa przewidywalność przyszłych przychodów i zapewnia przedsiębiorstwu solidne podstawy do dalszego rozwoju, zwłaszcza w warunkach rosnącego zapotrzebowania na technologie obronne i rozwiązania dla lotnictwa cywilnego.
Równie dobre rezultaty przedstawił GE Aerospace, którego przychody wzrosły o 16% rok do roku, osiągając 14,1 mld USD. Zysk zwiększył się o 12%, do 2,8 mld USD, natomiast EPS wzrósł o 14%, do 2,32 USD. Poprawa wyników skłoniła zarząd do podwyższenia całorocznych prognoz finansowych. Kluczowym czynnikiem wspierającym perspektywy spółki pozostaje rosnące zapotrzebowanie na usługi związane z obsługą i utrzymaniem silników lotniczych. Wartość portfela zamówień w segmencie komercyjnych usług lotniczych przekracza 170 mld USD, zapewniając wysoką przewidywalność przyszłej działalności. GE Aerospace oczekuje ponadto, że w 2027 r. przychody tego segmentu będą rosły w niskim dwucyfrowym tempie procentowym. Utrzymujący się popyt na usługi serwisowe, wspierany przez intensywne wykorzystanie flot samolotów, stanowi istotny fundament długoterminowego wzrostu przedsiębiorstwa.
Z kolei 3M wykazał wyraźną poprawę rentowności pomimo stosunkowo niewielkiego wzrostu sprzedaży. Przychody koncernu zwiększyły się w III kwartale o 1% rok do roku, do 6,6 mld USD, zgodnie z oczekiwaniami rynku. Znacznie większą dynamikę odnotowano jednak na poziomie zysków. EPS obliczany zgodnie ze standardami GAAP wzrósł o około 70%, do 2,63 USD, podczas gdy skorygowany EPS zwiększył się o 12%, do 2,50 USD. Marża zysku operacyjnego osiągnęła 23,7%, potwierdzając skuteczność działań ukierunkowanych na poprawę efektywności i kontrolę kosztów. W rezultacie zarząd podwyższył prognozę skorygowanego EPS na cały 2026 r. do przedziału 9,10–9,15 USD. Spółka wskazuje, że dalsza poprawa wyników będzie opierać się na zwiększaniu produktywności, usprawnianiu struktury organizacyjnej oraz rozwoju nowych technologii. Działania te mają wspierać zarówno rentowność, jak i zdolność do generowania przepływów pieniężnych.