









SpaceX – wzrost przychodów i zysków w Q3
SpaceX zaprezentował bardzo mocne wyniki finansowe za III kwartał 2026 r., wyraźnie przewyższając oczekiwania analityków zarówno pod względem przychodów, jak i zysków. Przychody spółki wzrosły o 161% rok do roku, osiągając 14,58 mld USD, natomiast zysk netto wyniósł 4,40 mld USD wobec straty 1,05 mld USD przed rokiem. Istotną poprawę odnotowano również na poziomie operacyjnym, gdzie spółka wypracowała 2,79 mld USD zysku, w porównaniu ze stratą 273 mln USD rok wcześniej. Skorygowana EBITDA zwiększyła się o 306%, do 8,81 mld USD. Wyniki potwierdzają postępującą transformację SpaceX z przedsiębiorstwa kojarzonego przede wszystkim z technologiami kosmicznymi i komunikacją satelitarną w jednego z największych dostawców infrastruktury obliczeniowej dla sztucznej inteligencji.
Najważniejszym źródłem wzrostu okazał się segment Super Intelligence (SI), którego przychody zwiększyły się aż o 830% rok do roku, do 7,56 mld USD. Tym samym działalność związana ze sztuczną inteligencją odpowiadała już za ponad połowę całkowitych przychodów SpaceX, wyprzedzając segment Starlink. Tak dynamiczny rozwój był możliwy dzięki uruchamianiu kolejnych mocy obliczeniowych, nowym kontraktom na usługi chmurowe, rosnącej popularności Groka oraz przejęciu firmy Cursor, sfinalizowanemu w sierpniu przy implikowanej wycenie kapitału własnego wynoszącej 60 mld USD. Sam Cursor od momentu przejęcia do końca września wygenerował 608 mln USD przychodów. Co istotne, szybkiemu wzrostowi sprzedaży towarzyszyła poprawa rentowności. Segment SI osiągnął 431 mln USD zysku operacyjnego wobec straty 1,72 mld USD w analogicznym okresie ubiegłego roku.
Bardzo dobre wyniki odnotował również segment łączności, obejmujący przede wszystkim Starlink. Jego przychody wzrosły o 69%, do 5,25 mld USD, a zysk operacyjny zwiększył się o 99%, osiągając 2,37 mld USD. Liczba konsumenckich abonentów Starlinka wzrosła z 7,2 mln do 13,6 mln, choć średni miesięczny przychód na użytkownika obniżył się z 83 do 69 USD. Szczególnie dynamicznie rozwijała się sprzedaż usług dla przedsiębiorstw i instytucji publicznych, gdzie przychody wzrosły o 91%. Starlink pozostaje tym samym najbardziej rentownym operacyjnie segmentem SpaceX, zapewniając spółce stabilne źródło zysków w okresie intensywnej rozbudowy infrastruktury AI.
Znacznie słabiej pod względem rentowności wypadła tradycyjna działalność kosmiczna. Przychody segmentu “Space” zwiększyły się o 6%, do 1,77 mld USD, jednak zamiast 259 mln USD zysku operacyjnego, jak przed rokiem, segment odnotował stratę w wysokości 7 mln USD. Główną przyczyną pogorszenia wyników były rosnące wydatki na badania i rozwój programu Starship. W kwartale przeprowadzono 35 startów rakiet wobec 44 rok wcześniej, a ważnym osiągnięciem technologicznym była pierwsza orbitalna misja Starshipa, podczas której umieszczono na orbicie 26 satelitów Starlink V3.
Największe zainteresowanie inwestorów wzbudziły jednak nie tylko bieżące wyniki, lecz także zapowiedzi dotyczące dalszego tempa rozwoju i skali inwestycji. Już w III kwartale nakłady inwestycyjne SpaceX wzrosły o 185% rok do roku, osiągając 19,59 mld USD, z czego aż 16,44 mld USD przeznaczono na segment SI. Podczas konferencji wynikowej zarząd zapowiedział dalsze, zdecydowane przyspieszenie wydatków. W IV kwartale mają one wynieść od 35 do 40 mld USD, podczas gdy analitycy z Wall Street oczekiwali około 20 mld USD. Oznacza to, że spółka zamierza niemal podwoić kwartalne nakłady inwestycyjne, koncentrując się przede wszystkim na rozbudowie centrów danych i zwiększaniu dostępnych mocy obliczeniowych.
Tak agresywna strategia wynika z przekonania zarządu o utrzymującym się ogromnym popycie na infrastrukturę AI. Elon Musk podkreślał podczas konferencji, że zainteresowanie wynajmem mocy obliczeniowych ze strony największych firm technologicznych przewyższa tempo uruchamiania nowych instalacji. Jednocześnie ceny usług obliczeniowych rosną, co poprawia potencjalną rentowność kolejnych inwestycji. Musk zasugerował nawet, że nakłady na infrastrukturę AI mogą zwracać się w ciągu zaledwie sześciu miesięcy. Byłby to wyjątkowo krótki okres zwrotu w przypadku tak kapitałochłonnej działalności, choć realizacja tego scenariusza będzie zależała od faktycznych przepływów pieniężnych, poziomu wykorzystania infrastruktury oraz trwałości obecnych warunków cenowych.
Optymizm zarządu znajduje odzwierciedlenie również w prognozach sprzedaży. SpaceX oczekuje, że w I kwartale 2027 r. przychody osiągną od 33 do 37 mld USD, podczas gdy dotychczasowe prognozy Wall Street zakładały około 22 mld USD. Tak duża różnica sugeruje, że spółka spodziewa się dalszego gwałtownego wzrostu skali działalności, napędzanego przede wszystkim przez nowe kontrakty i uruchamianie kolejnych zasobów obliczeniowych. Obecnie w fazie pre-market akcje rosną ponad 9,5% względem wczorajszego zamknięcia.
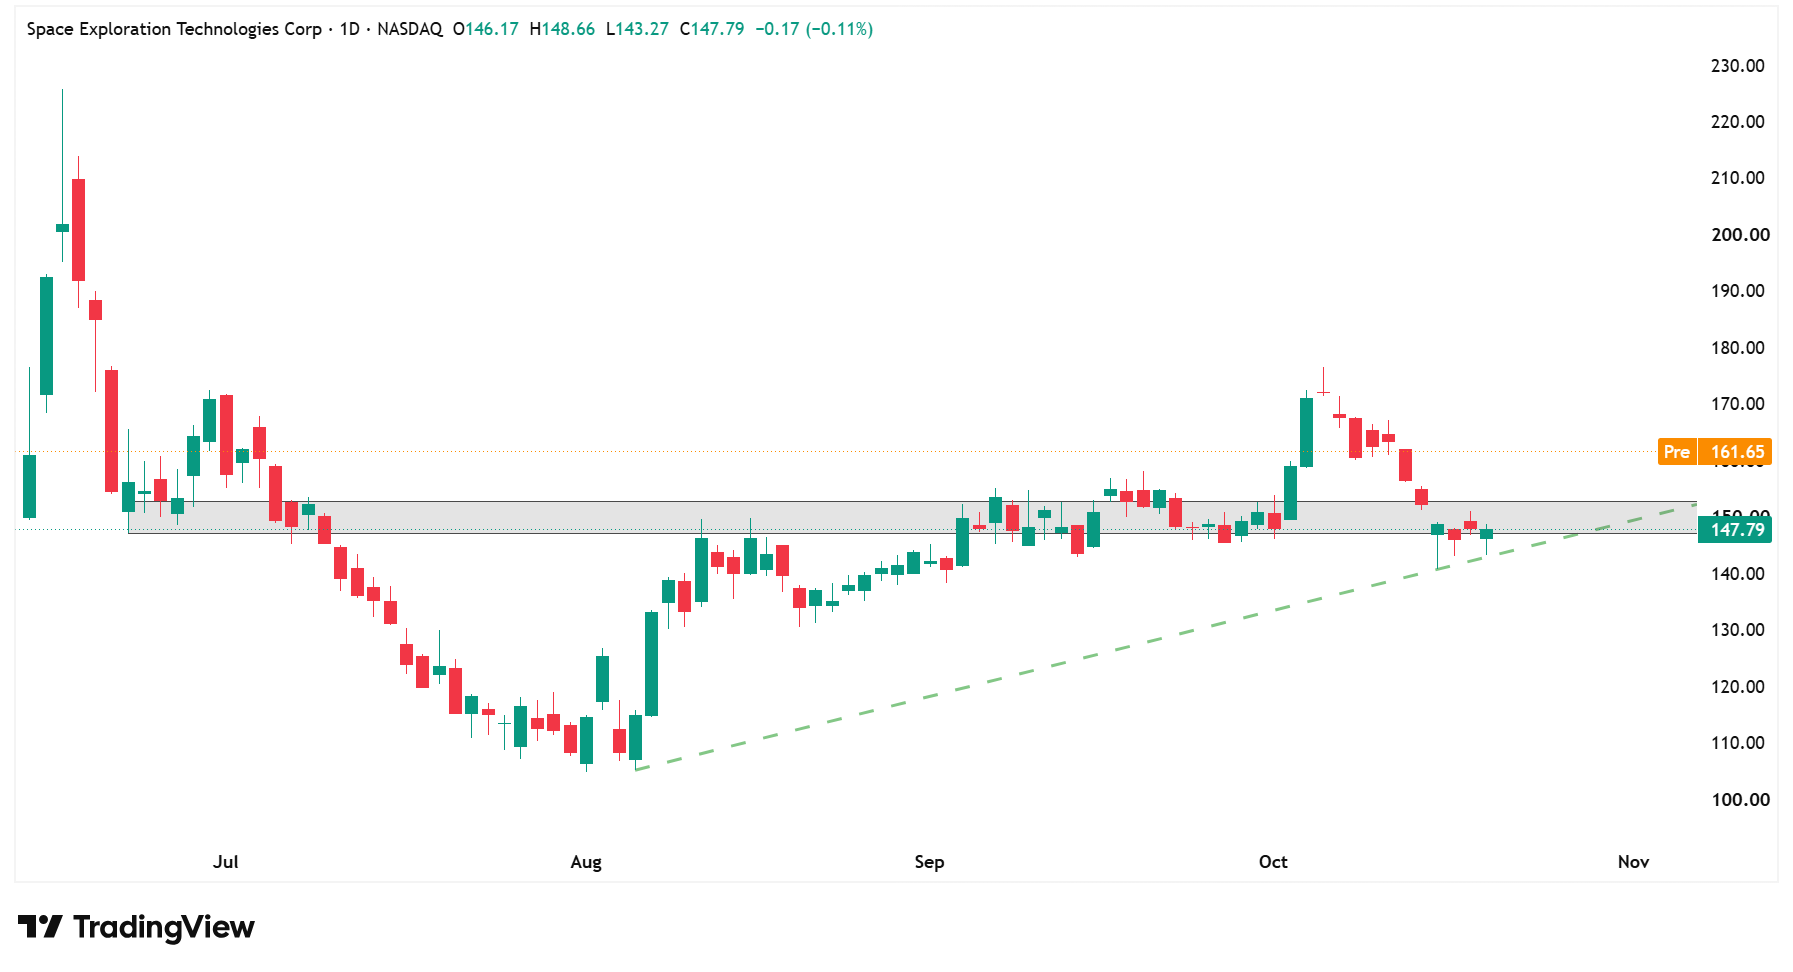
Wykres dzienny akcji SPCX, źródło: TradingView
Skala planowanych inwestycji pozostaje jednak najważniejszym czynnikiem ryzyka. W pierwszych dziewięciu miesiącach 2026 r. nakłady inwestycyjne SpaceX wyniosły 48,07 mld USD, podczas gdy przepływy pieniężne z działalności operacyjnej osiągnęły jedynie 13,10 mld USD. Oznacza to, że spółka inwestuje znacznie więcej, niż jest obecnie w stanie wygenerować z podstawowej działalności. Pomimo bardzo dobrego III kwartału, w całym okresie styczeń–wrzesień SpaceX odnotował jeszcze 413 mln USD straty netto, choć była ona zdecydowanie niższa niż 2,59 mld USD rok wcześniej. Jednocześnie sytuacja płynnościowa przedsiębiorstwa pozostaje bardzo mocna, przede wszystkim dzięki przeprowadzonemu IPO, które przyniosło 85,68 mld USD wpływów netto. Na koniec września spółka dysponowała 51,29 mld USD gotówki i jej ekwiwalentów oraz 38,56 mld USD zbywalnych papierów wartościowych.