

OANDA TMS Starter 30 IX
Rynki pod presją geopolityki i inflacji
Amerykańskie giełdy zakończyły sesję niewielkimi spadkami, mimo wyraźnej przeceny ropy. Inwestorzy pozostawali pod wpływem impasu w rozmowach między USA a Iranem, wysokich rentowności obligacji oraz słabszych danych z amerykańskiej gospodarki. Spadek cen energii przyniósł częściową ulgę, ale nie wystarczył do trwałej poprawy nastrojów. Dolar zyskał, a wzrost ceny złota wskazywał na utrzymujące się zapotrzebowanie na zabezpieczenie przed niepewnością.
Dow Jones stracił 0,3 proc., S&P 500 spadł o 0,2 proc., a Nasdaq Composite o 0,1 proc. Na tym tle wyróżnił się indeks producentów półprzewodników z Filadelfii, który wzrósł o 1,3 proc. Utrzymujący się popyt na sprzęt związany ze sztuczną inteligencją wspierał branżę, nawet gdy szerszy rynek pozostawał ostrożny. W Europie Euro Stoxx 50 zyskał 0,3 proc.
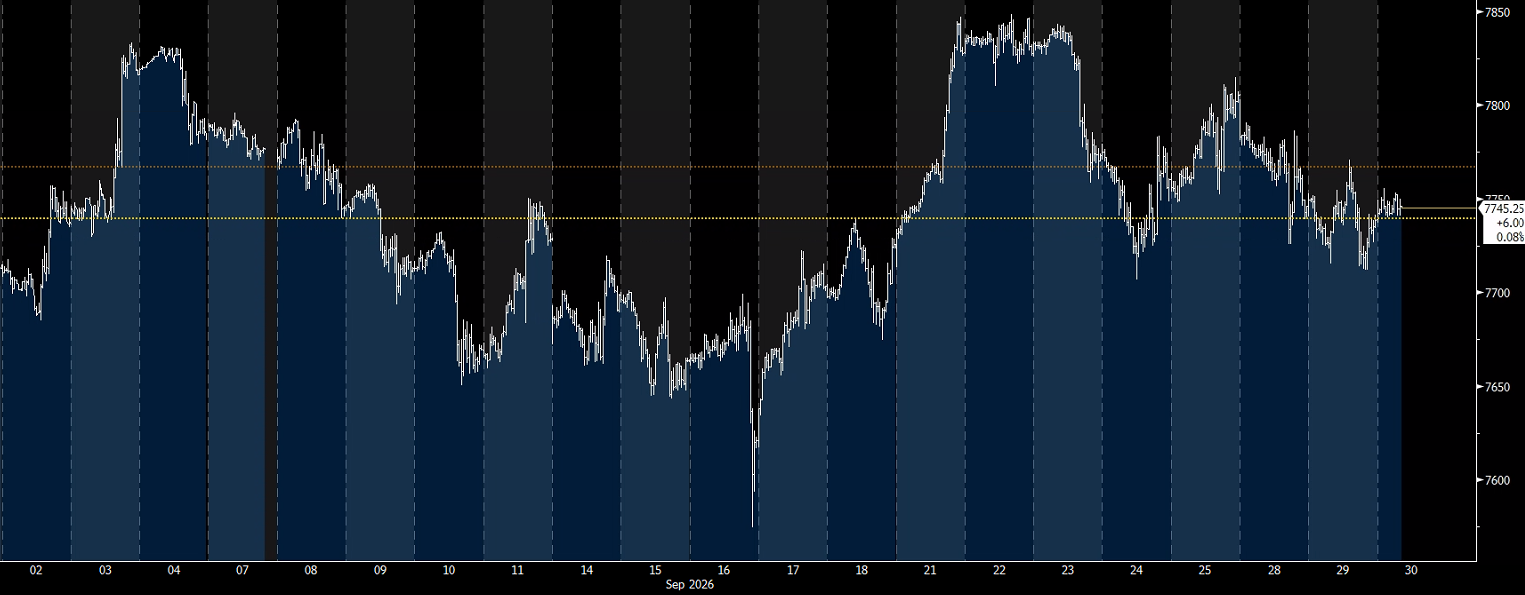
Wykres kontraktu futures SP500, dane intra-day, źródło: Bloomberg
Cieśnina Ormuz pozostaje źródłem niepewności
Najważniejszym czynnikiem kształtującym nastroje pozostawał konflikt między Waszyngtonem a Teheranem. Według doniesień irańscy przedstawiciele w prywatnych rozmowach wyrażali pesymizm co do możliwości zawarcia porozumienia kończącego działania wojenne i przywracającego swobodną żeglugę przez cieśninę Ormuz przed listopadowymi wyborami do Kongresu USA.
Stanowiska obu stron pozostawały odległe. Iran chciał rozmawiać o kwestiach nuklearnych dopiero po rozwiązaniu problemu cieśniny i zniesieniu amerykańskiej blokady morskiej. USA oczekiwały natomiast, że ewentualne porozumienie będzie równocześnie obejmować irański program atomowy. Katar potwierdził, że wymieniał propozycje z obiema stronami, próbując znaleźć wspólną płaszczyznę negocjacji, jednak przełom nie wydawał się bliski.
Dla rynków oznaczało to utrzymywanie premii za ryzyko w cenach energii. Nawet poprawa fizycznej dostępności ropy nie usuwała zagrożenia kolejnymi zakłóceniami dostaw. Perspektywa przedłużającego się konfliktu komplikowała też ocenę inflacji i przyszłych decyzji banków centralnych.
Większa podaż ropy przynosi ulgę
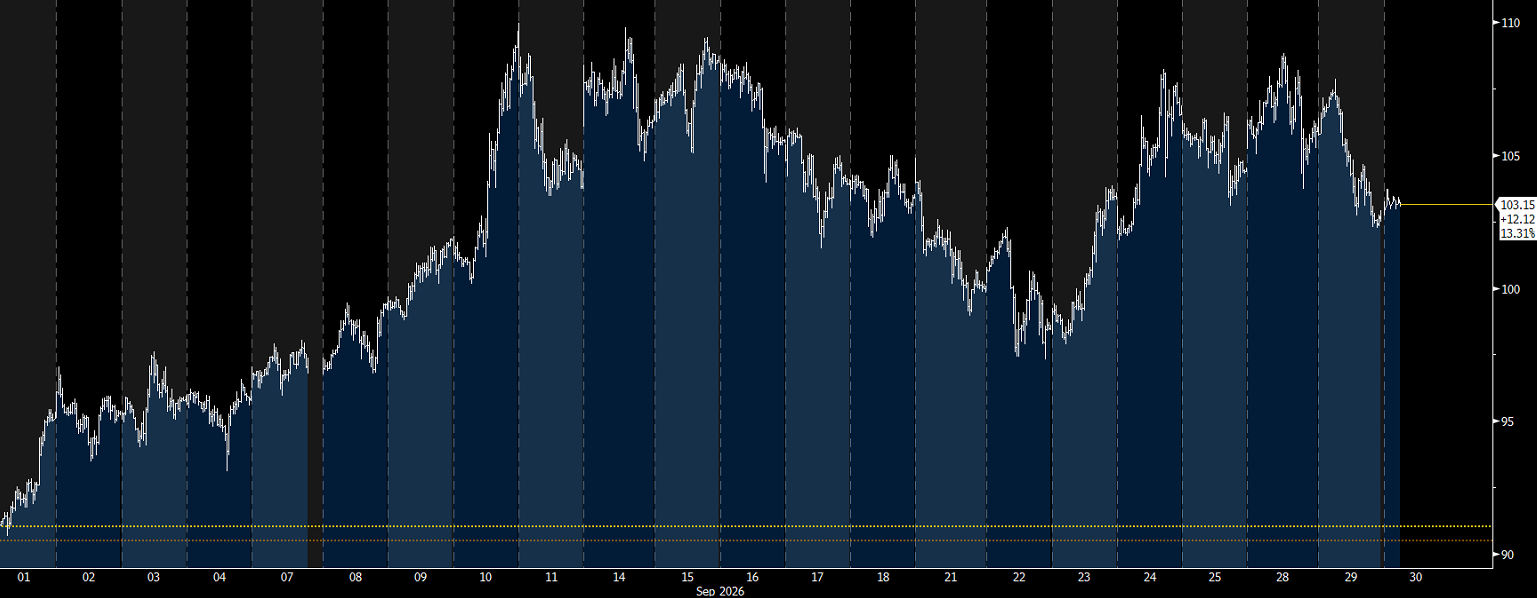
Brent potaniała o 2,6 proc., do 102,59 USD za baryłkę. Przecenie sprzyjało przywrócenie około połowy przepustowości saudyjskiego rurociągu East-West, uszkodzonego wcześniej w atakach dronowych. Był to istotny szlak pozwalający transportować ropę z pominięciem cieśniny Ormuz.
Dodatkowym sygnałem poprawy podaży były doniesienia, że eksport ropy z Bliskiego Wschodu, liczony jako średnia z dziesięciu dni, wrócił do około 98 proc. poziomu sprzed wojny. Sugerowało to, że alternatywne trasy i stopniowe przywracanie infrastruktury łagodziły skutki zakłóceń.
USA przygotowywały również pożyczkę do 40 mln baryłek ze strategicznych rezerw ropy. Stanowiła ona część szerszego, uzgodnionego w marcu z Międzynarodową Agencją Energetyczną programu obejmującego do 172 mln baryłek. Firmy miały zwrócić surowiec z premią sięgającą 24 proc., ale zakończenie zwrotów przewidziano dopiero na koniec 2028 r.
Takie rozwiązanie ma poprawić bieżącą dostępność ropy, jednocześnie ograniczając bufor bezpieczeństwa na kolejne lata. Przy zapasach wynoszących około 284 mln baryłek pełne udostępnienie 40 mln obniżyłoby rezerwy do około 244 mln baryłek, bez uwzględnienia innych przepływów. Oznaczałoby to zejście poniżej ustawowego progu 252 mln baryłek, ograniczającego możliwość zarządzania przez prezydenta niewielkich, rutynowych uwolnień zapasów.
Wykres kontraktu futures na ropę Brent, dane intra-day, źródło: Bloomberg
Obligacje pokazują dwa oblicza gospodarki
Na amerykańskim rynku długu wyraźnie rozeszły się zachowania krótkiego i długiego końca krzywej. Rentowność obligacji dwuletnich spadła o 5 punktów bazowych, do 4,88 proc. Dochodowość papierów dziesięcioletnich pozostała na poziomie 5,24 proc., blisko najwyższych wartości od 2007 r. Rentowność obligacji trzydziestoletnich wzrosła natomiast o 2 punkty bazowe, do 5,57 proc., osiągając najwyższy poziom od 2002 r.
Taki układ można było odczytywać jako połączenie słabnących oczekiwań na szybką podwyżkę stóp i utrzymujących się obaw o inflację w dłuższym terminie. Słabsze dane oraz tańsza ropa wspierały krótkoterminowe obligacje, ale nie wystarczyły do zatrzymania presji na najdłuższe papiery.
Prezes nowojorskiej Rezerwy Federalnej John Williams wskazał, że jeszcze jedna podwyżka stóp pod koniec roku mogłaby być właściwa, gdyby gospodarka rozwijała się zgodnie z prognozami. Jednocześnie podkreślił brak pilnej potrzeby działania po podwyżce przeprowadzonej wcześniej we wrześniu. Rynek kontraktów na stopę funduszy federalnych wyceniał prawdopodobieństwo październikowego ruchu o 25 punktów bazowych na około 32 proc., wobec 40 proc. w poniedziałek.
W Europie spadek cen ropy sprzyjał niewielkiemu obniżeniu rentowności. Dochodowość niemieckich obligacji dziesięcioletnich spadła o 2 punkty bazowe, do 3,63 proc., a brytyjskich o 1 punkt bazowy, do 5,41 proc.
Amerykański konsument traci optymizm
Najbardziej niepokojącym elementem publikacji makroekonomicznych było pogorszenie nastrojów gospodarstw domowych. Wrześniowy indeks zaufania konsumentów Conference Board spadł do 81,9 pkt z 88,6 pkt w sierpniu, wyraźnie poniżej oczekiwanych 89 pkt. Mocno obniżyły się zarówno oceny sytuacji bieżącej, jak i oczekiwania.
Osłabienie obu komponentów sugerowało, że konsumenci odczuwali pogorszenie warunków gospodarczych i z większą ostrożnością patrzyli w przyszłość. Utrzymanie tego trendu mogłoby ograniczać skłonność do wydatków.
Raport JOLTS również wskazał na chłodzenie popytu na pracę. Liczba wakatów w sierpniu zmalała do 7,079 mln, wobec prognozowanych 7,228 mln i zrewidowanych 7,335 mln w lipcu. Jednocześnie wskaźnik dobrowolnych odejść pozostał na poziomie 1,9 proc., a wskaźnik zwolnień spadł do 1 proc. z 1,1 proc. Dane pokazały więc słabsze zapotrzebowanie na nowych pracowników, ale bez równoczesnego przyspieszenia redukcji zatrudnienia.
Słabiej wypadł także sektor usług w regionie Dallas. Wrześniowy indeks aktywności spadł do minus 1,8 pkt z plus 4,2 pkt, podczas gdy konsensus zakładał plus 2,3 pkt.
Na tym tle mocniejsze okazały się dane o cenach nieruchomości. Indeks FHFA wzrósł w lipcu o 0,3 proc. miesiąc do miesiąca, wobec oczekiwanych 0,1 proc. i braku zmiany miesiąc wcześniej. Indeks S&P Cotality Case-Shiller zwiększył się o 2,47 proc. rok do roku, wobec prognozy 2,20 proc. i poprzedniego odczytu 2,15 proc. Obraz gospodarki pozostał zatem nierównomierny: słabszym nastrojom i mniejszej liczbie wakatów towarzyszyło przyspieszenie wzrostu cen domów.
Australia utrzymuje kurs na zacieśnianie
Bank Rezerwy Australii podniósł stopę procentową o 25 punktów bazowych, do 4,60 proc., najwyższego poziomu od piętnastu lat. Była to czwarta podwyżka w tym roku, a decyzja zapadła jednomyślnie.
Prezes Michele Bullock przyznała, że rozważano przerwę, jednak ostatecznie przeważyła ocena, że ryzyka wzrostu inflacji, w tym związane z drogą energią, zaczęły się materializować. Bank zachował nastawienie do dalszego zacieśniania i dopuścił kolejne podwyżki, gdyby okazały się potrzebne.
Reakcja dolara australijskiego pokazała jednak znaczenie szczegółów komunikacji. Informacja o jednomyślności początkowo pomogła odrobić straty, ale wzmianka o rozważanej pauzie osłabiła tę reakcję. AUD/USD ostatecznie spadł o około 30 pipsów, do 0,6990. Rynek dostrzegł determinację banku w walce z inflacją, ale także możliwość bardziej ostrożnych decyzji w kolejnych miesiącach.
Chiny zwiększają wsparcie gospodarki
Chińska Rada Państwa zapowiedziała dodatkowy pakiet działań mających przeciwdziałać pogłębiającemu się spowolnieniu i stabilizować rynek nieruchomości. Ministerstwo Finansów ogłosiło plany dopłat do odsetek od kredytów na tańsze mieszkania. Osoby kupujące pierwszą nieruchomość miały otrzymywać wsparcie odpowiadające maksymalnie 1 proc. kapitału kredytu rocznie przez okres do pięciu lat.
Ludowy Bank Chin zwiększył natomiast o 200 mld juanów, do 1,4 bln juanów, pulę finansowania w ramach programu wspierającego innowacje technologiczne i modernizację wyposażenia. Działania objęły więc zarówno sektor nieruchomości, jak i inwestycje przedsiębiorstw.
Skuteczność wsparcia miała zależeć od tego, czy tańszy kredyt przełoży się na większy popyt i poprawę zaufania. Najbliższym sprawdzianem kondycji gospodarki będą wrześniowe indeksy PMI, których publikację zaplanowano przed rozpoczynającym się w czwartek tygodniowym świętem Golden Week.
Dolar i złoto zyskują równocześnie
Indeks dolara wzrósł o 0,2 proc., do 101,37 pkt, a EUR/USD spadł o około 30 pipsów, do 1,1340. Wysokie rentowności amerykańskich obligacji i niepewność geopolityczna wspierały amerykańską walutę, mimo słabszych krajowych danych. USD/JPY obniżył się jednak o około 10 pipsów, do 157,30.
Złoto podrożało o 1,6 proc., do 4182 USD za uncję. Jego wzrost przy mocniejszym dolarze i wysokich rentownościach sugerował, że obawy geopolityczne oraz potrzeba ochrony przed ryzykiem inflacyjnym pozostawały istotne dla inwestorów.
Uwaga rynku przesuwa się na dzisiejsze publikacje, które mogą pomóc rozstrzygnąć, czy większym problemem stawała się uporczywa inflacja, czy osłabienie aktywności. W amerykańskim kalendarzu znalazł się wrześniowy raport ADP, sierpniowe dane o dochodach i wydatkach gospodarstw domowych, indeks cen PCE, drugi szacunek PKB za drugi kwartał, sierpniowy bilans handlowy oraz wrześniowy indeks Chicago PMI.
Szczególne znaczenie ma mieć zestawienie inflacji PCE z dynamiką wydatków i sytuacją na rynku pracy. Utrzymująca się presja cenowa przy słabnącym popycie mogłaby pogłębić dylemat Rezerwy Federalnej i podtrzymać nerwowość na rynkach. Łagodniejszy odczyt inflacji zwiększałby natomiast szansę, że spadek cen ropy przełoży się na szerszą poprawę nastrojów.