

OANDA TMS Starter 28 IX
Wall Street zakończyła tydzień odbiciem
Piątkowa sesja przyniosła ostrożną poprawę nastrojów po burzliwym tygodniu, w którym rynkami kierowały gwałtowny wzrost rentowności obligacji, zmienność cen ropy oraz brak przełomu w konflikcie na Bliskim Wschodzie. Amerykańskie indeksy zakończyły dzień na plusie, rentowności obligacji spadły, a dolar nieznacznie się osłabił.
Dow Jones wzrósł w piątek o 0,9 proc., natomiast S&P 500 i Nasdaq zyskały po 0,5 proc. Indeks półprzewodników Philadelphia Semiconductor zwiększył się o 1,4 proc. W całym tygodniu Dow Jones urósł o 0,3 proc., S&P 500 o 1,2 proc., a Nasdaq o 2,1 proc. Indeks spółek półprzewodnikowych zyskał aż 6,3 proc., korzystając z utrzymującego się zainteresowania inwestycjami związanymi ze sztuczną inteligencją.
Euro Stoxx 50 wzrósł w piątek o 0,5 proc., a w całym tygodniu o 1,1 proc., przerywając serię trzech tygodni spadków. Skala odbicia wskazuje jednak bardziej na odreagowanie wcześniejszej wyprzedaży niż na trwały powrót apetytu na ryzyko.
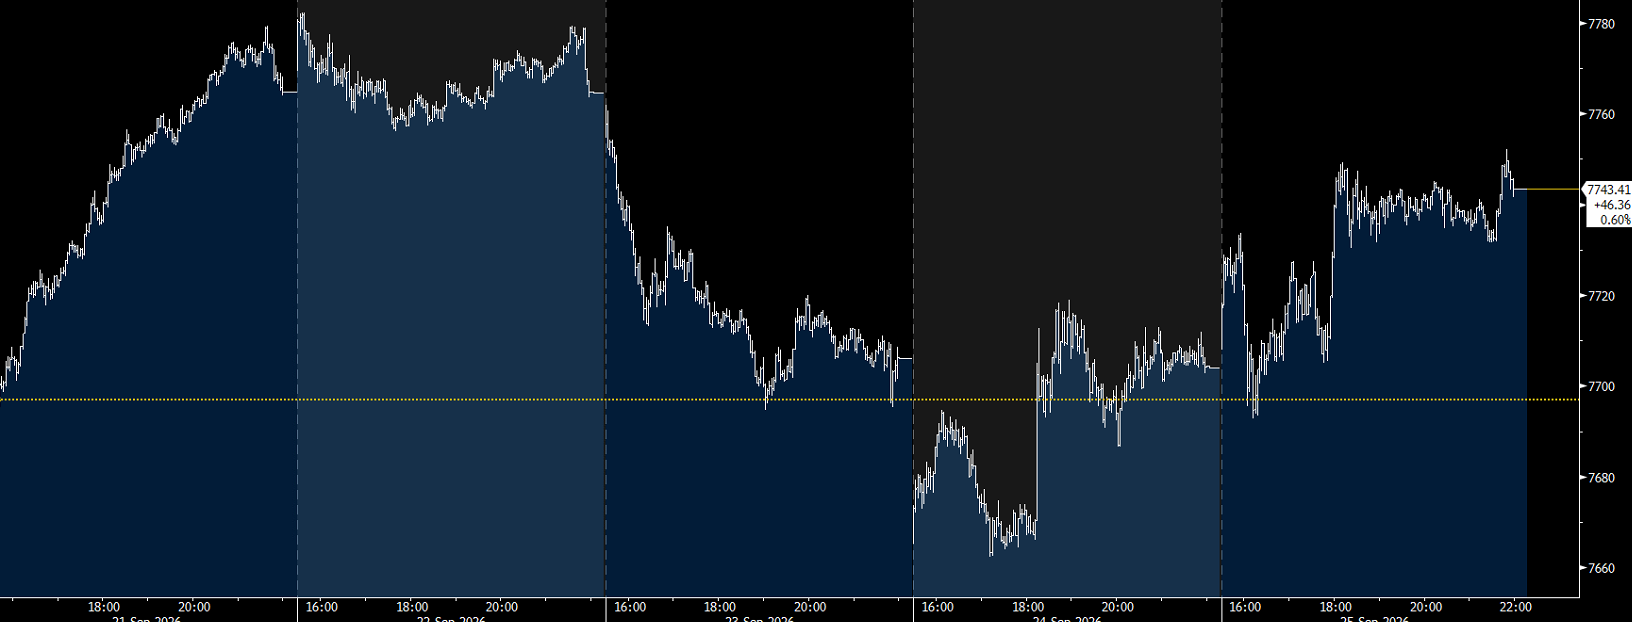
Wykres indeksu SP500, dane intra-day, źródło: Bloomberg
Spór o cieśninę Ormuz pozostaje nierozwiązany
Najważniejszym tematem na początku nowego tygodnia jest pogłębiający się impas między Stanami Zjednoczonymi i Iranem. Donald Trump odrzucił irańską propozycję ponownego otwarcia cieśniny Ormuz w ciągu siedmiu dni i wznowienia rozmów pokojowych. Teheran zapowiedział, że nie złagodzi swoich warunków, choć obie strony dopuściły możliwość powrotu do pośrednich negocjacji w tym tygodniu.
Trump ocenił, że Iran przecenił swoją pozycję negocjacyjną, a obecne żądania Teheranu mogłyby zostać zaakceptowane przez Waszyngton rok wcześniej. Mediatorzy naciskają obecnie na ustępstwa dotyczące irańskiego programu nuklearnego, co dodatkowo komplikuje drogę do porozumienia.
Reakcja rynku ropy pokazuje, że inwestorzy ponownie zwiększają premię za ryzyko geopolityczne. W poniedziałek rano Brent drożał o blisko 2 proc. i przekroczył 106 dolarów za baryłkę, natomiast WTI zbliżał się do 94 dolarów. Dopóki nie pojawią się konkretne ustalenia w sprawie cieśniny Ormuz, ceny ropy mogą pozostać podwyższone i nadal wpływać na oczekiwania inflacyjne.
Rynek diesla pozostaje napięty
Donald Trump poinformował również, że administracja bardzo poważnie analizuje możliwość wprowadzenia zakazu eksportu oleju napędowego z USA. Krajowe ceny diesla wzrosły do rekordowych 6,53 dolara za galon. Biały Dom rozważa także czasowe zawieszenie podatków paliwowych oraz dopuszczenie do szerszego wykorzystania barwionego oleju napędowego, który standardowo przeznaczony jest do zastosowań poza drogami publicznymi.
Jednocześnie Rosja może przedłużyć własny zakaz eksportu diesla poza koniec września. Połączenie ograniczeń amerykańskich i rosyjskich mogłoby dodatkowo zmniejszyć globalną podaż paliwa. Nawet jeżeli ceny ropy zaczną spadać, notowania diesla mogą pozostać wysokie ze względu na ograniczone zapasy i niedobór mocy rafineryjnych.
Rentowności spadły, ale tydzień zakończyły mocnym wzrostem
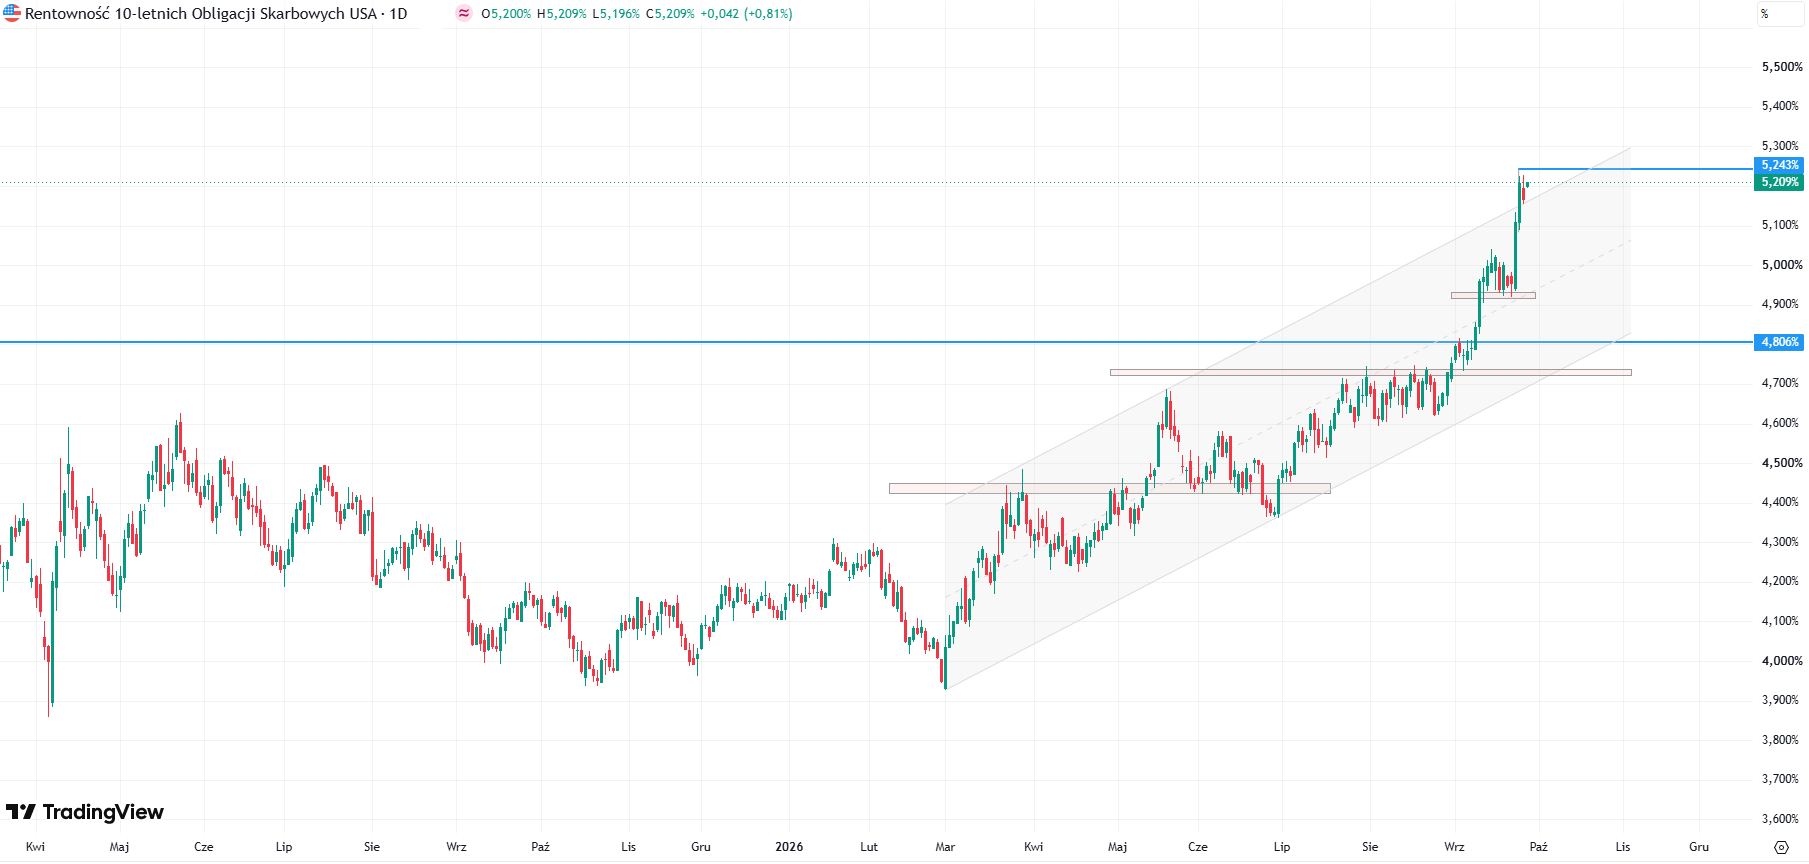
Rentowność amerykańskich obligacji dwuletnich obniżyła się w piątek o 7 pb, do 4,86 proc., ale w całym tygodniu wzrosła o 11 pb. Był to szósty kolejny tydzień jej zwyżki. Rentowność papierów dziesięcioletnich spadła w piątek o 4 pb, do 5,16 proc., jednak w całym tygodniu wzrosła o 17 pb i wcześniej osiągnęła najwyższy poziom od 2007 roku.
Rentowność niemieckich obligacji dziesięcioletnich zakończyła piątek na poziomie 3,60 proc. i wzrosła w całym tygodniu o 8 pb. Dochodowość brytyjskich papierów o takim samym terminie spadła w piątek o 2 pb, do 5,37 proc., ale w skali tygodnia zwiększyła się o 7 pb.
Piątkowy spadek rentowności przyniósł rynkom chwilę oddechu. Problem wysokiego kosztu kapitału jednak nie zniknął. Jeżeli ceny energii pozostaną podwyższone, oczekiwania dotyczące dalszych podwyżek stóp mogą nadal ograniczać potencjał wzrostowy akcji.
Wykres rentowności 10-letnich obligacji USA, źródło danych: Tradingview
Bessent naciska na łagodniejsze podejście Fed
Sekretarz skarbu USA Scott Bessent zaapelował do Rezerwy Federalnej o zachowanie otwartego podejścia do polityki pieniężnej. Ocenił, że amerykańska gospodarka rozwija się w tempie porównywalnym lub nawet wyższym niż podczas internetowego boomu w latach dziewięćdziesiątych. Jednocześnie wskazał, że inflacja bazowa pozostaje spokojna i w ostatnich miesiącach obniżyła się.
Wypowiedź potwierdziła, że administracja preferuje mniej restrykcyjne stanowisko Fed. Rynek wycenia jednak podwyżki stóp o łącznie 37 pb do grudnia 2026 roku i około 89 pb do końca 2027 roku. Rozbieżność między oczekiwaniami władz a wyceną rynkową może pozostać źródłem zmienności dolara i amerykańskich obligacji.
Dane z USA pokazały odporność inwestycji
Zamówienia na dobra trwałego użytku nie zmieniły się w sierpniu, podczas gdy rynek oczekiwał spadku o 0,3 proc. Po wyłączeniu transportu wzrosły o 0,3 proc. w ujęciu miesięcznym, przy prognozie zakładającej wzrost o 0,6 proc.
Najważniejszym elementem raportu był wzrost bazowych zamówień na dobra kapitałowe o 1,6 proc. wobec oczekiwanych 0,6 proc. Wynik ten wskazuje na utrzymującą się aktywność inwestycyjną amerykańskich przedsiębiorstw i wspiera tezę o odporności gospodarki.
Finalny indeks nastrojów konsumentów Uniwersytetu Michigan wzrósł we wrześniu do 48,1 pkt z 47,8 pkt w odczycie wstępnym, przekraczając konsensus na poziomie 47,5 pkt. Roczne oczekiwania inflacyjne pozostały na poziomie 4,6 proc., a oczekiwania pięcioletnie na poziomie 3,4 proc. Ich stabilizacja ograniczyła presję na obligacje, ale nadal były to wartości wyraźnie przekraczające cel Fed.
Indeks aktywności usługowej Fed z Kansas City wzrósł do zera z minus 3 pkt, przy oczekiwanym wyniku minus 1 pkt.
Dolar zakończył tydzień mocniejszy
Indeks dolara spadł w piątek o 0,3 proc., do 100,97 pkt, ale w całym tygodniu wzrósł o 0,8 proc. EUR/USD zwyżkował w piątek o około 10 pipsów, do 1,1390, lecz w skali tygodnia obniżył się o blisko 100 pipsów.
USD/JPY spadł w piątek o około 160 pipsów, do 157,30, po wspólnych sygnałach ze strony Japonii i USA dotyczących nadmiernego osłabienia jena. W całym tygodniu kurs wzrósł jednak o około 40 pipsów. W poniedziałek uwaga inwestorów koncentruje się na protokole z lipcowego posiedzenia Banku Japonii, który może dostarczyć informacji o preferowanym tempie dalszej normalizacji polityki pieniężnej.
AUD/USD wzrósł w piątek o około 10 pipsów, do 0,7020, ale w całym tygodniu spadł o blisko 100 pipsów. Bank Rezerwy Australii prawdopodobnie podniesie we wtorek główną stopę o 25 pb, do 4,60 proc., czyli najwyższego poziomu od listopada 2011 roku.
Ropa i złoto pod presją
Brent potaniał w piątek o 2,1 proc., do 104,32 dolara za baryłkę, ale zakończyła tydzień wzrostem o 0,4 proc. WTI spadła w piątek o 2,3 proc., do 92,41 dolara, a w całym tygodniu straciła 7,9 proc. Rozbieżność między oboma gatunkami odzwierciedla większą wrażliwość Brent na zakłócenia dostaw z regionu Zatoki Perskiej.
Złoto podrożało w piątek o 0,2 proc., do 4285 dolarów za uncję, lecz w skali tygodnia potaniało o 2,1 proc. Wysokie rentowności obligacji oraz mocniejszy dolar ograniczały atrakcyjność kruszcu.
Rynek pracy USA w centrum uwagi
W poniedziałek opublikowany zostanie wrześniowy indeks przemysłowy Fed z Dallas. We wtorek poznamy dane o cenach nieruchomości, zaufaniu konsumentów Conference Board oraz liczbie wakatów JOLTS.
Środowy kalendarz obejmuje raport ADP, dochody i wydatki Amerykanów, drugi szacunek PKB za drugi kwartał, indeks cen PCE, bilans handlowy oraz Chicago PMI. W czwartek opublikowane zostaną wnioski o zasiłek dla bezrobotnych, finalny PMI dla przemysłu i indeks ISM.
Najważniejszym wydarzeniem tygodnia będzie piątkowy raport z rynku pracy. Konsensus zakłada wzrost zatrudnienia poza rolnictwem o 90 tys. wobec 162 tys. poprzednio. Słabszy wynik mógłby ograniczyć oczekiwania na dalsze podwyżki stóp i obniżyć rentowności obligacji. Mocne dane prawdopodobnie ponownie wsparłyby dolara oraz zwiększyły presję na rynek długu i akcje.