








OANDA TMS Starter 27 X
USA: Powrót optymizmu wokół AI
Amerykańskie giełdy rozpoczynają tydzień wzrostami, wspierane przez odbudowę zainteresowania sektorem sztucznej inteligencji. Nastrojom pomaga również spadek cen ropy, związany z intensyfikacją działań dyplomatycznych wokół konfliktu USA z Iranem. Optymizm pozostaje jednak ostrożny. Przed inwestorami wyniki największych spółek technologicznych oraz seria decyzji banków centralnych, które mogą zweryfikować oczekiwania dotyczące kosztu pieniądza.
Półprzewodniki ponownie na czele
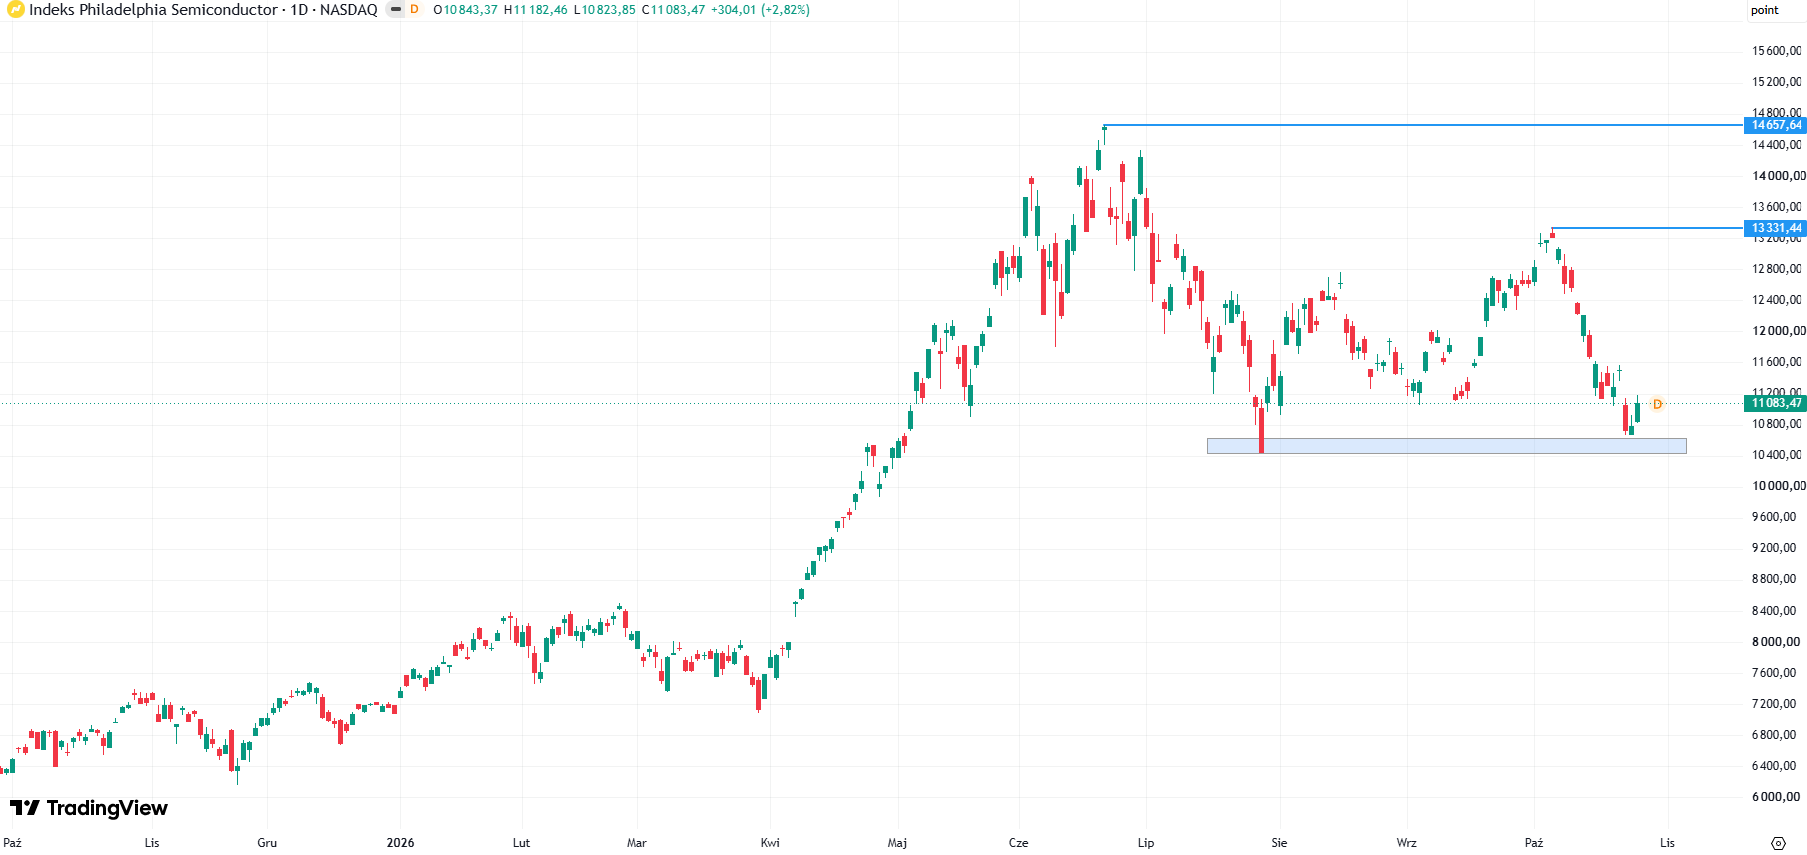
S&P 500 zyskał 0,7 proc., Nasdaq Composite wzrósł o 0,8 proc., a Dow Jones o 0,3 proc. Najsilniej wyróżniały się półprzewodniki. Indeks Philadelphia Semiconductor wzrósł o 2,8 proc., notując najlepszą sesję od miesiąca. W Europie Euro Stoxx 50 zakończył handel zwyżką o 0,8 proc. a Dax urósł o 0,9 proc.
Indeks Philadelphia Semiconductor, dane dzienne, źródło: Tradingview
Impulsem dla sektora AI było złożenie przez jednego z czołowych producentów (Anthropic) tej technologii dokumentów dotyczących debiutu na Nasdaq. Ujawnione wyniki pokazują zarówno skalę wzrostu biznesu, jak i jego zapotrzebowanie na kapitał. Przychody w pierwszej połowie roku wyniosły 16,3 mld USD, rosnąc o ponad 1300 proc. rok do roku. Uwagę przyciąga strata netto sięgająca 80,7 mld USD, jednak aż 72,4 mld USD tej kwoty wynikało głównie z niegotówkowych korekt wyceny instrumentów finansowych. Strata operacyjna była znacznie mniejsza i wyniosła 693 mln USD, przy dodatnich przepływach operacyjnych na poziomie 3,9 mld USD.
Dane te mogą wzmacniać przekonanie o rosnącym potencjale komercyjnym AI, ale nie eliminują obaw o koszty rozwoju. Deklarowane zobowiązania dotyczące mocy obliczeniowych i infrastruktury sięgają 125–150 mld USD. Nadchodzące raporty największych firm technologicznych będą więc oceniane przede wszystkim przez pryzmat relacji między nakładami inwestycyjnymi, wzrostem przychodów i przepływami pieniężnymi.
Dyplomacja ogranicza presję na ropę
Brent potaniał o 0,8 proc., do 115,81 USD za baryłkę, po wcześniejszym tygodniowym wzroście przekraczającym 6 proc. Częściowe odreagowanie nastąpiło wraz z wizytą wysokich rangą przedstawicieli Arabii Saudyjskiej, Pakistanu i Turcji w Teheranie. Rozmowy mają ograniczyć napięcia i zapobiec wznowieniu amerykańskich oraz izraelskich uderzeń.
Rynek traktuje te działania jako szansę na zmniejszenie ryzyka zakłóceń dostaw przez cieśninę Ormuz. Do trwałej poprawy sytuacji pozostaje jednak daleko. Krytyczne wypowiedzi irańskich władz pod adresem Waszyngtonu oraz ostrzeżenia Donalda Trumpa wskazują, że perspektywa porozumienia nadal jest niepewna. Spadek cen ropy może przynosić ulgę rynkom, ale wysoki poziom cen energii pozostaje zagrożeniem dla inflacji i wzrostu gospodarczego.
Banki centralne w centrum uwagi
W środę decyzje ogłoszą banki centralne Nowej Zelandii i Kanady oraz Rezerwa Federalna. W czwartek przyjdzie kolej na EBC, a w piątek na Bank Japonii. W przypadku Fed oczekiwane jest utrzymanie przedziału stóp na poziomie 3,75–4,00 proc. Jednocześnie kontrakty terminowe uwzględniają około 22 pb zacieśnienia do grudnia, co sugeruje wysokie prawdopodobieństwo podwyżki o 25 pb przed końcem roku.
Kluczowy może zatem okazać się komunikat dotyczący dalszej polityki. Utrzymująca się presja ze strony energii ogranicza przestrzeń do łagodnego przekazu, nawet jeśli bank centralny zdecyduje się obecnie na pauzę.
Na rynku obligacji amerykańska krzywa dochodowości nieznacznie się spłaszczyła. Rentowność papierów dwuletnich wzrosła o 3 pb, do 4,72 proc., a dziesięcioletnich spadła o 1 pb, do 4,99 proc. Taki układ wskazuje, że poprawie nastrojów na giełdach nie towarzyszy jednoznaczny spadek oczekiwań dotyczących krótkoterminowego kosztu pieniądza.
Dolar lekko mocniejszy
Indeks dolara wzrósł o 0,2 proc., do 102,03 pkt, a EUR/USD obniżył się do 1,1170. USD/JPY wzrósł do 157,50, natomiast AUD/USD zszedł w okolice 0,7020. Złoto zyskało 0,5 proc., osiągając 4017 USD za uncję.
Opublikowane dane z USA wypadły lepiej od oczekiwań. Indeks aktywności Chicago Fed wyniósł 0,07 wobec prognozy −0,10, a wskaźnik przemysłowy Dallas Fed wzrósł do 13,4 pkt przy oczekiwanych 8,8 pkt. Odczyty wspierają obraz odpornej gospodarki, choć same nie przesądzają o kierunku polityki Fed.
Dzisiejsze publikacje, w tym zamówienia na dobra trwałe, zaufanie konsumentów Conference Board oraz dane z rynku nieruchomości, pomogą ocenić siłę popytu. Dla utrzymania giełdowego odbicia istotne będzie jednak przede wszystkim potwierdzenie, że rozwój AI przekłada się na wyniki finansowe, a banki centralne nie sygnalizują potrzeby silniejszego zacieśnienia polityki, niż zakłada rynek.