

OANDA TMS Starter 16 IX
Na globalnych rynkach utrzymuje się presja związana ze wzrostem rentowności obligacji i cen ropy. Rentowność dziesięcioletnich obligacji skarbowych USA wzrosła przejściowo do lekko powyżej 5 proc., osiągając najwyższy poziom od 2007 roku, a następnie zakończyła dzień w pobliżu 5 proc. Amerykańskie indeksy spadły drugą sesję z rzędu, natomiast dolar się umocnił. Cena ropy Brent zbliżyła się do 109 dolarów za baryłkę w reakcji na kolejne zakłócenia dostaw z Arabii Saudyjskiej i Libii.
Najważniejszym wydarzeniem dzisiejszej sesji będzie decyzja Rezerwy Federalnej. Kontrakty terminowe wskazują na około 94 proc. prawdopodobieństwa podwyżki stóp o 25 punktów bazowych, która zwiększyłaby przedział stopy funduszy federalnych do 3,75-4,00 proc. Byłaby to pierwsza podwyżka stóp w Stanach Zjednoczonych od 2023 roku. Rynek wycenia jednocześnie około 52 punktów bazowych zacieśnienia do końca roku, a więc w praktyce dwie podwyżki po 25 punktów bazowych podczas trzech pozostałych posiedzeń.
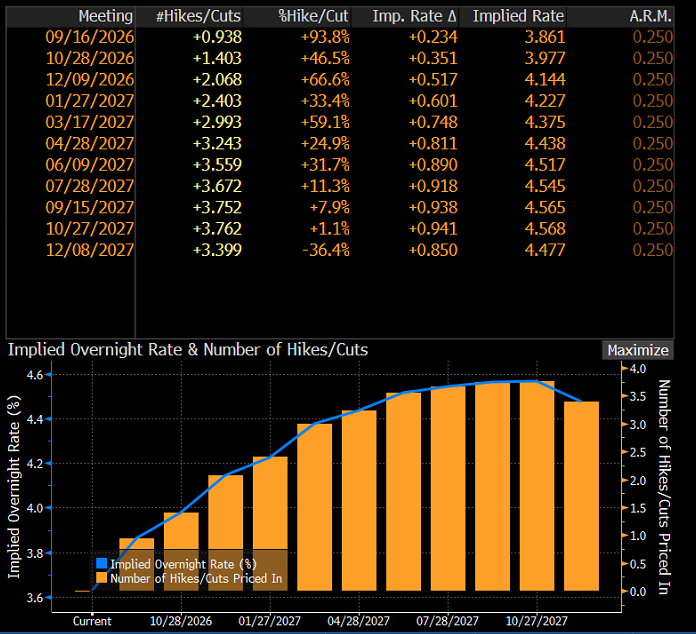
Wykres Fed Funds Futures, źródłem: Bloomberg
Większe znaczenie od samej decyzji mogą mieć konferencja prezesa Rezerwy Federalnej Kevina Warsha, nowe projekcje makroekonomiczne oraz wykres oczekiwań przedstawicieli FOMC. Kluczowe pytanie dotyczy tego, czy dzisiejsza podwyżka zostanie przedstawiona jako jednorazowa korekta, mająca wzmocnić wiarygodność banku w walce z inflacją, czy jako początek dłuższego cyklu zacieśniania polityki pieniężnej.
Niespodziewane pozostawienie stóp bez zmian mogłoby obniżyć rentowności obligacji o krótkich terminach zapadalności. Jednocześnie rentowności długoterminowe mogłyby wzrosnąć, gdyby inwestorzy uznali reakcję Rezerwy Federalnej na inflację za niewystarczającą. Prowadziłoby to do zwiększenia nachylenia krzywej dochodowości. Decyzja zostanie opublikowana o godz. 20:00 czasu polskiego, a konferencja Warsha rozpocznie się pół godziny później.
Presję na rynek długu zwiększa narastający szok energetyczny. Arabia Saudyjska odwołała część dostaw ropy do europejskich odbiorców zaplanowanych na drugą połowę września. Decyzja jest konsekwencją ataku dronowego, który doprowadził do zamknięcia rurociągu Wschód-Zachód oraz wstrzymania załadunków w porcie Janbu nad Morzem Czerwonym. Rurociągiem transportowano około 4 mln baryłek dziennie, co odpowiada niemal 4 proc. światowej podaży. Trasa stanowiła alternatywę dla transportu przez zakłóconą cieśninę Ormuz.
Dodatkowym źródłem niepewności jest Libia, gdzie wstrzymano wydobycie na trzech polach naftowych. Krajowa spółka naftowa poinformowała jednak, że całkowita produkcja utrzymuje się w pobliżu 1,4 mln baryłek dziennie, dlatego bezpośredni wpływ zakłóceń pozostaje na razie ograniczony. Jednocześnie utknęły rozmowy państw Zatoki Perskiej z Iranem dotyczące utworzenia tymczasowego korytarza żeglugowego.
Ropa Brent podrożała o 2,9 proc. do 108,75 dolara za baryłkę, a WTI o 4,4 proc. do 105,83 dolara. Jeszcze silniejsze napięcia widać na rynku fizycznych dostaw. Część dostaw ropy do Europy była wyceniana powyżej 130 dolarów za baryłkę, ponieważ odbiorcy poszukiwali alternatywy dla surowca z Bliskiego Wschodu. Koszt wyczarterowania tankowca VLCC przewożącego 2 mln baryłek ropy z USA do Chin wzrósł do rekordowych 44,8 mln dolarów wobec około 17,8 mln dolarów przed rozpoczęciem wojny z Iranem.
Na Wall Street indeks Dow Jones spadł o 0,6 proc., S&P 500 o 0,5 proc., a Nasdaq Composite o 0,8 proc. Dax stracił 0,2 proc. Indeks dolara wzrósł o 0,2 proc. do około 99,60 pkt, natomiast EUR/USD utrzymywał się w pobliżu 1,1540.
Rentowność dwuletnich obligacji USA pozostała na poziomie 4,65 proc., a dziesięcioletnich wzrosła do 5 proc. Presję na dłuższy koniec krzywej zwiększyła słaba aukcja obligacji dwudziestoletnich o wartości 13 mld dolarów. Rentowność dziesięcioletnich obligacji Niemiec wzrosła do 3,55 proc., najwyższego poziomu od 2009 roku, a brytyjskich papierów do 5,39 proc.
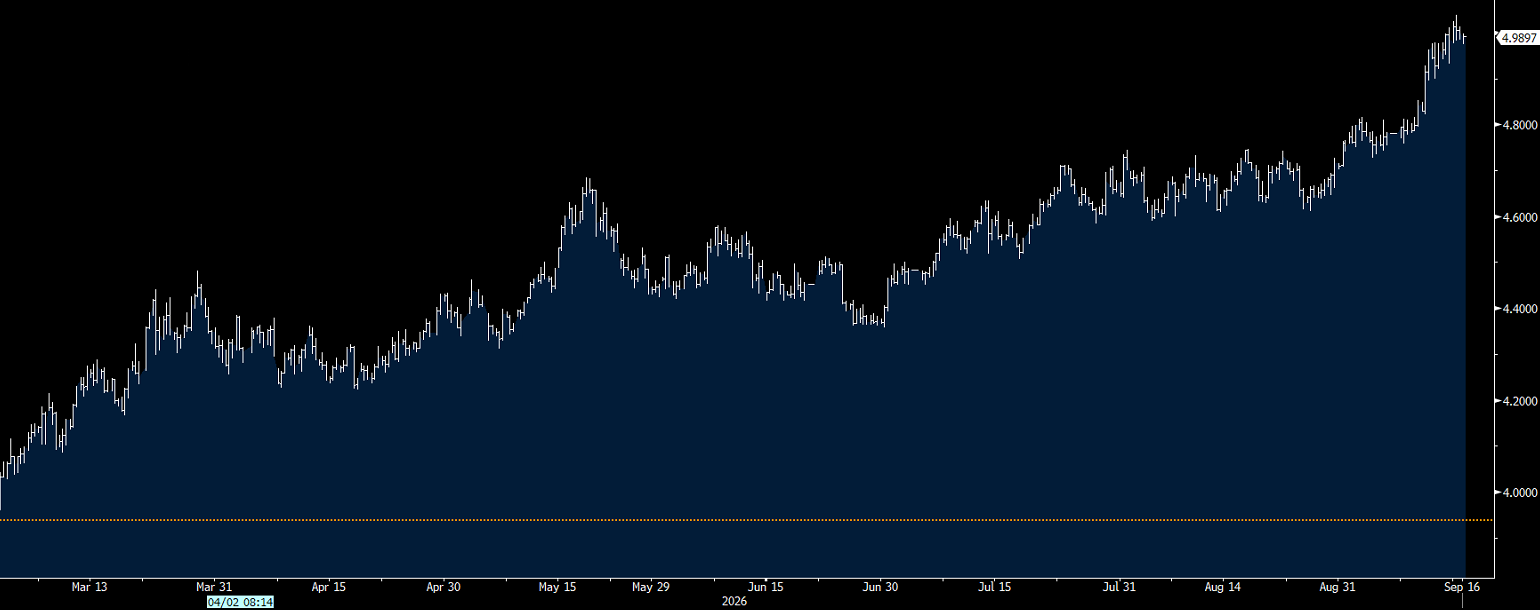
Wykres rentowności 10-letnich obligacji skarbowych USA, źródło: Bloomberg
Złoto potaniało o 0,2 proc. do ok 4290 dolarów za uncję (dziś rośnie do poziomu 4330 USD). Wyższe rentowności i mocniejszy dolar równoważą część popytu na bezpieczne aktywa związanego z ryzykiem geopolitycznym. Dane makroekonomiczne również nie poprawiły nastrojów. Indeks aktywności przemysłowej Empire State spadł we wrześniu do 7,6 pkt wobec oczekiwanych 15 pkt i wcześniejszych 20,6 pkt. Dzisiaj przed decyzją Rezerwy Federalnej opublikowane zostaną dane o sprzedaży detalicznej, cenach importu i eksportu oraz indeks rynku nieruchomości NAHB.
Na rynku walutowym USD/JPY wzrósł do 155,10. Wzrost rentowności amerykańskich obligacji przeważył nad oczekiwaniami na piątkową podwyżkę stóp przez Bank Japonii. Rynek w pełni wycenia ruch o 25 punktów bazowych, do 1,25 proc., oraz łączne zacieśnienie o około 45 punktów bazowych do końca roku.
Dodatkowym źródłem ryzyka pozostają relacje amerykańsko-chińskie. Sekretarz skarbu USA Scott Bessent zapowiedział weekendowe spotkanie z wicepremierem Chin He Lifengiem przed planowanym na 24 września szczytem Donalda Trumpa i Xi Jinpinga. Rozmowy mają dotyczyć między innymi finansowych powiązań Chin z Iranem oraz amerykańskich sankcji, co może zwiększyć napięcie przed spotkaniem przywódców.