

OANDA TMS Starter 13 X
USA: Droższa ropa i słabość technologii wspierają dolara
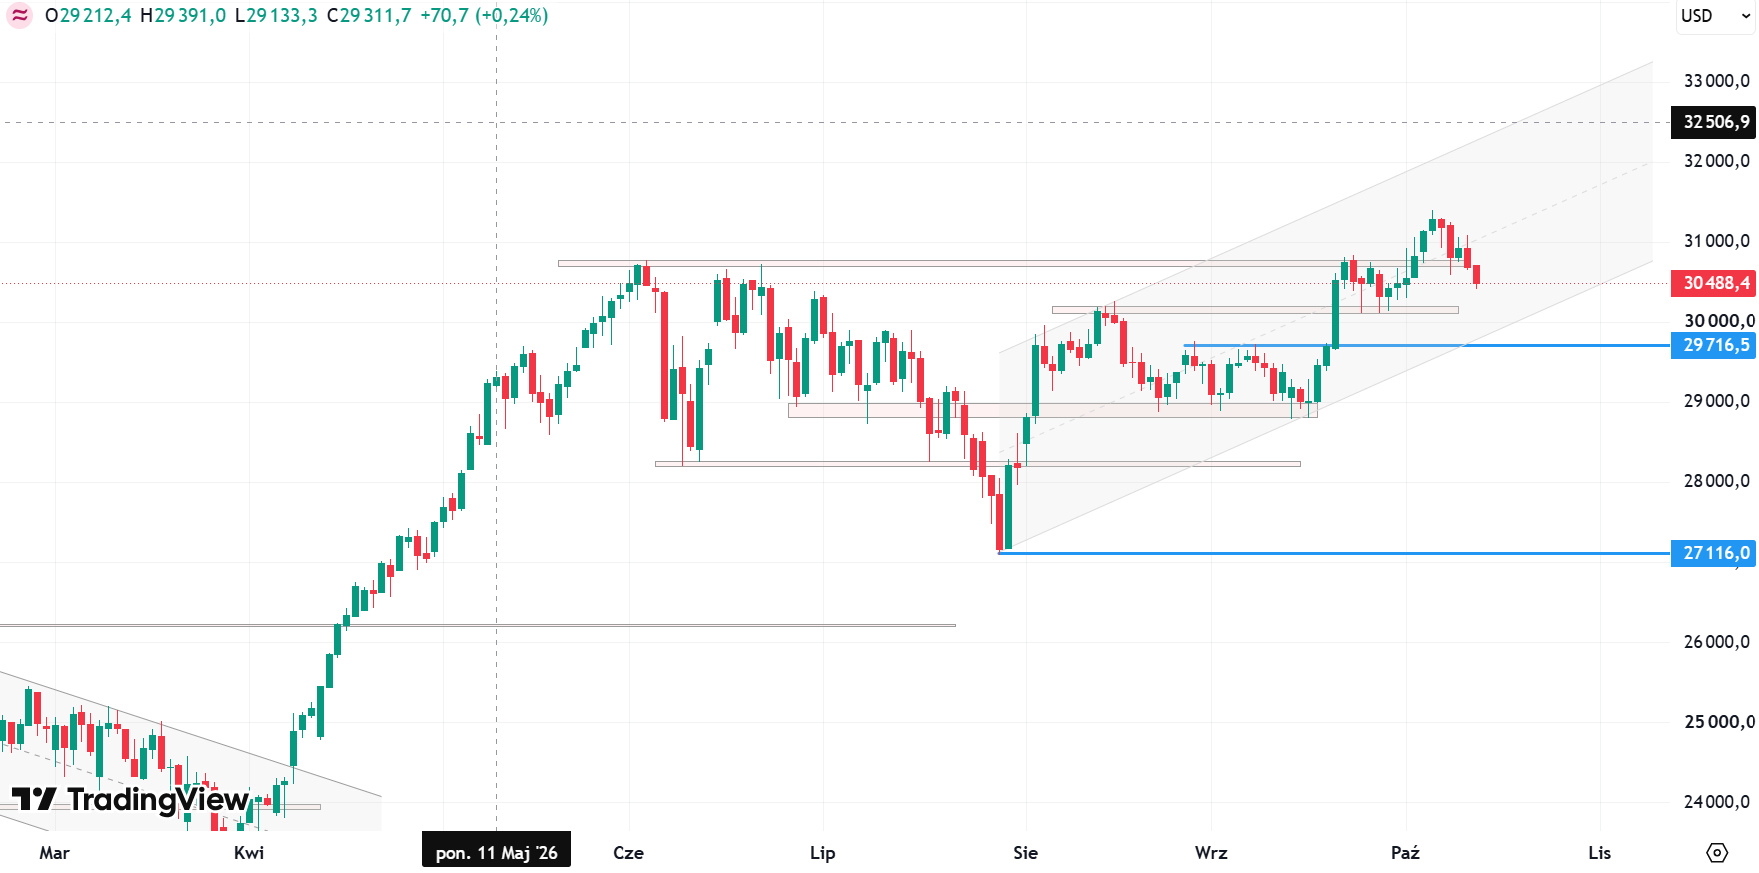
Poniedziałkowa sesja na Wall Street przyniosła mieszane wyniki głównych indeksów. Dow Jones zyskał 0,4 proc., podczas gdy S&P 500 spadł o 0,1 proc., a Nasdaq Composite stracił 0,4 proc. Największa presja utrzymywała się w sektorze półprzewodników. Inwestorzy mierzyli się jednocześnie z rosnącym ryzykiem zakłóceń dostaw energii i większą ostrożnością wobec inwestycji związanych ze sztuczną inteligencją. Amerykański rynek obligacji pozostawał zamknięty z powodu Columbus Day.
Wykres indeksu Nasdaq100, dane dzienne, źródło: Tradingview
Ropa pod presją zagrożeń podażowych
Głównym źródłem niepewności pozostaje eskalacja ataków rebeliantów Huti na Arabię Saudyjską. Weekendowe uderzenia na lotnisko w Rijadzie zabiły co najmniej 16 osób i raniły około 300. W poniedziałek pojawiły się kolejne zagrożenia związane z dronami i pociskami manewrującymi. Powtarzające się ataki zwiększają obawy o bezpieczeństwo infrastruktury oraz zdolność obrony przeciwlotniczej do skutecznej ochrony strategicznych obiektów.
Saudyjskie władze zapewniają, że odporność systemu dostaw energii pozostaje zachowana. Rynek zwraca jednak uwagę na ograniczenia transportu przez Cieśninę Ormuz i doniesienia o kolejnych tankowcach zmieniających trasy, aby ominąć Zatokę Perską. Ropa Brent podrożała o 1,8 proc., do 106,65 USD za baryłkę. Utrzymywanie się wysokich cen energii zwiększa ryzyko inflacyjne i może ograniczać przestrzeń banków centralnych do łagodzenia polityki pieniężnej.
Zapowiedziane przez Donalda Trumpa porozumienie dotyczące wstrzymania ataków na infrastrukturę energetyczną Rosji i Ukrainy nie przyniosło wyraźnego uspokojenia. Wołodymyr Zełenski poinformował o kontynuowaniu rosyjskich uderzeń już po ogłoszeniu porozumienia. Rosja częściowo złagodziła również zakaz eksportu oleju napędowego, uwalniając 500 tys. ton surowca. Skala tych dostaw jest jednak oceniana jako zbyt mała, aby istotnie obniżyć globalne ceny diesla.
Inwestorzy ostrożniej oceniają perspektywy AI
Drugim czynnikiem obciążającym nastroje są rosnące wątpliwości dotyczące rentowności inwestycji w sztuczną inteligencję. Krytyczne wypowiedzi przedstawiciela branży półprzewodników oraz wycofanie planowanej oferty publicznej australijskiej spółki z sektora centrów danych wzmacniają ostrożność wobec projektów, których wyceny opierają się przede wszystkim na przyszłych zyskach.
Rynek może coraz wyraźniej różnicować firmy korzystające z rzeczywistego wzrostu przychodów od przedsięwzięć wymagających dużych nakładów przy niepewnej perspektywie zwrotu. Taka zmiana nastawienia zwiększa podatność spółek technologicznych na korektę, szczególnie w otoczeniu wysokich kosztów finansowania.
Rozpoczynający się sezon wyników za trzeci kwartał będzie ważnym sprawdzianem oczekiwań. Dziś przed otwarciem Wall Street raporty publikują duże amerykańskie banki (JPMorgan, Goldman Sachs). Konsensus zakłada wzrost zysków spółek z S&P 500 o około 27 proc. rok do roku, wobec 33 proc. w drugim kwartale. Oprócz samych wyników istotne będą prognozy zarządów dotyczące popytu, kosztów i dalszych inwestycji.
Dolar zyskuje przed publikacją inflacji
Amerykańska waluta umocniła się, a indeks dolara wzrósł o 0,4 proc., do 102,59 pkt. EUR/USD obniżył się w okolice 1,1160, natomiast USD/JPY wzrósł do 158,60. Silniejszy dolar towarzyszył spadkowi ceny złota o 0,5 proc., do 4172 USD za uncję. Pokazuje to, że napięcia geopolityczne nie muszą automatycznie przekładać się na wzrost notowań kruszcu, zwłaszcza gdy jednocześnie rosną obawy o utrzymanie restrykcyjnej polityki pieniężnej.
Takie oczekiwania podtrzymuje stanowisko Beth Hammack z Rezerwy Federalnej. Jej zdaniem restrykcyjna polityka pozostaje potrzebna, a utrwalenie podwyższonych oczekiwań inflacyjnych stanowi istotne zagrożenie. Hammack nie poparła jednak wprost podwyżki stóp na najbliższym posiedzeniu.
Najważniejszym wydarzeniem tygodnia pozostaje środowa publikacja wrześniowej inflacji CPI w USA. Wyższy od oczekiwań odczyt mógłby wesprzeć dolara i ponownie zwiększyć presję na rynek obligacji oraz wyceny akcji. Dziś inwestorzy poznają dane o sprzedaży domów na rynku wtórnym, tygodniową zmianę zatrudnienia według ADP oraz indeks optymizmu małych firm NFIB. Powrót handlu amerykańskimi obligacjami pozwoli również ocenić, jak rynek długu reaguje na wzrost cen ropy i najnowsze sygnały z Rezerwy Federalnej.