










OANDA TMS Starter 02 X
Geopolityka wspiera dolara
Pogorszenie perspektyw porozumienia między USA a Iranem zdominowało ostatnią sesję, wzmacniając dolara i podtrzymując obawy o dostawy surowców energetycznych. Amerykańskie indeksy zakończyły handel niewielkimi zmianami, choć wyraźnie wyróżniały się spółki półprzewodnikowe. Jednocześnie rentowności obligacji skarbowych spadły, najmocniej na krótkim końcu krzywej. Inwestorzy oczekiwali na raport o zatrudnieniu w USA, który może wpłynąć na ocenę perspektyw polityki Rezerwy Federalnej.
Bliski Wschód podtrzymuje niepewność
Napięcia na Bliskim Wschodzie ponownie wzrosły. Według doniesień Pentagon przygotowywał wysłanie do Zatoki Perskiej trzeciej grupy uderzeniowej lotniskowca oraz do 10 tys. dodatkowych żołnierzy. Donald Trump zapowiedział, że rozważa wznowienie uderzeń na Iran po listopadowych wyborach do Kongresu. Dodatkowo brytyjska agencja UKMTO poinformowała o trafieniu tankowca niezidentyfikowanym pociskiem podczas przepływania przez cieśninę Ormuz. Na pokładzie wybuchł pożar, ale załoga pozostała bezpieczna.
Perspektywa szybkiego porozumienia nadal wydaje się odległa. Waszyngton oczekiwał ustaleń dotyczących irańskiego programu nuklearnego, podczas gdy Teheran wiązał dostęp inspektorów z łagodzeniem sankcji. Według doniesień Iran we wrześniu nie załadował ropy na tankowce po raz pierwszy od rozpoczęcia wojny w lutym, co wskazywało na skuteczność amerykańskiej blokady morskiej. USA nałożyły również nowe sankcje na powiązaną z Rosją sieć finansową oskarżaną o transferowanie środków dla objętych restrykcjami irańskich podmiotów.
Gospodarcze konsekwencje konfliktu wykraczały poza region. USA zwiększyły presję na Unię Europejską, aby uwolniła awaryjne zapasy diesla, wskazując na możliwość ograniczenia amerykańskiego eksportu paliw. Bank centralny Australii oraz indyjskie ministerstwo finansów także ostrzegły przed zagrożeniami wynikającymi z geopolityki i wysokich cen energii.
Półprzewodniki wspierają Wall Street
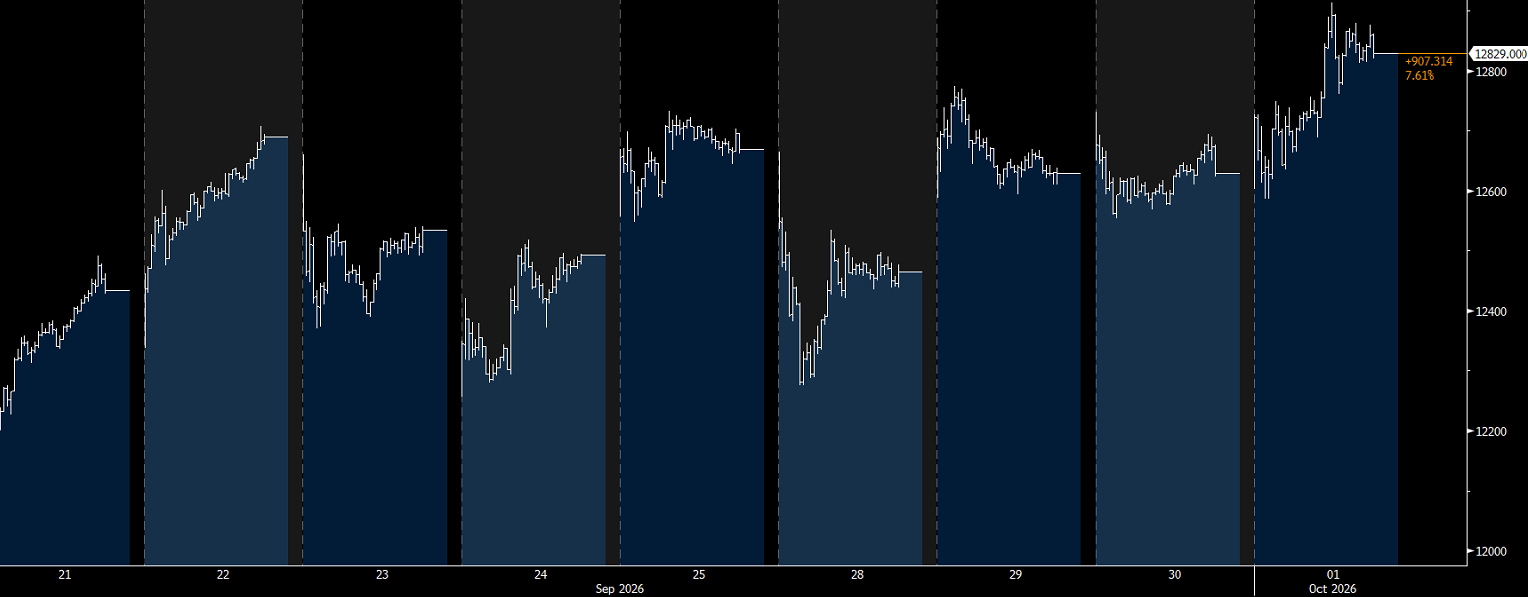
Na Wall Street S&P 500 wzrósł o 0,2 proc., natomiast Dow Jones i Nasdaq Composite pozostały niemal bez zmian. Indeks Philadelphia Semiconductor zyskał 1,6 proc., wspierany przez optymistyczną prognozę jednego z dużych producentów pamięci. Korzystne perspektywy wyników spółek technologicznych częściowo równoważyły więc obawy związane z sytuacją międzynarodową. Słabiej zachowywała się Europa, gdzie Euro Stoxx 50 stracił 1,5 proc. a DAX 1 proc.
Na rynku surowców Brent spadł o 1,2 proc., do 102,31 USD za baryłkę, utrzymując się jednak powyżej 100 USD. WTI wzrosła o 2,7 proc., do 92,87 USD. Mimo rozbieżnego zachowania obu gatunków zagrożenia dla infrastruktury i żeglugi nadal podtrzymywały niepewność dotyczącą podaży. Złoto zyskało 0,5 proc., do 4178 USD za uncję, korzystając ze spadku rentowności i zainteresowania aktywami ochronnymi.
Wykres indeksu Filadelfia Semiconductor, dane intra-day, źródło: Bloomberg
Dolar mocniejszy mimo spadku rentowności
Indeks dolara wzrósł o 0,6 proc., do 102,10, a EUR/USD obniżył się o około 90 pipsów, w okolice 1,1240. Umocnienie amerykańskiej waluty przy jednoczesnym spadku rentowności sugerowało, że istotnym źródłem popytu na dolara była ostrożność inwestorów wobec ryzyka geopolitycznego.
Rentowność amerykańskich obligacji dwuletnich spadła o 10 pkt bazowych, do 4,80 proc., a dziesięcioletnich o 4 pkt bazowe, do 5,24 proc. W Europie rentowność niemieckich "dziesięciolatek" obniżyła się o 8 pkt bazowych, do 3,51 proc., natomiast brytyjskich o 3 pkt bazowe, do 5,40 proc.
Jen osłabił się po publikacji podsumowania opinii Banku Japonii. Dokument wskazał na większą koncentrację na ryzyku przekroczenia celu inflacyjnego, ale nie sygnalizował rosnącego poparcia dla szybkiej kolejnej podwyżki stóp. Rynek odczytał go jako zapowiedź stopniowego zacieśniania, w tempie zbliżonym do jednej podwyżki na trzy miesiące. USD/JPY wzrósł do 158,10, natomiast AUD/USD obniżył się do 0,6930.
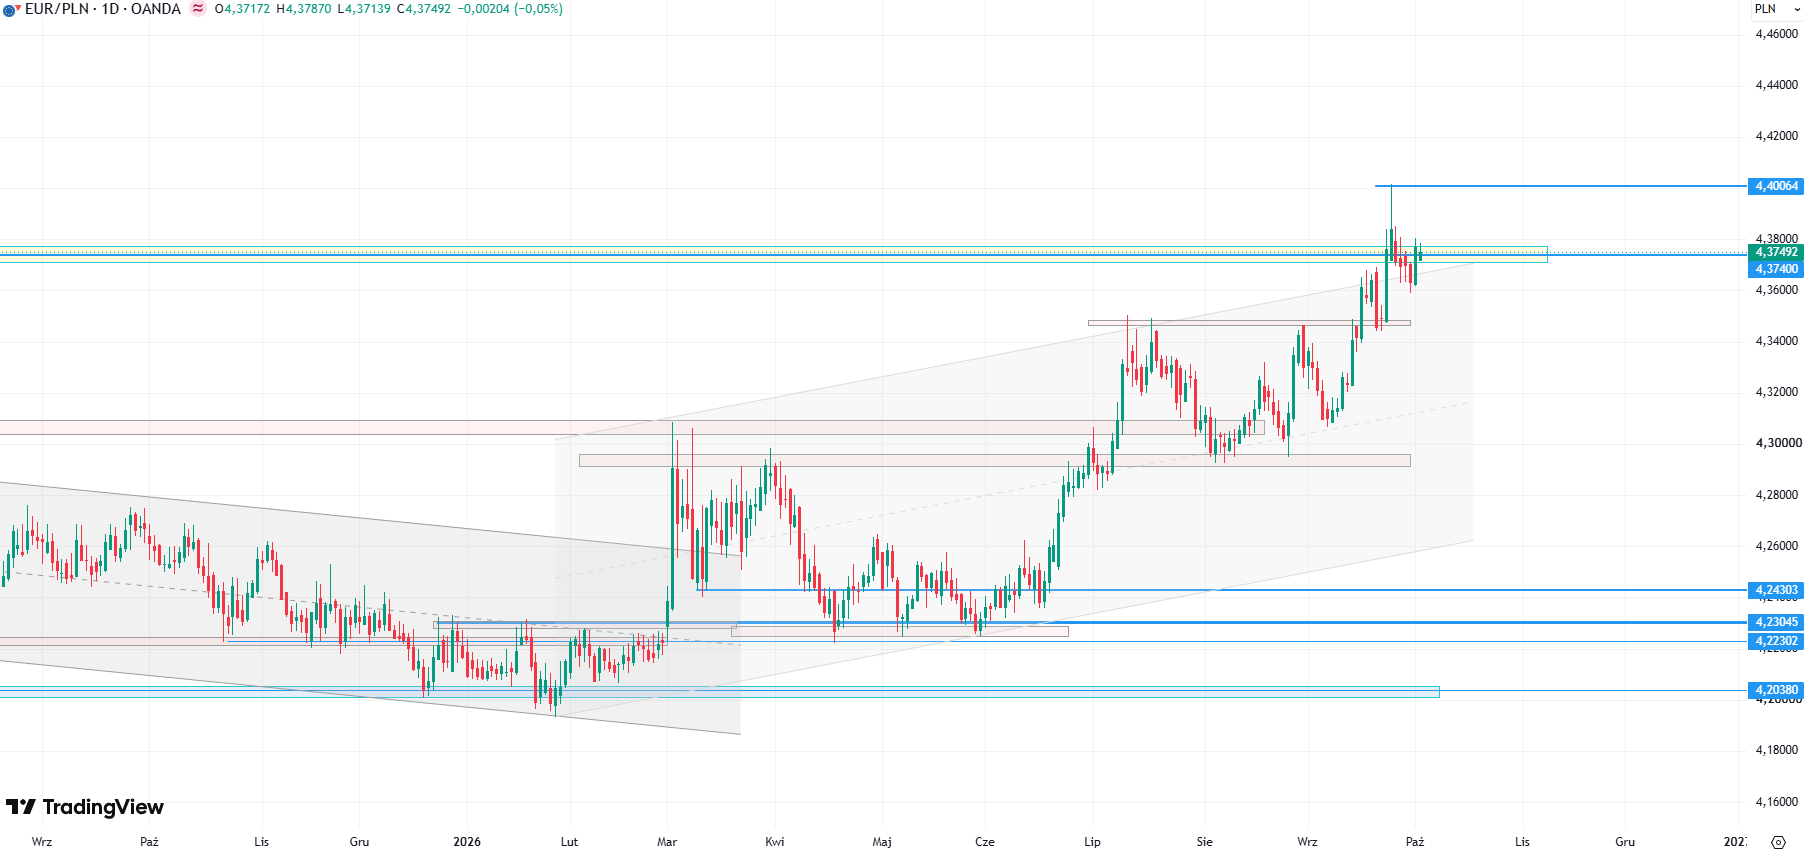
Złoty uległ przecenie. Kurs EUR/PLN urósł do 4,3780 a USD/PLN do 3,90.
Wykres pary walutowej EUR/PLN, dane dzienne, źródło: Tradingview
Przemysł sygnalizuje wzrost presji kosztowej
Dane z USA pokazały utrzymującą się odporność gospodarki, ale również nasilenie presji kosztowej. Liczba nowych wniosków o zasiłek dla bezrobotnych spadła do 197 tys., poniżej oczekiwanych 200 tys. i wobec zrewidowanych 198 tys. tydzień wcześniej.
Przemysłowy ISM obniżył się nieznacznie do 54,5 pkt z 54,6 pkt, wobec prognozy 55 pkt. Jednocześnie indeks nowych zamówień wzrósł do 55,3 pkt z 53,7 pkt, a zatrudnienia do 52,7 pkt z 51,2 pkt. Najbardziej niepokojący był jednak skok wskaźnika cen płaconych do 77,9 pkt z 71,1 pkt, sygnalizujący wyraźny wzrost presji kosztowej w przedsiębiorstwach.
Ostateczny przemysłowy PMI S&P Global (dla USA) wyniósł 55,9 pkt, poniżej wstępnych 57 pkt, lecz nadal wskazywał na wzrost aktywności. Wydatki budowlane zwiększyły się natomiast w sierpniu o 0,9 proc. miesiąc do miesiąca, przy oczekiwanej stagnacji i po spadku o 0,1 proc. w lipcu. Zestaw tych danych nie sugerował gwałtownego osłabienia koniunktury. Dla Rezerwy Federalnej wyzwaniem pozostawało pogodzenie odpornego popytu z ryzykiem utrwalenia inflacji pod wpływem wysokich cen energii.
Rynek czeka na raport o zatrudnieniu
Kluczowym wydarzeniem dzisiejszej sesji będzie raport NFP. Konsensus zakłada wzrost zatrudnienia we wrześniu o 90 tys., wobec 162 tys. miesiąc wcześniej. Opublikowane zostaną również sierpniowe dane o zamówieniach w przemyśle oraz ostateczny odczyt zamówień na dobra trwałe.
Słabszy raport o zatrudnieniu mógłby podtrzymać spadek rentowności i ograniczyć oczekiwania na podwyżkę stóp. Mocniejsze dane, szczególnie w połączeniu z wysoką dynamiką płac, mogłyby natomiast ponownie nasilić obawy o restrykcyjne nastawienie Fed. Reakcja dolara będzie zależała także od rozwoju konfliktu na Bliskim Wschodzie, który pozostaje istotnym źródłem popytu na amerykańską walutę.