



Zapowiedź wyników NVIDIA za Q3.: Rekordowe oczekiwania, rosnące ryzyko i stabilność zarządu

NVIDIA przystępuje do publikacji wyników za III kwartał roku obrotowego 2027 z oczekiwaniami przychodów na poziomie około 109 mld USD. Marże, generowanie gotówki, wydatki na AI oraz śledztwo dotyczące prezesa Jensena Huanga ukształtują nastroje inwestorów.
Kluczowe wnioski
- Oczekiwana są wysokie: Inwestorzy spodziewają się przychodów rzędu 109 mld USD, co oznacza, że wyniki w granicach prognoz spółki wciąż mogą rozczarować.
- Jakość wzrostu ma znaczenie: Segment centrów danych dominuje w sprzedaży, co sprawia, że marże, generowanie przepływów pieniężnych oraz trwałość wydatków klientów na sztuczną inteligencję są poddawane szczegółowej analizie.
- Śledztwo wprowadza niepewność: Ustalenia dotyczące Jensena Huanga mogą wpłynąć na stabilność zarządu, relacje biznesowe i wycenę NVIDIA.
Rekordowe oczekiwania, rosnące ryzyko i stabilność zarządu
NVIDIA (NVDA) zbliża się do publikacji wyników z ogromnym wzrostem sprzedaży i równie wysokimi oczekiwaniami rynkowymi. Inwestorzy liczą na około 109 mld USD kwartalnych przychodów. Jednak marże, przepływy pieniężne oraz perspektywy wydatków na sztuczną inteligencję również ukształtują ich ocenę raportu. Śledztwo dotyczące Jensena Huanga wprowadza dodatkową niepewność.
Przeczytaj poprzednią analizę: Zapowiedź wyników Take-Two: Premiera GTA VI kluczowym katalizatorem dla TTWO
Rynek oczekuje czegoś więcej niż tylko realizacji prognoz
NVIDIA przedstawi swoje wyniki za trzeci kwartał roku obrotowego 2027 we wtorek, 17 listopada. Raport obejmie okres zakończony 25 października 2026 roku. Spółka prognozuje przychody na poziomie 108 mld USD, plus minus 2%, co daje przedział od 105,84 mld USD do 110,16 mld USD. Prognoza wyklucza sprzedaż układów obliczeniowych Data Center do Chin.
Cytowane w materiałach źródłowych szacunki rynkowe są wyższe i wskazują na przychody rzędu 108,8–109 mld USD oraz skorygowany zysk na akcję na poziomie 2,47–2,48 USD. Oznaczałoby to wzrost o około 90% rok do roku w obu przypadkach..
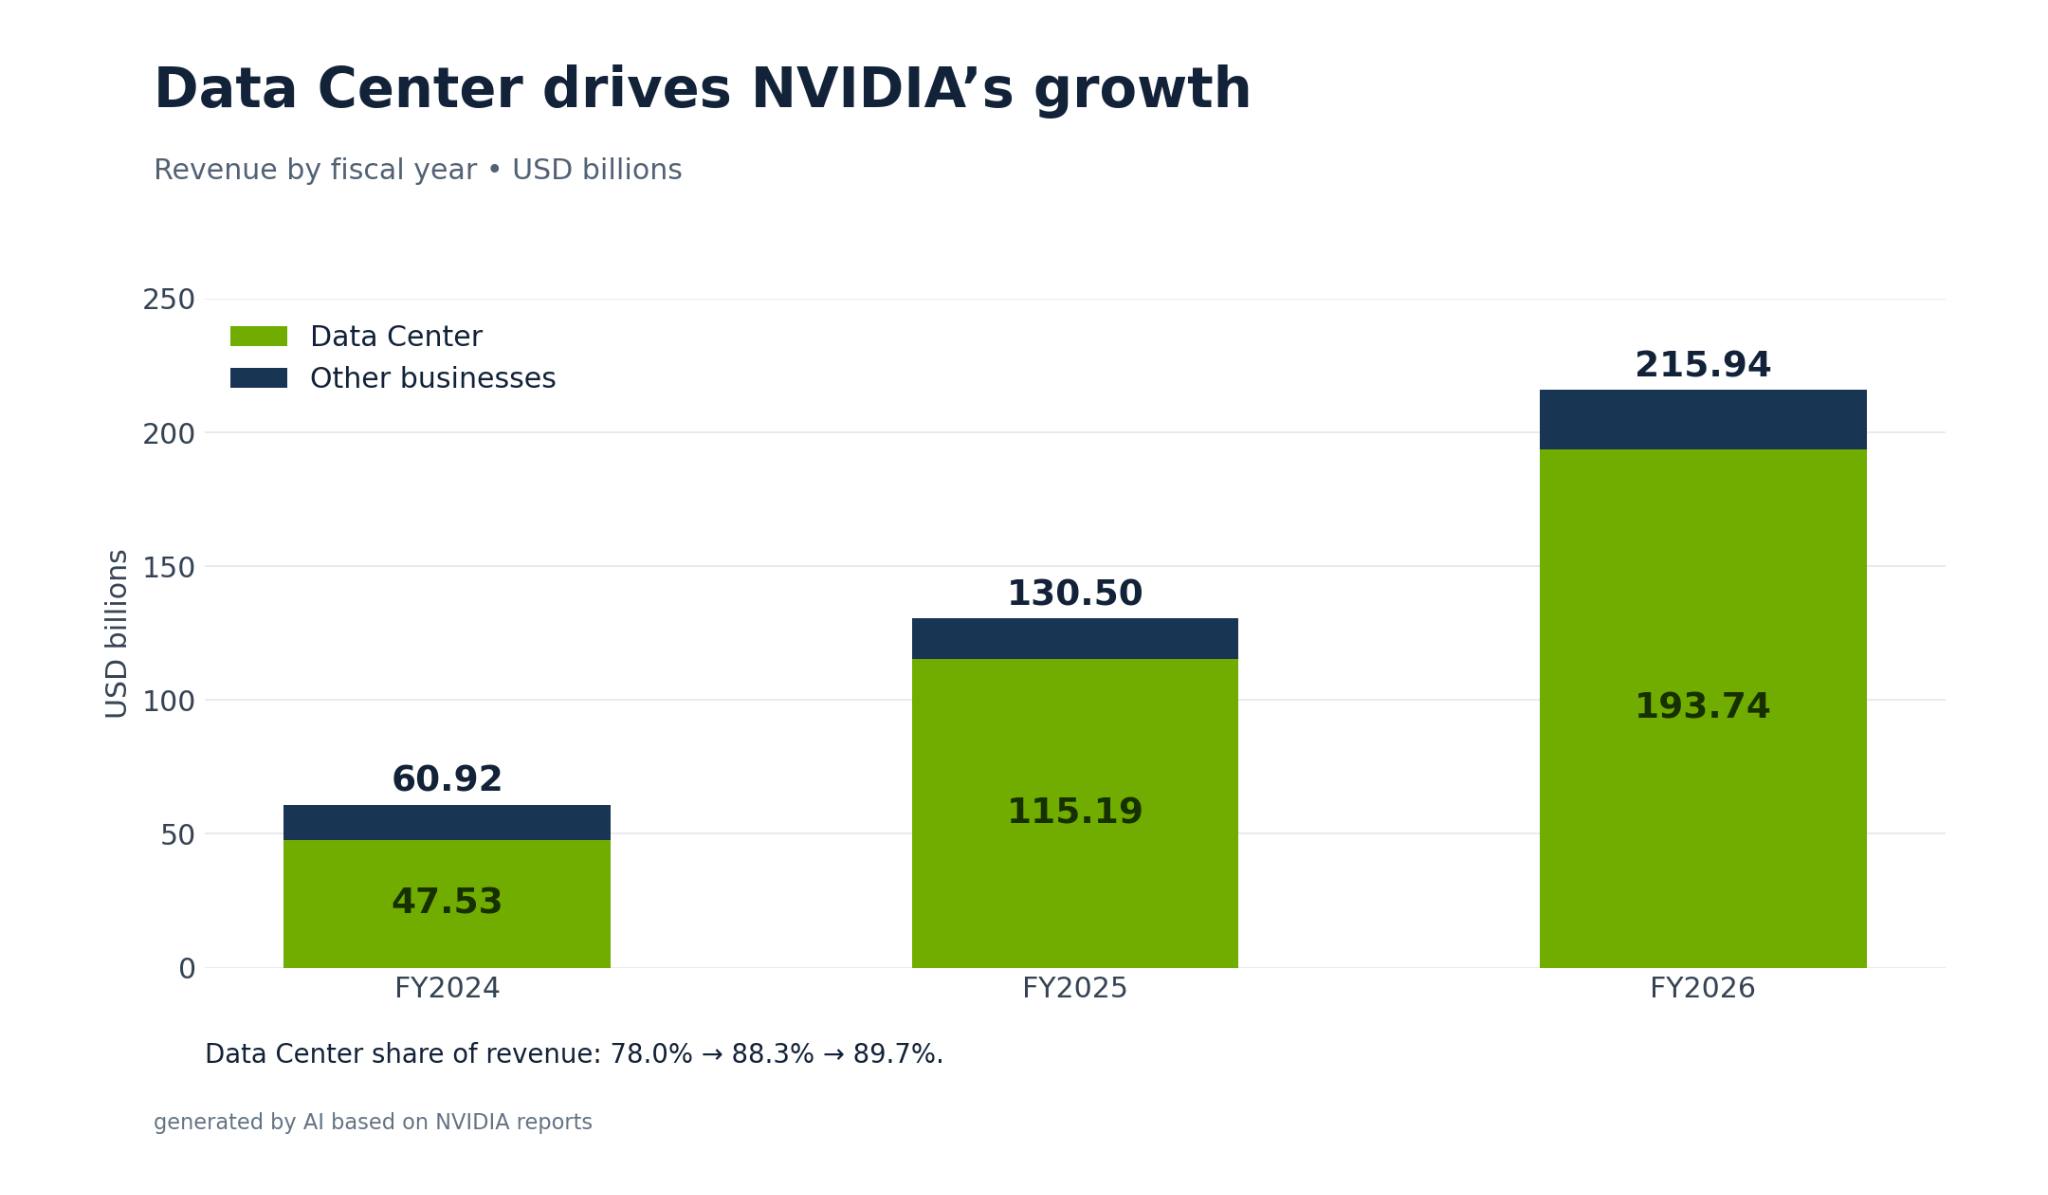
Nawet wzrost tej skali nie gwarantuje pozytywnej reakcji giełdy. Przychody na poziomie 106–108 mld USD mieściłyby się w prognozach zarządu, ale mogłyby rozczarować inwestorów. Prognoza na kolejny kwartał będzie miała zatem istotne znaczenie.
Segment Data Center napędza skalę, ale zwiększa koncentrację
Zgodnie z przedstawionymi danymi, przychody z segmentu Data Center wzrosły z 47,53 mld USD w roku obrotowym 2024 do 193,74 mld USD w roku obrotowym 2026. Segment ten odpowiadał za około 94% całkowitego wzrostu przychodów NVIDIA w tym okresie, a jego udział w całkowitych przychodach zbliżył się do 90%.
Szczególnie dynamicznie rozwijała się infrastruktura sieciowa. W roku obrotowym 2026 przychody z segmentu sieciowego wzrosły o ponad 141%, osiągając poziom 31,38 mld dolarów. W związku z tym NVIDIA generuje przychody z coraz większej części infrastruktury centrów danych..
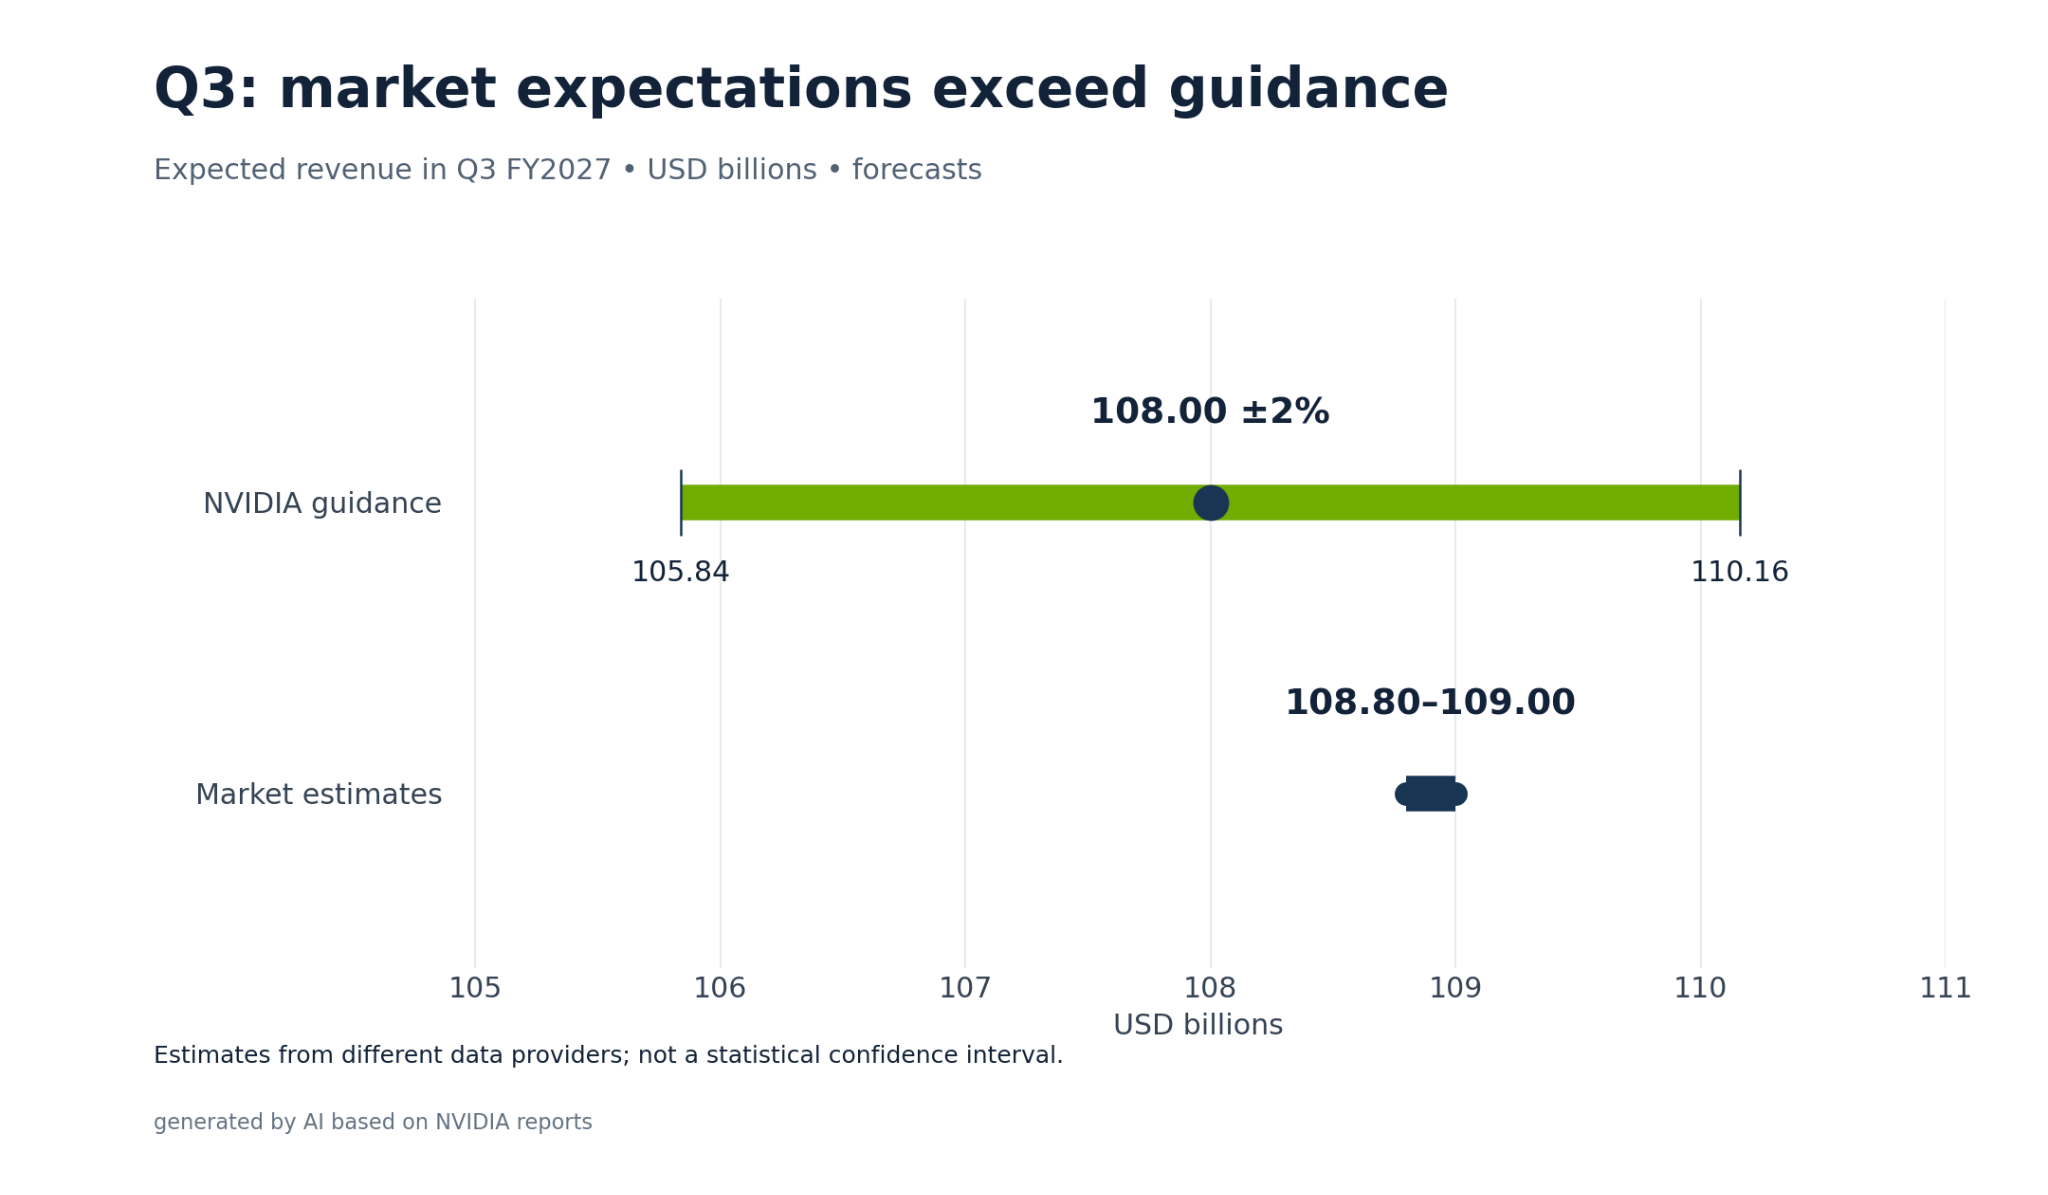
Jednocześnie spółka staje się coraz bardziej zależna od inwestycji w AI. Segmenty gier, motoryzacyjny i profesjonalnej wizualizacji pozostają zbyt małe, aby zrównoważyć ewentualne znaczne spowolnienie w kluczowym biznesie. Jej najwięksi klienci również pozostają kluczowi: w drugim kwartale sprzedaż Data Center skierowana do hiper-skalerów wzrosła o 28,5% w ujęciu kwartalnym, podczas gdy w przypadku grupy obejmującej dostawców usług chmury AI, klientów przemysłowych i przedsiębiorstw wzrost ten wyniósł 7,8%.
Marże i przepływy pieniężne pod lupą
NVIDIA oczekuje marży brutto na poziomie 74%, plus minus 0,5 punktu procentowego, oraz około 9 mld USD kosztów operacyjnych non-GAAP. Przedstawiona analiza powiązała presję na rentowność z wprowadzaniem platformy Vera Rubin oraz ograniczoną dostępnością pamięci i komponentów. Kluczowym pytaniem będzie to, czy te koszty mają charakter tymczasowy, czy sygnalizują trwalszy spadek marż.
Przepływy pieniężne również wymagają uwagi. Zgodnie z podanymi danymi, zysk netto GAAP za II kwartał wyniósł 59,7 mld USD, operacyjne przepływy pieniężne wyniosły 24,1 mld USD, a wolne przepływy pieniężne 21,3 mld USD. Wolne przepływy pieniężne wzrosły o około 59% rok do roku, podczas gdy przychody wzrosły o 106%.
Ta rozbieżność nie musi świadczyć o pogorszeniu sytuacji przedsiębiorstwa, jednak uzasadnia dokładną analizę należności, zapasów i zaliczek. Zgłoszony zysk był również wspierany przez około 7,8 mld USD zysków z inwestycji kapitałowych przed odpowiednimi korektami podatkowymi. Wzrost zysków należy zatem oceniać oddzielnie od zdolności podstawowej działalności do generowania gotówki
Zobacz nadchodzące publikacje w sezonie wyników
Śledztwo ws. Huanga zwiększa niepewność
Jak podaje Reuters, Jensen Huang przyznał pracownikom, że był niewierny swojej żonie. Rada nadzorcza wszczęła niezależne śledztwo w sprawie możliwości, że stał się on celem zagranicznego wywiadu. NVIDIA oświadczyła, że nie ma powodów, by sądzić, że tajemnice firmy lub bezpieczeństwo narodowe USA zostały narażone. Przyznanie się do zdrady nie rozstrzyga kwestii bezpieczeństwa informacji.
Pozew złożony 9 listopada zarzuca również spółce i jej prezesowi zatajenie istotnych informacji. Są to zarzuty powodów, a nie ustalenia sądu. Akcje NVIDIA zamknęły ten dzień spadkiem o 4,3%, co zredukowało jej kapitalizację rynkową o około 190 mld USD. Pozew został złożony po zamknięciu rynku.
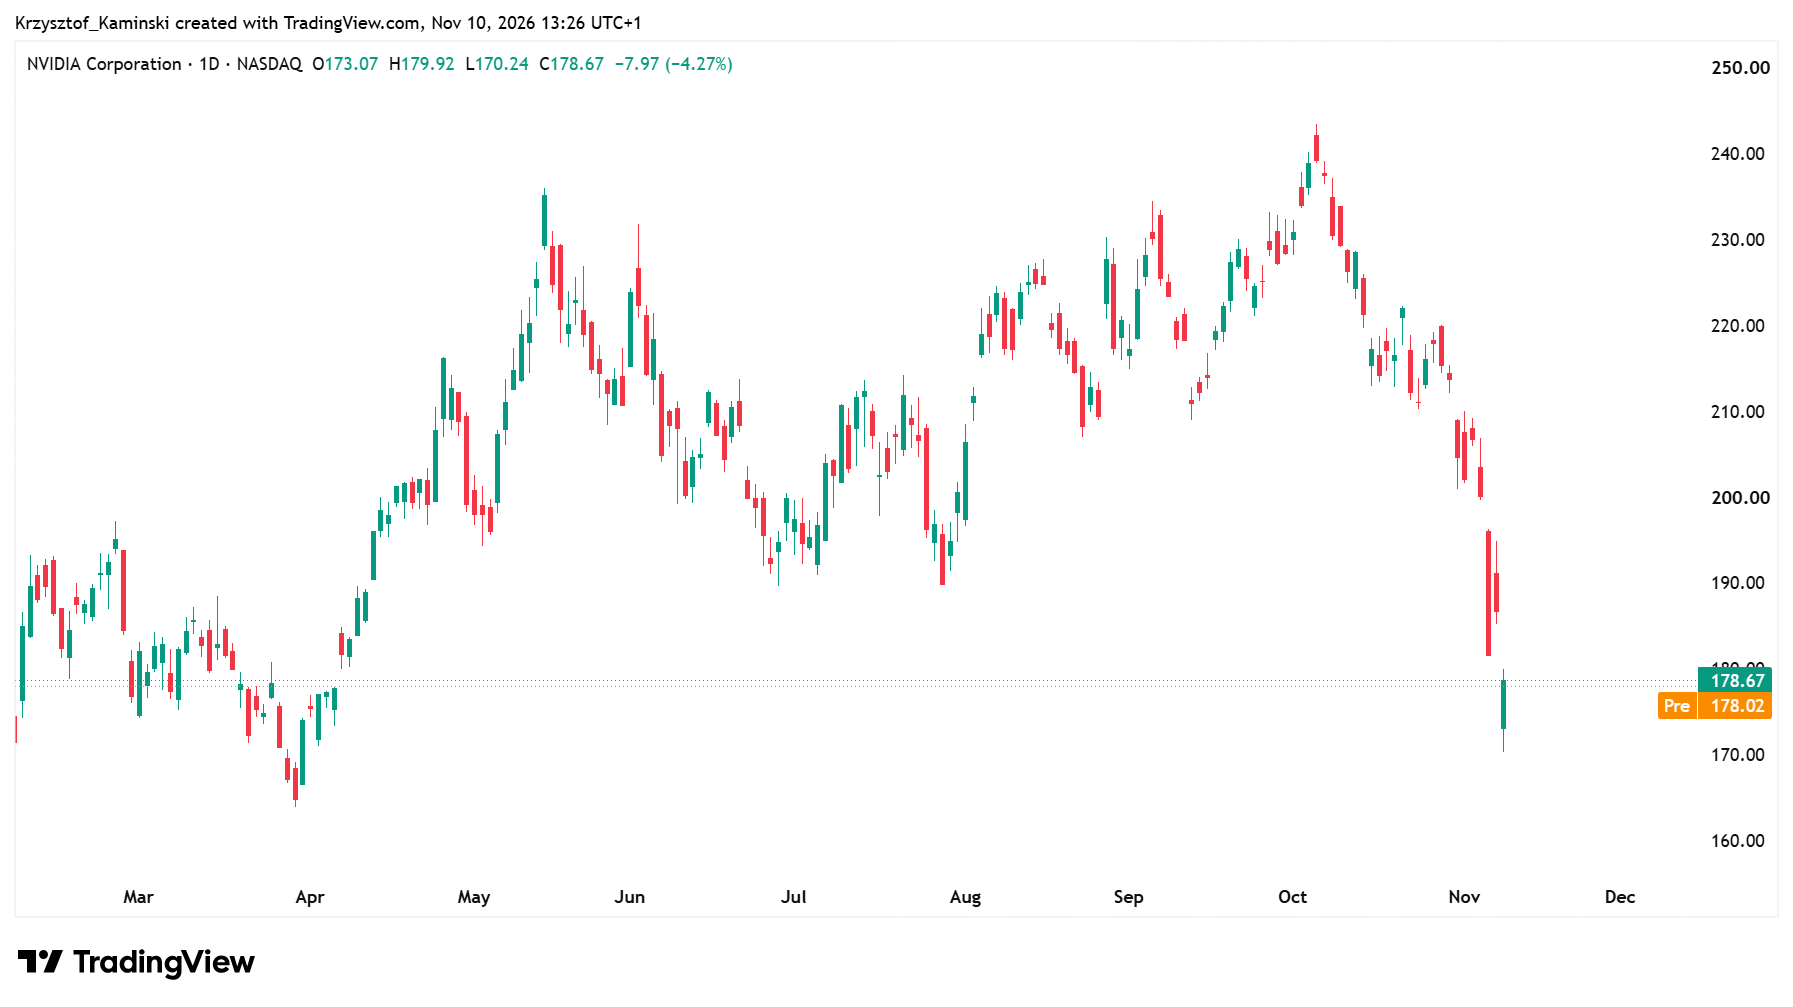
Dla inwestorów ustalenia śledztwa będą miały znaczenie, podobnie jak potencjalny wpływ na ciągłość zarządzania, nadzór i relacje z partnerami biznesowymi. Niepewność może ciążyć wycenie pomimo silnych wyników operacyjnych.
Rekordowe przychody to dopiero początek
Najbardziej przekonujący raport łączyłby przychody powyżej oczekiwań z dyscypliną w zarządzaniu marżą, silnym generowaniem gotówki i wiarygodnymi prognozami na kolejny kwartał. Wyniki zgodne z prognozami potwierdziłyby ogromną skalę biznesu, ale nie rozstrzygnęłyby kwestii trwałości inwestycji klientów.
NVIDIA musi zatem wykazać, że potrafi nie tylko czerpać korzyści z boomu na AI, ale także utrzymać rentowność przy wprowadzaniu nowych produktów. Jakość przyszłego wzrostu, obok stabilności zarządu, będzie najważniejszym sprawdzianem listopadowego raportu.
Prezentowane treści mają charakter wyłącznie edukacyjny i informacyjny. Materiał nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną, a także nie świadczy usługi doradztwa inwestycyjnego. OANDA TMS Brokers nie ponosi odpowiedzialności za decyzje inwestycyjne podjęte na podstawie niniejszych treści. Inwestowanie wiąże się z ryzykiem utraty kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów.
Być może zainteresuje Cię również:


Bądź krok przed innymi
Otwórz konto w 8 minut i rozpocznij handel!
Otwórz konto bezpłatnie

