


Zapowiedź wyników JPMorgan za Q3 2026: Czy silna dynamika bankowości się utrzyma?

Przed wynikami za Q3 2026 JPMorgan Chase pozostaje kluczowym wskaźnikiem amerykańskiego sektora bankowego. Badamy kluczowe czynniki - NII, aktywność transakcyjną, przychody z handlu i jakość kredytów - wraz z kluczowymi poziomami wsparcia i oporu technicznego dla akcji JPM.
Kluczowe wnioski
- JPM wchodzi w III kwartał z wysoko postawioną poprzeczką po tym, jak II kwartał przyniósł silny NII (wynik odsetkowy netto), przychody z handlu, opłaty z bankowości inwestycyjnej i rentowność.
- Głównymi czynnikami wpływającymi na wahania wyników finansowych są przychody netto z odsetek, działalność w segmencie rynków globalnych (global markets), aktywność transakcyjna oraz jakość kredytowa, a inwestorzy wypatrują oznak słabnącej dynamiki z II kwartału
- Z punktu widzenia analizy technicznej, kluczową strefą wsparcia jest 323,00/315,70, podczas gdy wybicie powyżej 351,55 może ponownie otworzyć drogę w kierunku rekordowego poziomu 366,50.
JPMorgan III kwartał.: analiza akcji
Przed zaplanowaną na najbliższy wtorek, 13 października, publikacją wyników za III kwartał 2026 r., JPMorgan Chase (JPM) pozostaje kluczowym wskaźnikiem apetytu na ryzyko w amerykańskiej bankowości. Bank opublikuje swój raport finansowy około godziny 7:00 ET (13:00 czasu polskiego), a następnie przeprowadzi telekonferencję o godzinie 8:30 ET (14:30 czasu polskiego)1.
Reakcja kursu akcji będzie prawdopodobnie zależeć od tego, czy bank zdoła wykazać, że wysoka rentowność, przychody z handlu i dynamika bankowości inwestycyjnej z II kwartału nie były szczytowymi warunkami cyklu.
Na podstawie szacunków Google Finance dotyczących wyników JPM za III kwartał, konsensus zakłada zysk na akcję (EPS) w wysokości 5,91 USD oraz przychody w wysokości 51,15 mld USD2. Dane z rynku opcji z 5 października wyceniają ruch cenowy po publikacji wyników na około ±4,4%, czyli powyżej 10-letniej średniej szczytowej zmiany z dnia publikacji wyników JPM wynoszącej +3,4%, zatem rynek spodziewa się reakcji większej niż zwykle3.
Poprzeczka zawieszona jest wysoko, ponieważ II kwartał był wyjątkowo silny – JPM odnotował 21,2 mld USD zysku netto, 7,70 USD EPS, 58,0 mld USD zarządzanych przychodów, 29% zwrotu z kapitału własnego skorygowanego o wartości niematerialne (ROTCE) oraz standaryzowany współczynnik kapitału podstawowego Tier 1 (CET1) na poziomie 14,1%. Wyłączając zdarzenia jednorazowe, EPS wyniósł 6,14 USD, a ROTCE wyniósł 23%4.
Wynik z tytułu odsetek: główny silnik napędowy JPM
Pierwszym kluczowym punktem uwagi jest wynik z tytułu odsetek (NII). Podstawowa działalność bankowa JPMorgan pozostaje wspierana przez wyższe stopy procentowe utrzymujące się przez dłuższy czas, stabilne salda depozytów i silniejszą aktywność w zakresie kart kredytowych i pożyczek hurtowych.
NII wyniósł 25,6 mld USD w II kwartale, co oznacza wzrost o 10% rok do roku, podczas gdy NII z wyłączeniem rynków wyniósł 23,7 mld USD, wzrastając o 4% rok do roku4.
Stabilny lub lepszy od oczekiwań odczyt NII umocniłby dolne ograniczenie zysków banku i wsparł jego wyższą wycenę. Jednak wszelkie oznaki presji na marżę wynikające z rosnących kosztów depozytów lub słabszego wzrostu akcji kredytowej mogą wywrzeć presję na kurs akcji.
Opłaty z bankowości inwestycyjnej: potwierdzenie cyklu transakcyjnego
Drugim głównym czynnikiem są opłaty z bankowości inwestycyjnej. Opłaty z bankowości inwestycyjnej JPM w II kwartale wzrosły o 30% rok do roku, przy czym gwarantowanie emisji akcji wzrosło o 78%, opłaty doradcze o 20%, a opłaty z gwarantowania emisji długu o 19%4.
Inwestorzy będą obserwować, czy doradztwo M&A, aktywność w zakresie IPO oraz gwarantowanie emisji długu i akcji nadal rosną po silnym II kwartale, podczas którego, jak podawał Reuters, II kwartał był napędzany aktywnością IPO, w tym debiutem SpaceX wycenianym na bilion dolarów, oraz dużymi transakcjami, takimi jak fuzja NextEra i Dominion5.
Trwały portfel planowanych transakcji sygnalizowałby poprawę zaufania korporacyjnego oraz ponowne otwarcie cyklu opłat na Wall Street.
Bardziej ostrożne komentarze na temat portfela zamówień zwiększyłyby jednak ryzyko, że wyniki za II kwartał były jedynie jednorazowym skokiem, a nie początkiem trwałego ożywienia na rynkach kapitałowych.
Przychody segmentu Global Markets: wiatr w żagle handlu, ale ryzyko spowolnienia dynamiki
Przychody segmentu Global Markets będą kolejnym istotnym czynnikiem. Przychody rynkowe w II kwartale wyniosły 12,1 mld USD, co oznacza wzrost o 35% rok do roku, napędzane wzrostem przychodów z rynków akcji o 86% oraz przychodów z rynków instrumentów stałodochodowych o 6%4.
Podwyższona zmienność międzyaktywowa, zmieniające się oczekiwania wobec Fed i aktywność na rynkach akcji powinny wspierać aktywność klientów w obszarach FICC (stopy procentowe, waluty, surowce) i handlu akcjami. Silny odczyt z Global Markets pomógłby zrekompensować ewentualne osłabienie tradycyjnej bankowości lub doradztwa.
Jeśli jednak dynamika handlu gwałtownie zwolni, rynek może zacząć poddawać w wątpliwość, czy niedawna siła zysków JPM nie traci tempa.
Jakość kredytów: sprawdzian odporności konsumentów
Jakość kredytów stanowi główne ryzyko spadkowe; koszty kredytowe w II kwartale wyniosły 2,5 mld USD, w tym 2,4 mld USD odpisów aktualizujących netto oraz 149 mln USD zawiązanych rezerw4.
Inwestorzy skupią się na odpisach z tytułu kart kredytowych, zawiązywaniu rezerw, ekspozycji na nieruchomości komercyjne oraz ogólnej odporności konsumentów. Stabilne koszty kredytowe wsparłyby scenariusz miękkiego lądowania dla banków.
Większe zawiązanie rezerw lub rosnące opóźnienia w spłatach ze strony konsumentów byłyby negatywne, ponieważ odciągnęłyby uwagę od wzrostu zysków w stronę pogorszenia jakości kredytów w późnej fazie cyklu.
Dyscyplina wydatkowa: czy wzrost przychodów przełoży się na wyniki?
Dyscyplina wydatkowa również ma znaczenie. Wydatki w II kwartale wyniosły 27,3 mld USD, co oznacza wzrost o 15% rok do roku, co wynikało z kosztów wynagrodzeń, zatrudnienia w dziale obsługi klienta (front-office), opłat maklerskich/dystrybucyjnych, marketingu, technologii i utrzymania nieruchomości4.
JPMorgan może zaabsorbować wyższe koszty wynagrodzeń, technologii i front-office, jeśli dynamika przychodów pozostanie silna. Jeśli jednak wydatki wzrosną, podczas gdy przychody z handlu lub bankowości inwestycyjnej zwolnią, dźwignia operacyjna ulegnie pogorszeniu, ograniczając potencjał wzrostowy akcji.
Otoczenie makroekonomiczne: stopy procentowe, sezon wyników i nastroje w bankowości
Rynek wkracza w sezon wyników za III kwartał z silniejszą niż zwykle dynamiką zysków. Według raportu FactSet Insight z 5 października 2026 r., rekordowa liczba 72 spółek z indeksu S&P 500 opublikowała pozytywne prognozy EPS na III kwartał, przewyższając 5-letnią średnią wynoszącą 42 oraz 10-letnią średnią wynoszącą 405.
JPM publikuje raport w czasie, gdy w centrum uwagi znajdują się oczekiwania dotyczące stóp procentowych, rosnące rentowności obligacji skarbowych, zmienność na rynku akcji związana z AI oraz odporność konsumentów. Reuters zauważył, że inwestorzy stają się bardziej ostrożni w kwestii tego, czy boom na zyski w USA może trwać nadal, mimo że wzrost zysków w 2026 r. pozostaje silny6.
Dlatego wyższe stopy procentowe utrzymujące się dłużej mogą zwiększyć NII banku, ale także zwiększyć ryzyko kredytowe i wywrzeć presję na wyceny. Dla JPM optymalnym miksem makroekonomicznym jest stabilny wzrost pożyczek, stabilne depozyty, odporni konsumenci, aktywne rynki transakcyjne i brak gwałtownego pogorszenia jakości kredytowej.
Podstawowy wniosek
Podsumowując, scenariusz wzrostowy dla JPMorgan zakłada wyraźne przebicie prognoz wyników napędzane odpornym NII, silnymi przychodami segmentu Global Markets, rosnącymi opłatami z bankowości inwestycyjnej, stabilnymi kosztami kredytowymi oraz dalszym zwrotem kapitału do akcjonariuszy.
Scenariusz spadkowy nie oznacza koniecznie złego kwartału, ale raczej kwartał „doby, lecz zwalniający”, w którym rekordowa dynamika z II kwartału zacznie słabnąć.
JPMorgan nadal pozostaje flagowym bankiem w USA, jednak wtorkowe wyniki muszą potwierdzić, że rentowność, aktywność na rynkach kapitałowych i jakość kredytów pozostają wystarczająco silne, aby uzasadnić jego wyższą wycenę.
Przejdźmy teraz do analizy wielotygodniowych perspektyw dla JPM z perspektywy analizy technicznej.
Analiza techniczna: potencjalne odwrócenie trendu na wzrostowy tuż powyżej 200-dniowej średniej kroczącej
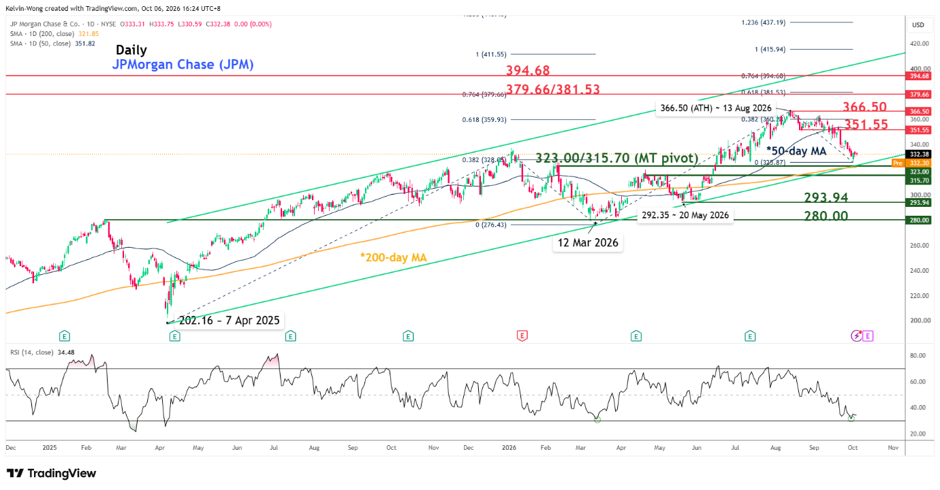
Rys. 1: Średnioterminowy trend JPMorgan Chase (JPM) na dzień 5 października 2026 r. (Źródło: TradingView). Przedstawione informacje mają charakter historyczny, a wyniki z przeszłości nie stanowią gwarancji przyszłych wyników.
Główna faza trendu wzrostowego dla JPM pozostaje nienaruszona, ponieważ bieżąca akcja cenowa znajduje się powyżej głównego wsparcia kanału wzrostowego obowiązującego od dołka z 7 kwietnia 2025 r. na poziomie 202,16 oraz powyżej kluczowej 200-dniowej średniej kroczącej.
Niedawny spadek korekcyjny o 11% (od szczytu do dołka) z obecnego historycznego maksimum 366,50 wyznaczonego 13 sierpnia 2026 r. do dołka z 1 października 2026 r. na poziomie 325,87 zatrzymał się tuż powyżej głównego wsparcia kanału wzrostowego i 200-dniowej średniej kroczącej, jak również wyznaczył zniesienie 61,8% poprzedniej średnioterminowej zwyżkowej sekwencji impulsowej od dołka z 20 maja 2026 r. do rekordowego poziomu z 13 sierpnia 2026 r.
Dzienny wskaźnik pędu RSI osiągnął poziom 31,62 w dniu 30 września 2026 r., zbliżając się do strefy wyprzedania (poniżej poziomu 30) oraz do poziomu 31,47 odnotowanego 12 marca 2026 r., który wywołał wcześniejsze średnioterminowe odwrócenie trendu na wzrostowy dla JPM.
Obserwacje te sugerują potencjalny nowy scenariusz średnioterminowego odwrócenia trendu na wzrostowy dla JPM, pod warunkiem że utrzymane zostanie kluczowe średnioterminowe wsparcie na poziomie 323,00/315,70.
Przełamanie powyżej poziomu 351,55 (potencjalnego poziomu aktywującego wzrosty, stanowiącego również 50-dniową średnią kroczącą działającą jako opór) może w pierwszym kroku przetestować obecny rekord wszech czasów na poziomie 366,50, a następnie kolejne średnioterminowe opory na poziomach 379,66/381,53 oraz 394,68 (klastry zniesień rozszerzenia Fibonacciego i górna granica głównego kanału wzrostowego).
Z drugiej strony, wybicie i dzienne zamknięcie poniżej 315,70 unieważniłoby scenariusz ożywienia, odsłaniając kolejne średnioterminowe poziomy wsparcia na 293,94 oraz 280,00.
Przypisy
1 https://www.jpmorganchase.com/ir/news/2026/jpmc-to-host-third-quarter-2026-earnings-call
2 https://www.google.com/finance/beta/quote/JPM%3ANYSE?tab=earnings
3 https://earnings-watcher.com/wiki/jpm-earnings-october-2026
4 https://jpmorganchaseco.gcs-web.com/node/909811/html
Prezentowane treści mają charakter wyłącznie edukacyjny i informacyjny. Materiał nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną, a także nie świadczy usługi doradztwa inwestycyjnego. OANDA TMS Brokers nie ponosi odpowiedzialności za decyzje inwestycyjne podjęte na podstawie niniejszych treści. Inwestowanie wiąże się z ryzykiem utraty kapitału. Wyniki historyczne nie gwarantują przyszłych rezultatów.
Być może zainteresuje Cię również:


Bądź krok przed innymi
Otwórz konto w 8 minut i rozpocznij handel!
Otwórz konto bezpłatnie

